Entre la souplesse d’une SCI (Société Civile Immobilière) et le rendement maîtrisé d’une SCPI (Société Civile de Placement Immobilier), nombreux sont les épargnants qui s’interrogent sur la meilleure stratégie à adopter en assurance vie. L’arbitrage entre SCPI ou SCI permet de modeler son allocation d’actifs avec des impacts fiscaux, patrimoniaux et juridiques bien différents. Dans le cadre d’un contrat d’assurance vie, les nuances ne sont pas toujours évidentes. Voici ce qu’il faut bien comprendre avant de faire son choix.
| Critères | SCPI via Assurance Vie | SCI via Assurance Vie |
|---|---|---|
| Définition | Société qui investit directement dans des biens immobiliers locatifs. | Structure patrimoniale qui permet à plusieurs associés de détenir ensemble des biens. |
| Objectif principal | Générer des revenus immobiliers réguliers. | Optimisation fiscale et transmission patrimoniale. |
| Disponibilité via Assurance Vie | Très courante dans les contrats d’assurance-vie. | Moins courante, dépend de l’assureur et du contrat. |
| Fiscalité des revenus | Fiscalité avantageuse via l’assurance vie après 8 ans (abattements). | Même fiscalité avantageuse, mais dépend de la structuration de la SCI. |
| Diversification | Forte, car accès à de nombreuses SCPI. | Très flexible, peut détenir plusieurs types d’actifs immobiliers ou financiers. |
| Niveau de gestion | Aucune, la société de gestion s’en occupe. | Nécessite une gestion administrative et comptable (même en assurance vie). |
| Transmission | Intégrée au contrat d’assurance vie, donc avantage successoral. | Permet des stratégies de démembrement et de donation anticipée. |
| Rendement moyen (2023) | 4 à 5% selon les SCPI choisies. | Variable (3 à 6%) selon la stratégie et les actifs détenus. |
| Liquidité | Bonne, à condition de passer par un contrat d’assurance vie performant. | Moins liquide, dépend des statuts et actifs de la SCI. |
Calculateur de rendement SCPI vs SCI
SCPI
Capital initial net: 0 EUR
Rendement net: 0%
Capital final: 0 EUR
SCI
Capital initial net: 0 EUR
Rendement net: 0%
Capital final: 0 EUR
SCPI ou SCI en assurance vie : définition et fonctionnement
Comment fonctionne une SCPI dans un contrat d'assurance vie ?
Les SCPI sont des véhicules d’investissement collectif permettant d’acquérir des parts de sociétés détenant un patrimoine immobilier locatif. Lorsqu’elles sont intégrées à un contrat d’assurance vie, elles deviennent accessibles sous forme d'unités de compte. L’investisseur n’achète donc pas l’immeuble, mais une fraction représentative.
Les SCPI en assurance vie sont généralement dites « SCPI à capital variable » ou « SCPI fiscales ». Elles procurent un revenu potentiel régulier sous forme de loyers, distribués en fonction des performances des immeubles gérés. Mais attention : ces revenus ne sont pas garantis et dépendent du taux d’occupation et de la conjoncture immobilière.
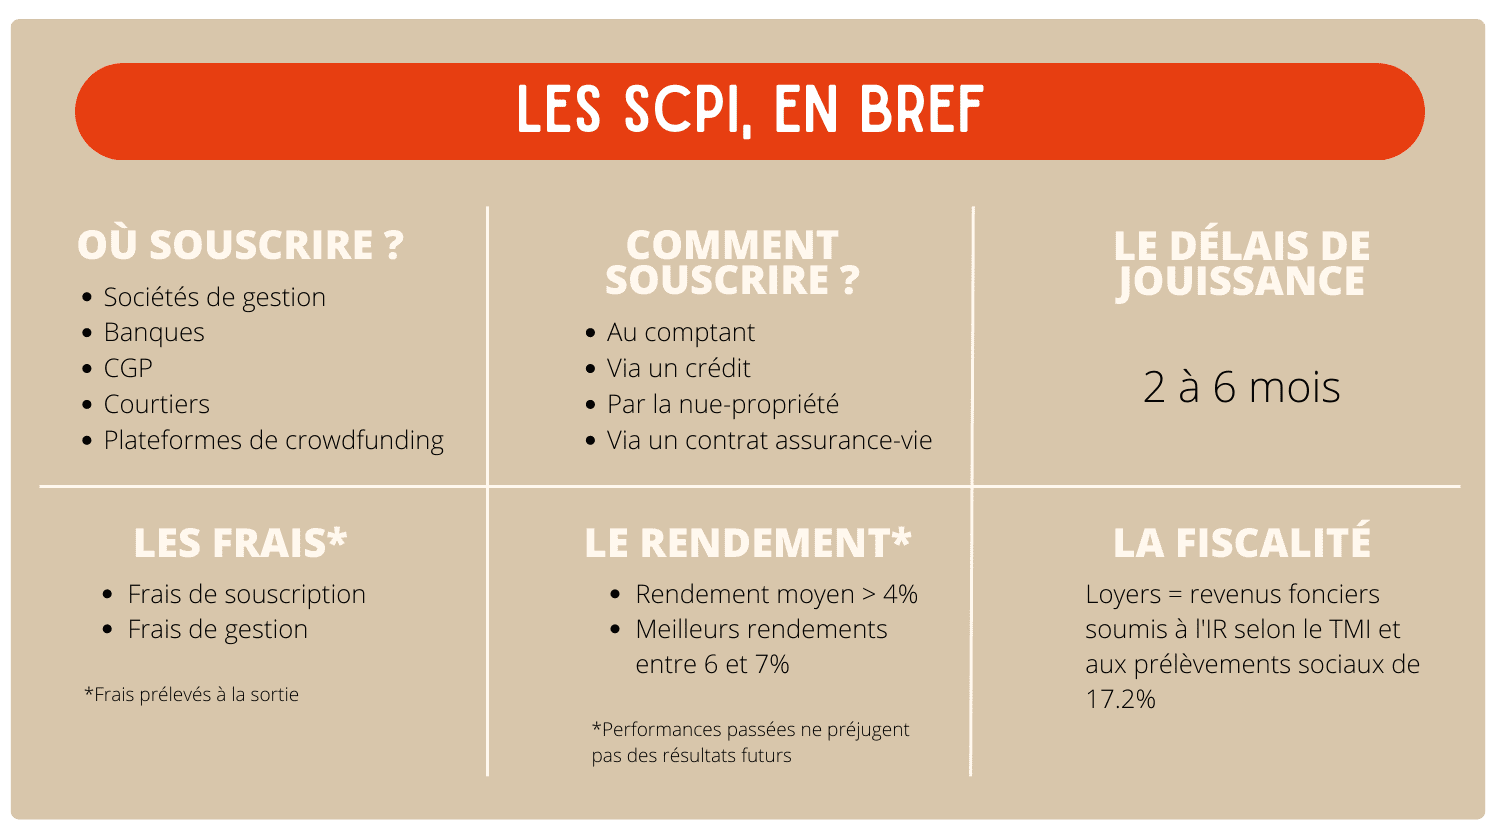
Côté fiscalité, les revenus générés par les SCPI en assurance vie ne sont pas soumis à l’impôt sur le revenu tant qu’ils restent dans le contrat. À la sortie, la fiscalité applicable est celle des rachats d’assurance vie, plus avantageuse à partir de 8 ans de détention.
SCI en assurance vie : une autre logique patrimoniale
Les SCI utilisées comme unité de compte dans un contrat d’assurance vie fonctionnent différemment. Vous ne détenez pas un bien en direct mais une part d’une société qui détient elle-même des immeubles. Les SCI d’assurance vie sont souvent proposées directement par l’assureur. Leur gestion est pilotée de manière souple et diversifiée.
Une SCI peut intégrer différents types d’actifs : bureaux, résidences, commerces, voire d'autres SCPI ou OPCI. Cela permet une mutualisation des risques et une exposition à plusieurs segments du marché immobilier.
Les SCI profitent également du cadre fiscal protecteur de l’assurance vie, mais avec une liquidité souvent améliorée grâce à la gestion dynamique de l’assureur.
« En assurance vie, la SCI joue souvent le rôle d’enveloppe immobilière diversifiée, gérée avec agilité par l’assureur pour réduire les à-coups du marché locatif. » — Expert en stratégie patrimoniale
Comparaison SCPI vs SCI en assurance vie
Choisir entre SCPI et SCI en assurance vie nécessite d’examiner plusieurs critères : la performance, le risque, la liquidité, les frais et la fiscalité.
| Critère | SCPI | SCI |
|---|---|---|
| Rendement potentiel | Souvent plus élevé, loyers directs | Variable selon stratégie de gestion |
| Risques | Concentration patrimoniale possible | Mutualisation plus large |
| Liquidité | Moins liquide, délais de sortie | Souvent plus liquide via l’assureur |
| Frais | Frais d’entrée, gestion et rétrocession | Moins de frais en général |
| Accès à l’immobilier | Exposition à un secteur précis | Exposition diversifiée (SCPI, foncières, etc.) |
Mon conseil perso : Si tu privilégies un rendement stable et que tu acceptes une liquidité plus rigide, les SCPI ont du sens. En revanche, si tu préfères laisser l’assureur gérer une poche immobilière diversifiée, la SCI est plus souple.
Quels sont les frais liés aux SCPI et SCI dans un contrat d’assurance vie ?
Les frais sont un critère à ne pas négliger, car ils impactent directement la performance nette.
- SCPI : frais de souscription (entre 7 % et 10 %), frais de gestion annuels, frais internes de gestion immobilière.
- SCI : frais d’entrée généralement plus faibles, frais de gestion moindres, arbitrage souvent sans coût via l’assureur.
D’ailleurs, certaines compagnies proposent des SCPI avec une décote sur les frais d’entrée si l’achat se fait dans leur propre assurance vie. Cela nécessite de comparer les frais au cas par cas.
Quel profil d’investisseur pour chaque solution ?
La SCPI en assurance vie s’adresse aux investisseurs recherchant un complément de revenus régulier, souvent à moyen terme, avec une certaine tolérance à l’illiquidité et aux risques de vacance locative.
La SCI convient davantage à ceux qui souhaitent une gestion totalement déléguée, une meilleure liquidité et une allocation multi-immobilière travaillée par les professionnels de l’assureur.
Ma subtilité à connaître : Plusieurs SCI incluent jusqu’à 40 % de SCPI dans leur stratégie d’actifs. Tu crois choisir l’une, tu as un peu des deux ! Pense à lire le détail du portefeuille d’actifs gérés.
Quelle liquidité en assurance vie ? SCPI ou SCI ?
Dans une assurance vie, la liquidité est gérée par le contrat. Cela signifie que l’investisseur peut racheter ses unités de compte à tout moment, tant que la valorisation est disponible.
Mais, en pratique :
- Pour une SCPI : la cession des parts peut prendre plusieurs semaines, car elles doivent être rachetées sur le marché de la SCPI, sauf si l’assureur a prévu de racheter directement les parts.
- Pour une SCI : la liquidité est souvent plus fluide, car ce sont des parts créées et gérées par l’assureur sans marché secondaire complexe.
Ce point fait souvent la différence pour les investisseurs souhaitant une sortie rapide ou des mouvements fréquents dans leur contrat d’assurance vie.
SCPI ou SCI dans une stratégie patrimoniale ?
L’usage de l’une ou l’autre dépend de la logique d’investissement. Une SCPI est intéressante pour générer des revenus potentiels réguliers à long terme. Elle s’intègre bien dans une stratégie de capitalisation ou de retrait programmé.
Une SCI, à l’inverse, est idéale dans une optique de gestion flexible, diversification et préparation successorale. Sa structure permet de travailler des logiques d’optimisation de la transmission dans le cadre de l’assurance vie.
« Utiliser une SCI dans une assurance vie permet à la fois d’investir en immobilier et de transmettre plus simplement à ses héritiers. » — Notaire patrimonial
Enfin, intégrer ces deux solutions dans le même contrat reste souvent bénéfique. Cela permet de mixer rendement, mutualisation et maîtrise de la liquidité.


