Le démembrement de propriété appliqué aux parts de SCPI offre une mécanique patrimoniale singulière, souvent sous-estimée. Cette stratégie repose sur la dissociation de l’usufruit et de la nue-propriété, créant des leviers d’investissement ou de transmission puissants. Mais toutes les approches ne se valent pas. Plusieurs objectifs peuvent être visés : optimiser sa fiscalité, préparer une transmission sereine, ou diversifier ses revenus. C’est dans ce cadre que les stratégies de démembrement prennent tout leur sens.
| Stratégie | Profil ciblé | Avantages | Inconvénients | Durée conseillée |
|---|---|---|---|---|
| Acquisition en démembrement croisé | Couples, associés | Optimisation patrimoniale, transmission anticipée | Contraintes de gestion liées aux co-titulaires | 15 à 20 ans |
| Acquisition temporaire de l’usufruit | Sociétés soumises à l’IS | Revenus immédiats, amortissement fiscal | Pas de revalorisation du capital, fiscalité IS | 5 à 10 ans |
| Acquisition temporaire de la nue-propriété | Épargnants long-terme, préparation retraite | Prix réduit, plus-value à terme, pas de fiscalité immédiate | Aucun revenu pendant la période | 10 à 20 ans |
| Transmission avec démembrement (donation) | Parents souhaitant transmettre | Réduction des droits de donation, stabilité du capital | Irrévocable, nécessite une bonne planification | Long terme |
Calculateur de Demembrement SCPI
Démembrer des parts de SCPI : principes et fonctionnement
Définition du démembrement appliqué aux SCPI
En matière de SCPI (Sociétés Civiles de Placement Immobilier), le démembrement consiste à scinder la pleine propriété en deux droits distincts :
- La nue-propriété : droit de disposer de la part sans percevoir les revenus durant la période du démembrement.
- L’usufruit : droit de percevoir les revenus issus des parts, sans en avoir la propriété définitive.
Ce mécanisme peut être temporaire (généralement 3 à 15 ans) ou viager. Durant cette période, chaque partie détient ses droits et obligations propres, ce qui impacte différemment leur régime fiscal et patrimonial.
« Le démembrement permet de faire travailler différemment des euros dormants selon une stratégie patrimoniale ciblée. » – Cabinet Fidroit
Pourquoi utiliser le démembrement de SCPI ?
La séparation des droits sert généralement à :
- Anticiper une succession tout en conservant les revenus pour le parent usufruitier.
- Réduire sa fiscalité sur les revenus fonciers (notamment en cas d’achat en nue-propriété).
- Optimiser la trésorerie d’une entreprise via l’usufruit temporaire.
Les différentes stratégies pour démembrer des parts de SCPI
Stratégie 1 : Investir en nue-propriété pour capitaliser à long terme
L’achat en nue-propriété revient à renoncer aux loyers durant toute la période du démembrement pour acquérir les parts à prix réduit. À l’issue, l’investisseur récupère la pleine propriété. Cette stratégie s’adresse particulièrement aux profils :
- Faiblement fiscalisés actuellement, mais avec des perspectives de revenus futurs accrus.
- Préparant leur retraite avec une logique patrimoniale à 8-15 ans.
Aucun revenu n’étant distribué, l’investisseur n’est pas imposé sur ces biens tant que le démembrement est en cours.
Stratégie 2 : Acheter l’usufruit pour percevoir des revenus
L’achat de l’usufruit s’adresse souvent à une société ou une personne physique fortement fiscalisée avec un besoin immédiat de rentabilité. L’usufruitier perçoit l’intégralité des revenus de la SCPI pendant la durée du démembrement, sans en être le propriétaire.
Très utilisé pour :
- Compléter une trésorerie dormante en entreprise.
- Optimiser des périodes où l’impôt est faible (revenu en baisse temporaire).
Stratégie 3 : Transmission et donation avec démembrement
Le démembrement est également une voie prisée en matière de transmission patrimoniale. Les parents peuvent ainsi transmettre la nue-propriété à leurs enfants tout en conservant l’usufruit, et donc les revenus, jusqu’à leur décès. Cela allège fortement les droits de donation.
À la fin de l’usufruit, les enfants deviennent pleins propriétaires sans payer d’impôt supplémentaire. Le tout lié à une valorisation de la nue-propriété calculée selon un barème fiscal en fonction de l’âge de l’usufruitier.
Durée de démembrement et fiscalité selon les profils
La durée choisie influe directement sur la répartition entre usufruit et nue-propriété. Voici une vue synthétique :
| Durée du démembrement | Valorisation nue-propriété | Valorisation usufruit | Profil idéal |
|---|---|---|---|
| 5 ans | 85% | 15% | Société à l’IS avec excédent de trésorerie |
| 10 ans | 70% | 30% | Particulier avec objectif retraite |
| 15 ans | 55% | 45% | Transmission à long terme |
Cette valorisation est généralement définie par la société de gestion, selon un barème proche des données de l’administration fiscale, mais peut varier légèrement entre SCPI.
Avantages et limites du démembrement de parts de SCPI
Les bénéfices patrimoniaux et fiscaux
Utilisé avec précision, le démembrement permet de :
- Décorréler perception de revenus et détention du patrimoine.
- Réduire mécaniquement l’assiette imposable sur l’IFI.
- Favoriser une transmission anticipée à frais allégés.
En combinant les droits de donation avec la valorisation de la nue-propriété, le démembrement optimise la fiscalité successorale tout en conservant l’essence du contrôle du patrimoine.
Les contraintes à ne pas négliger
Chaque profil n’est pas compatible avec chaque stratégie. Parmi les freins :
- Illiquidité des parts pendant la durée du démembrement.
- Pas de répartition des plus-values selon démembrement (hors donation).
- Non-reversibilité de l’opération une fois signée.
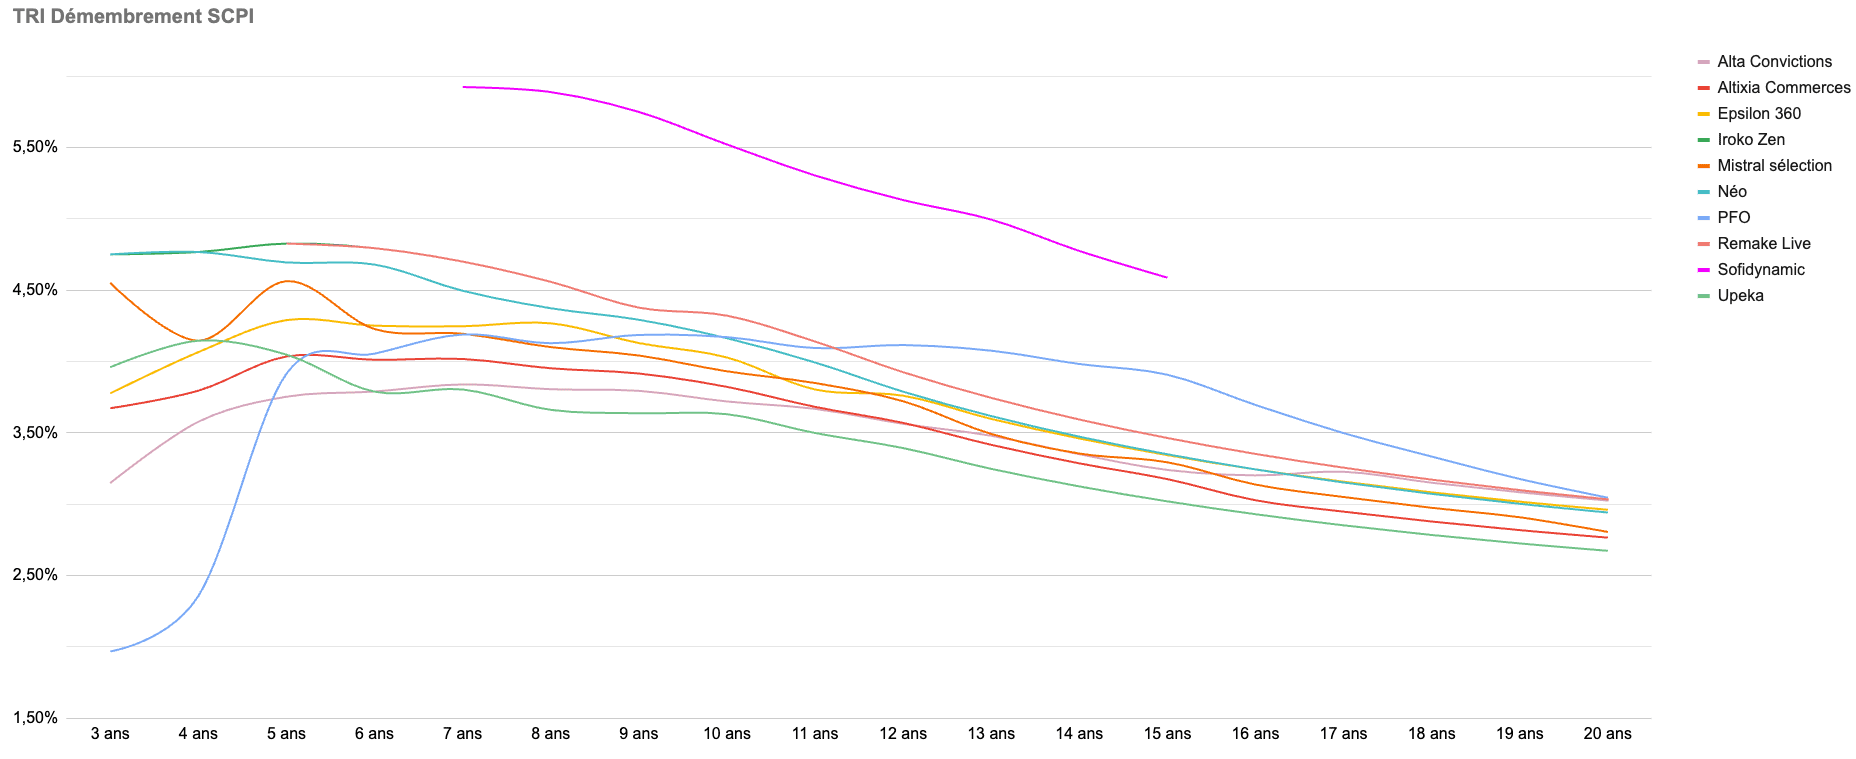
Certaines SCPI ne proposent pas naturellement des parts en démembrement ; cette option doit donc être évaluée dès l’entrée, avec accompagnement éventuel d’un conseiller en gestion de patrimoine.
Quel profil pour quel type de démembrement de SCPI ?
| Profil | Type d’investissement recommandé | Objectif |
|---|---|---|
| Cadre fiscalisé & proche de la retraite | Nue-propriété | Préparation à la retraite sans perte fiscale |
| Société à l’IS | Usufruit temporaire | Optimisation de trésorerie & fiscalité |
| Parents avec enfants majeurs | Donation avec démembrement | Transmission anticipée & réduction des droits |
« L’achat de parts démembrées offre une flexibilité patrimoniale unique : c’est à la fois du sur-mesure et du rendement structuré. » – Gilles N., Gestionnaire de patrimoine


