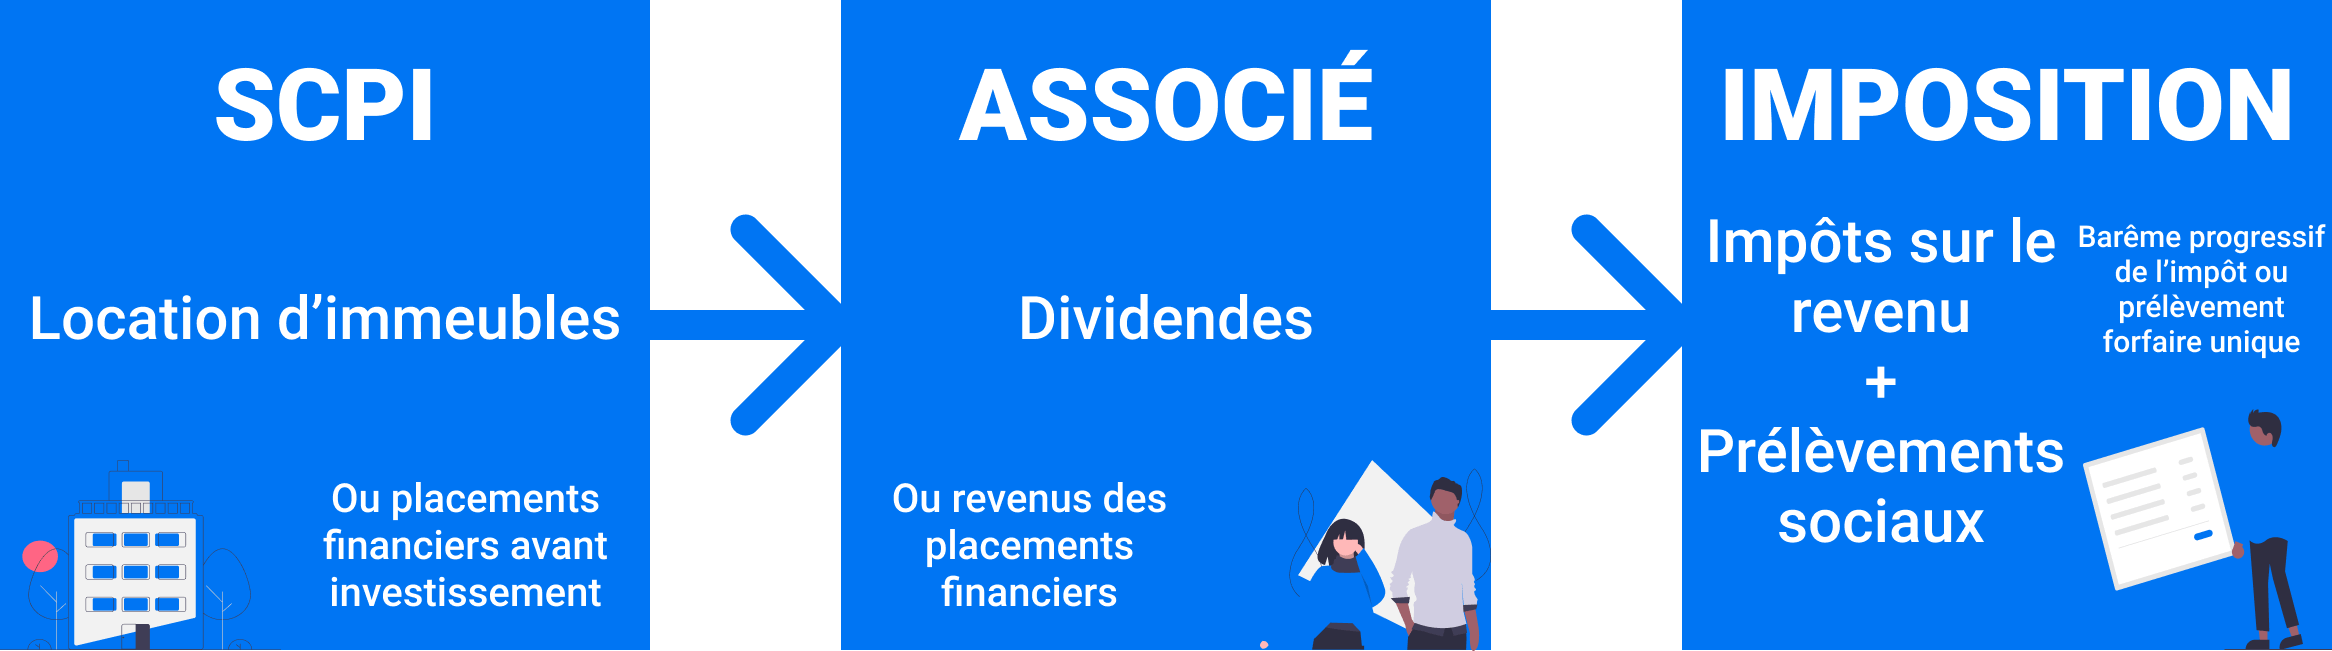
Les SCPI étrangères, logées en assurance vie, éveillent l’intérêt de nombreux épargnants à la recherche de diversification et d’optimisation fiscale. Ce placement croise deux mondes : celui de la pierre-papier investie au-delà des frontières françaises, et celui de la fiscalité douce de l’assurance vie. Mais comment se marient ces deux éléments sur le plan fiscal ? La réponse se joue entre conventions fiscales internationales, fiscalité de source et fiscalité à la sortie.
| Élément | Détails | À retenir 🌟 |
|---|---|---|
| Définition | Une SCPI étrangère est une Société Civile de Placement Immobilier investissant dans l’immobilier hors de France. | Permet de diversifier son patrimoine à l’international. |
| Placement via assurance vie | Les SCPI étrangères peuvent être intégrées dans un contrat d’assurance vie en unités de compte. | Optimisation fiscale possible 🛡️ |
| Fiscalité en direct | Revenus fonciers imposés selon les règles fiscales du pays d’investissement + déclaration en France avec crédits d’impôt. | Double imposition évitée grâce aux conventions fiscales ! |
| Fiscalité via assurance vie | Les revenus ne sont pas taxés immédiatement. L’imposition intervient uniquement en cas de rachat (retrait du contrat). | Défiscalisation à court terme 📉 |
| Prélèvements sociaux | Non dus sur les revenus étrangers non rapatriés dans le cadre d’un contrat d’assurance vie. | Avantage important comparé à l’investissement en direct ! |
| Durée de détention conseillée | Supérieure à 8 ans pour bénéficier d’un abattement fiscal sur les gains (4600 € pour un célibataire, 9200 € pour un couple). | Patience = réduction d’impôts ⏳ |
| Pièges à éviter | Vérifier la convention fiscale entre la France et le pays concerné ; attention aux frais. | Se faire accompagner d’un conseiller 🔍 |
Calculateur d’imposition SCPI etrangeres
Fiscalité des SCPI étrangères : comment ça fonctionne vraiment ?
Revenus fonciers provenant de biens à l’étranger
Une SCPI étrangère investit majoritairement dans des actifs immobiliers situés hors de France. Les loyers perçus proviennent donc de l’étranger, ce qui a des conséquences directes sur la fiscalité. Ces revenus sont généralement imposables dans le pays où se trouvent les biens, en vertu des conventions fiscales bilatérales signées entre la France et de nombreux États.
L’investisseur se voit donc imposé dans le pays de source, souvent par une retenue à la source. En France, ces revenus ne subissent pas une double imposition grâce à deux mécanismes : le crédit d’impôt et le mécanisme du taux effectif.
« Quand une SCPI est investie en Allemagne, les revenus fonciers sont d’abord imposés sur place à environ 15,825 %. La France exclut ensuite ces revenus du revenu imposable, mais les prend en compte pour déterminer le taux global d’imposition appliqué aux autres revenus du foyer. »
Focus : tableau comparatif des fiscalités par pays
| Pays de la SCPI | Fiscalité locale | Traitement fiscal en France |
|---|---|---|
| Allemagne | 15,825 % | Taux effectif + exonération |
| Pays-Bas | 0 % sur revenus immobiliers | Crédit d’impôt |
| Espagne | 24 % | Taux effectif |
| Italie | 26 % | Exonération avec revenu pris en compte |
SCPI étrangères en assurance vie : un traitement spécifique
Rappel des règles de fiscalité de l’assurance vie
L’assurance vie bénéficie d’un cadre fiscal propre, qui s’active uniquement lors d’un retrait (appelé rachat). Tant que vous ne retirez rien, les plus-values ne sont pas imposées. En cas de rachat, vous êtes imposé uniquement sur la quote-part des gains inclus dans le rachat.
Le régime fiscal applicable dépend de la durée du contrat et de la date des versements :
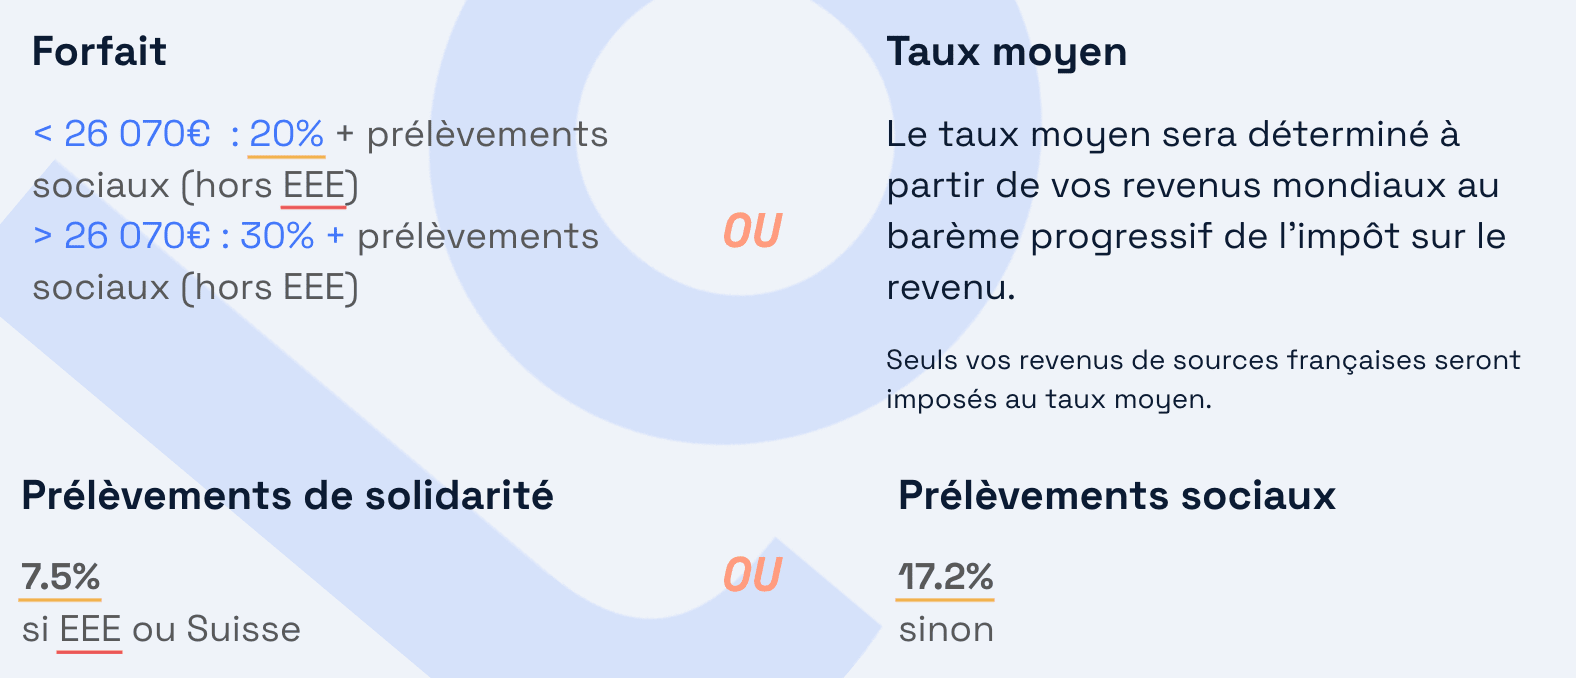
- Avant 8 ans : prélèvement forfaitaire unique à 30% (12,8% d’impôt + 17,2% de prélèvements sociaux)
- Après 8 ans : abattement annuel de 4 600 € (ou 9 200 € pour un couple) puis fiscalité allégée à 7,5%
Fiscalité SCPI étrangère en assurance vie
Lorsque la SCPI étrangère est détenue à travers une assurance vie, c’est l’assurance vie qui constitue le point d’imposition, et non pas les revenus générés à l’intérieur du contrat. Cela signifie que les revenus étrangers encaissés par la SCPI ne sont pas imposés chaque année chez l’épargnant, mais seulement lorsqu’il effectue un retrait.
Autre particularité : les revenus de source étrangère peuvent ne pas subir les prélèvements sociaux français à 17,2 % si aucun traitement fiscal n’est prévu par la convention bilatérale. Cela crée un avantage fiscal conséquent sur certaines poches d’actifs européens.
Impact des plus-values à la sortie
En cas de rachat partiel ou total, l’assujettissement fiscal sera calculé automatiquement. Toutefois, si la SCPI a produit des plus-values non réalisées logées dans le contrat, elles n’apparaissent pas directement dans la base imposable. Cela constitue un mécanisme efficace de capitalisation à l’abri de l’impôt.
Limites et subtilités du modèle SCPI étrangère en assurance vie
SCPI en unité de compte vs SCPI à capital fixe
Toutes les SCPI ne sont pas accessibles en assurance vie. Seules les SCPI éligibles en unité de compte peuvent être intégrées à un contrat. Elles présentent l’avantage de s’adapter à la structure même des contrats, mais limitent parfois le choix. Le capital minimum peut également être plus élevé que pour une acquisition en direct.
Risque de non-correspondance avec les conventions fiscales
Certains pays ne disposent pas d’accords suffisamment précis avec la France, ce qui peut générer des zones d’incertitude. Par exemple, le traitement des revenus immobiliers polonais, hongrois ou slovaques peut ouvrir des interrogations sur les droits à crédit d’impôt ou à exonération effective en cas de retrait.
« La fiscalité des SCPI internationales dépend toujours des règles de chaque État, mais aussi de leurs interactions avec le droit français. Cela nécessite un suivi régulier du contrat d’assurance vie sélectionné et une bonne documentation. »
À qui ce montage fiscal convient-il ?
Le montage SCPI étrangère en assurance vie s’adresse principalement :
- Aux investisseurs à horizon long terme
- À ceux recherchant un revenu non fiscalisé à court terme
- Aux patrimoines voulant se positionner sur des zones géographiques différentes de la France
- À ceux déjà imposés fortement sur le revenu
Pour une fiscalité optimisée, veillez à croiser les paramètres suivants :
- Durée de détention du contrat
- Pays d’investissement de la SCPI
- Moment du retrait (rachat)
- Statut fiscal du foyer investisseur
Synthèse stratégique
| Avantage | Inconvénient |
|---|---|
| Défiscalisation des revenus jusqu’au rachat | Choix de SCPI limité aux contrats |
| Pas de prélèvements sociaux sur certains revenus | Complexité des conventions fiscales |
| Souplesse des rachats programmés | Fiscalité lors des rachats |


