Entre la promesse de rendement des SCPI et la simplicité fiscale du micro-foncier, les investisseurs en immobilier locatif se posent une question clé : où se situe réellement la meilleure rentabilité en 2024 ? Alors que certains fonds atteignent des rendements impressionnants, d’autres stratégies peinent à dépasser les 3 % nets. L’équilibre entre performance, sécurité et fiscalité redéfinit les arbitrages.
| Aspect | SCPI (2024-2025) | Micro-foncier |
|---|---|---|
| Type de placement | Placement collectif (parts d’immobilier gérées) | Régime fiscal pour revenus locatifs directs |
| Rendement moyen | 4 à 4,5 % (jusqu’à 11,18 % pour les top SCPI) | 2 % à 4 % brut (souvent < 3 % net) |
| Diversification | Géographique et sectorielle | Faible (1 bien, 1 zone) |
| Gestion | Professionnelle, optimisée | Individuelle par le propriétaire |
| Mutualisation du risque | Oui (nombreux locataires, secteurs variés) | Non (dépendance à un bien ou locataire) |
| Fiscalité | Variable selon SCPI (classique, fiscale, Européenne) | Abattement forfaitaire de 30 % |
| Liquidité | Moyenne (marché secondaire possible) | Faible (revente d’un bien = plus complexe) |
| Accessibilité | À partir de quelques centaines d’euros | Nécessite un achat immobilier complet |
| Exemples de rendements 2025 | Comète (11,18 %), Osmo Énergie (9,33 %), Mistral Sélection (8,59 %) | 2 à 3 % net après charges et impôts |
SCPI et micro foncier : avis et rendements attendus en 2024
SCPI : des rendements dynamiques en hausse
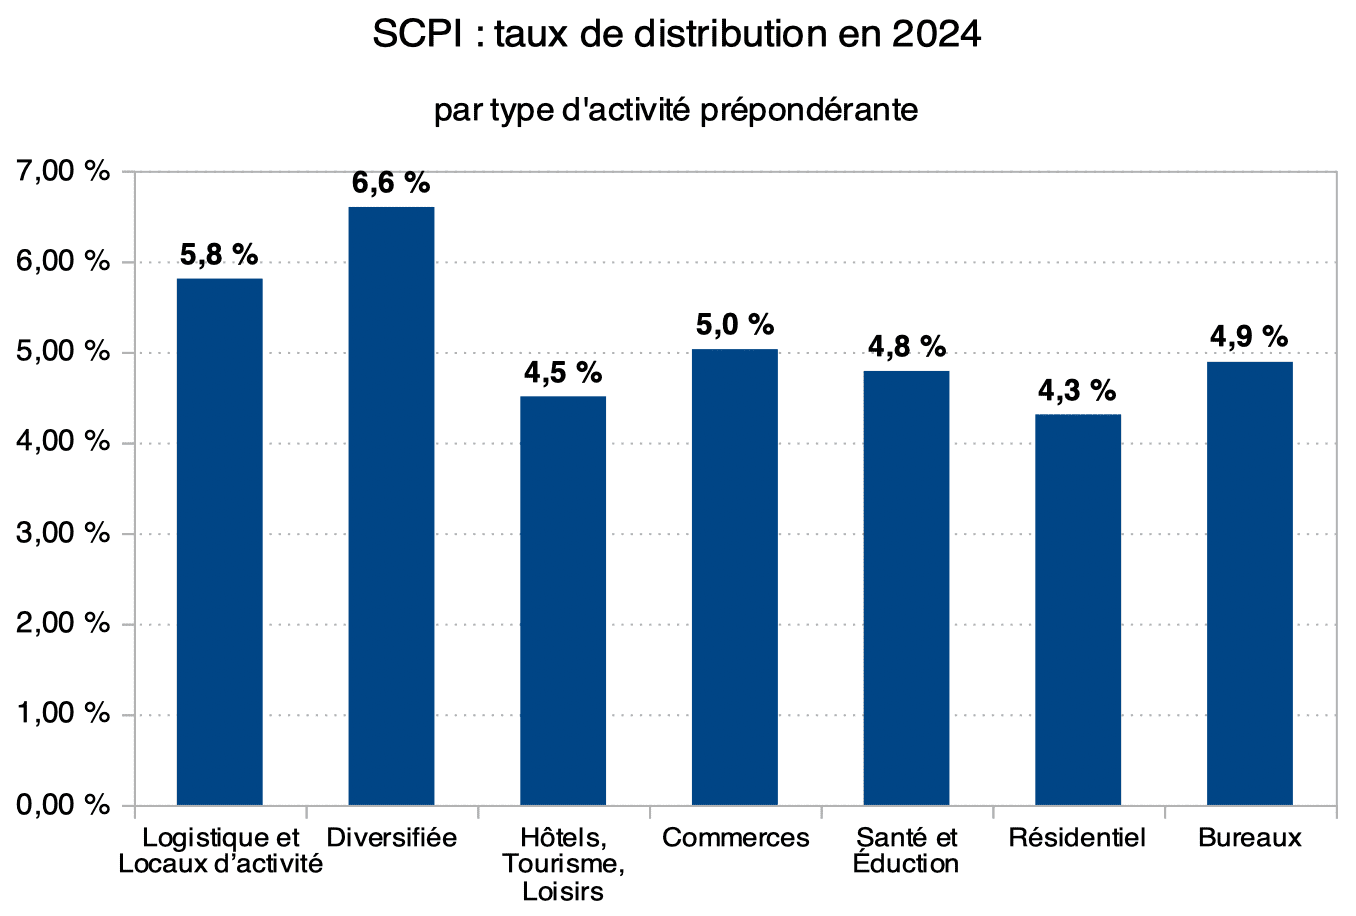
Le marché des SCPI poursuit sa mutation en 2024, avec une tendance haussière des taux de distribution. Après une performance moyenne de 4,52 % en 2023, le rendement estimé pour 2024 atteint 4,72 %. Certaines SCPI affichent même des rendements espérés entre 6 % et 8 %, bien au-delà du marché traditionnel résidentiel.
En 2025, plusieurs fonds immobilier se distinguent :
| Classement | SCPI | Rendement |
|---|---|---|
| 1 | Comète | 11,18 % |
| 2 | Osmo Énergie | 9,33 % |
| 3 | Mistral Sélection | 8,59 % |
| 4 | Transitions Europe | 8,25 % |
| – | Corum Origin | Rendement compétitif |
Les SCPI comme Épargne Pierre Europe ou Épargne Pierre offrent également des rendements attractifs : entre 6,5 % et 7 % pour l’une, et 5,28 % pour l’autre.
Mon conseil : Privilégiez les SCPI diversifiées au niveau européen. Les jeunes SCPI avec une stratégie opportuniste dans la logistique ou le secteur de l’énergie ont un rapport rendement/risque vraiment intéressant en ce moment.
Le micro-foncier : stabilité mais rentabilité contenue
Contrairement aux SCPI, le micro-foncier ne désigne pas un produit immobilier, mais un régime fiscal simplifié. Il concerne les propriétaires qui perçoivent moins de 15 000 € de loyers par an en location nue. Le régime applique un abattement automatique de 30 % sur les revenus bruts, limitant la complexité déclarative.
Côté rendement, l’investissement en immobilier résidentiel traditionnel sous ce régime génère :
- Un rendement brut entre 2 % et 4 %
- Un rendement net souvent inférieur à 3 % une fois les charges et la fiscalité déduites
En l’absence de mutualisation ou de diversification, chaque problème d’impayé ou de vacance locative a un impact direct sur la rentabilité nette.
À garder en tête : Le micro-foncier, c’est pratique sur la paperasse. Mais il ne protège ni contre la vacance locative ni contre une dévalorisation locale. C’est du one-player-mode, parfois risqué sans filet.
SCPI vs micro foncier : comparatif complet des rendements
| Critère | SCPI | Micro-foncier |
|---|---|---|
| Type de placement | Collectif (parts immobilières) | Individuel (régime fiscal simplifié) |
| Rendement 2024 | 4 % à 7,5 % | 2 % à 4 % brut |
| Diversification | Oui (secteurs + zones) | Non |
| Mutualisation du risque | Oui | Non |
| Fiscalité | Complexe mais optimisable | 30 % d’abattement |
| Liquidité | Relativement moyenne | Dépend de la vente du bien |
Facteurs qui boostent ou freinent les rendements
Les écarts de performance observés entre SCPI et micro-foncier s’expliquent par plusieurs éléments clés :
- Typologie de SCPI : rendement vs fiscalité (immobilier d’entreprise ou Pinel/Malraux)
- Gestion des actifs : gestion active = loyers optimisés et faible vacance
- Diversification géographique : diminue l’impact des fluctuations régionales
- Contexte économique : indexation des loyers, inflation, valeur de revente
« La mutualisation du risque locatif est une force majeure des SCPI. Là où le particulier isolé peut subir une vacance de 3 mois, une SCPI la compense généralement par d’autres biens en bail. » – Analyste Patrimoine Indépendant
Les secteurs qui tirent les performances vers le haut en 2025 :
- Bureaux premium dans les grandes métropoles
- Logistique connectée au e-commerce européen
- Immobilier éducatif et santé : locataires stables, besoins structurels
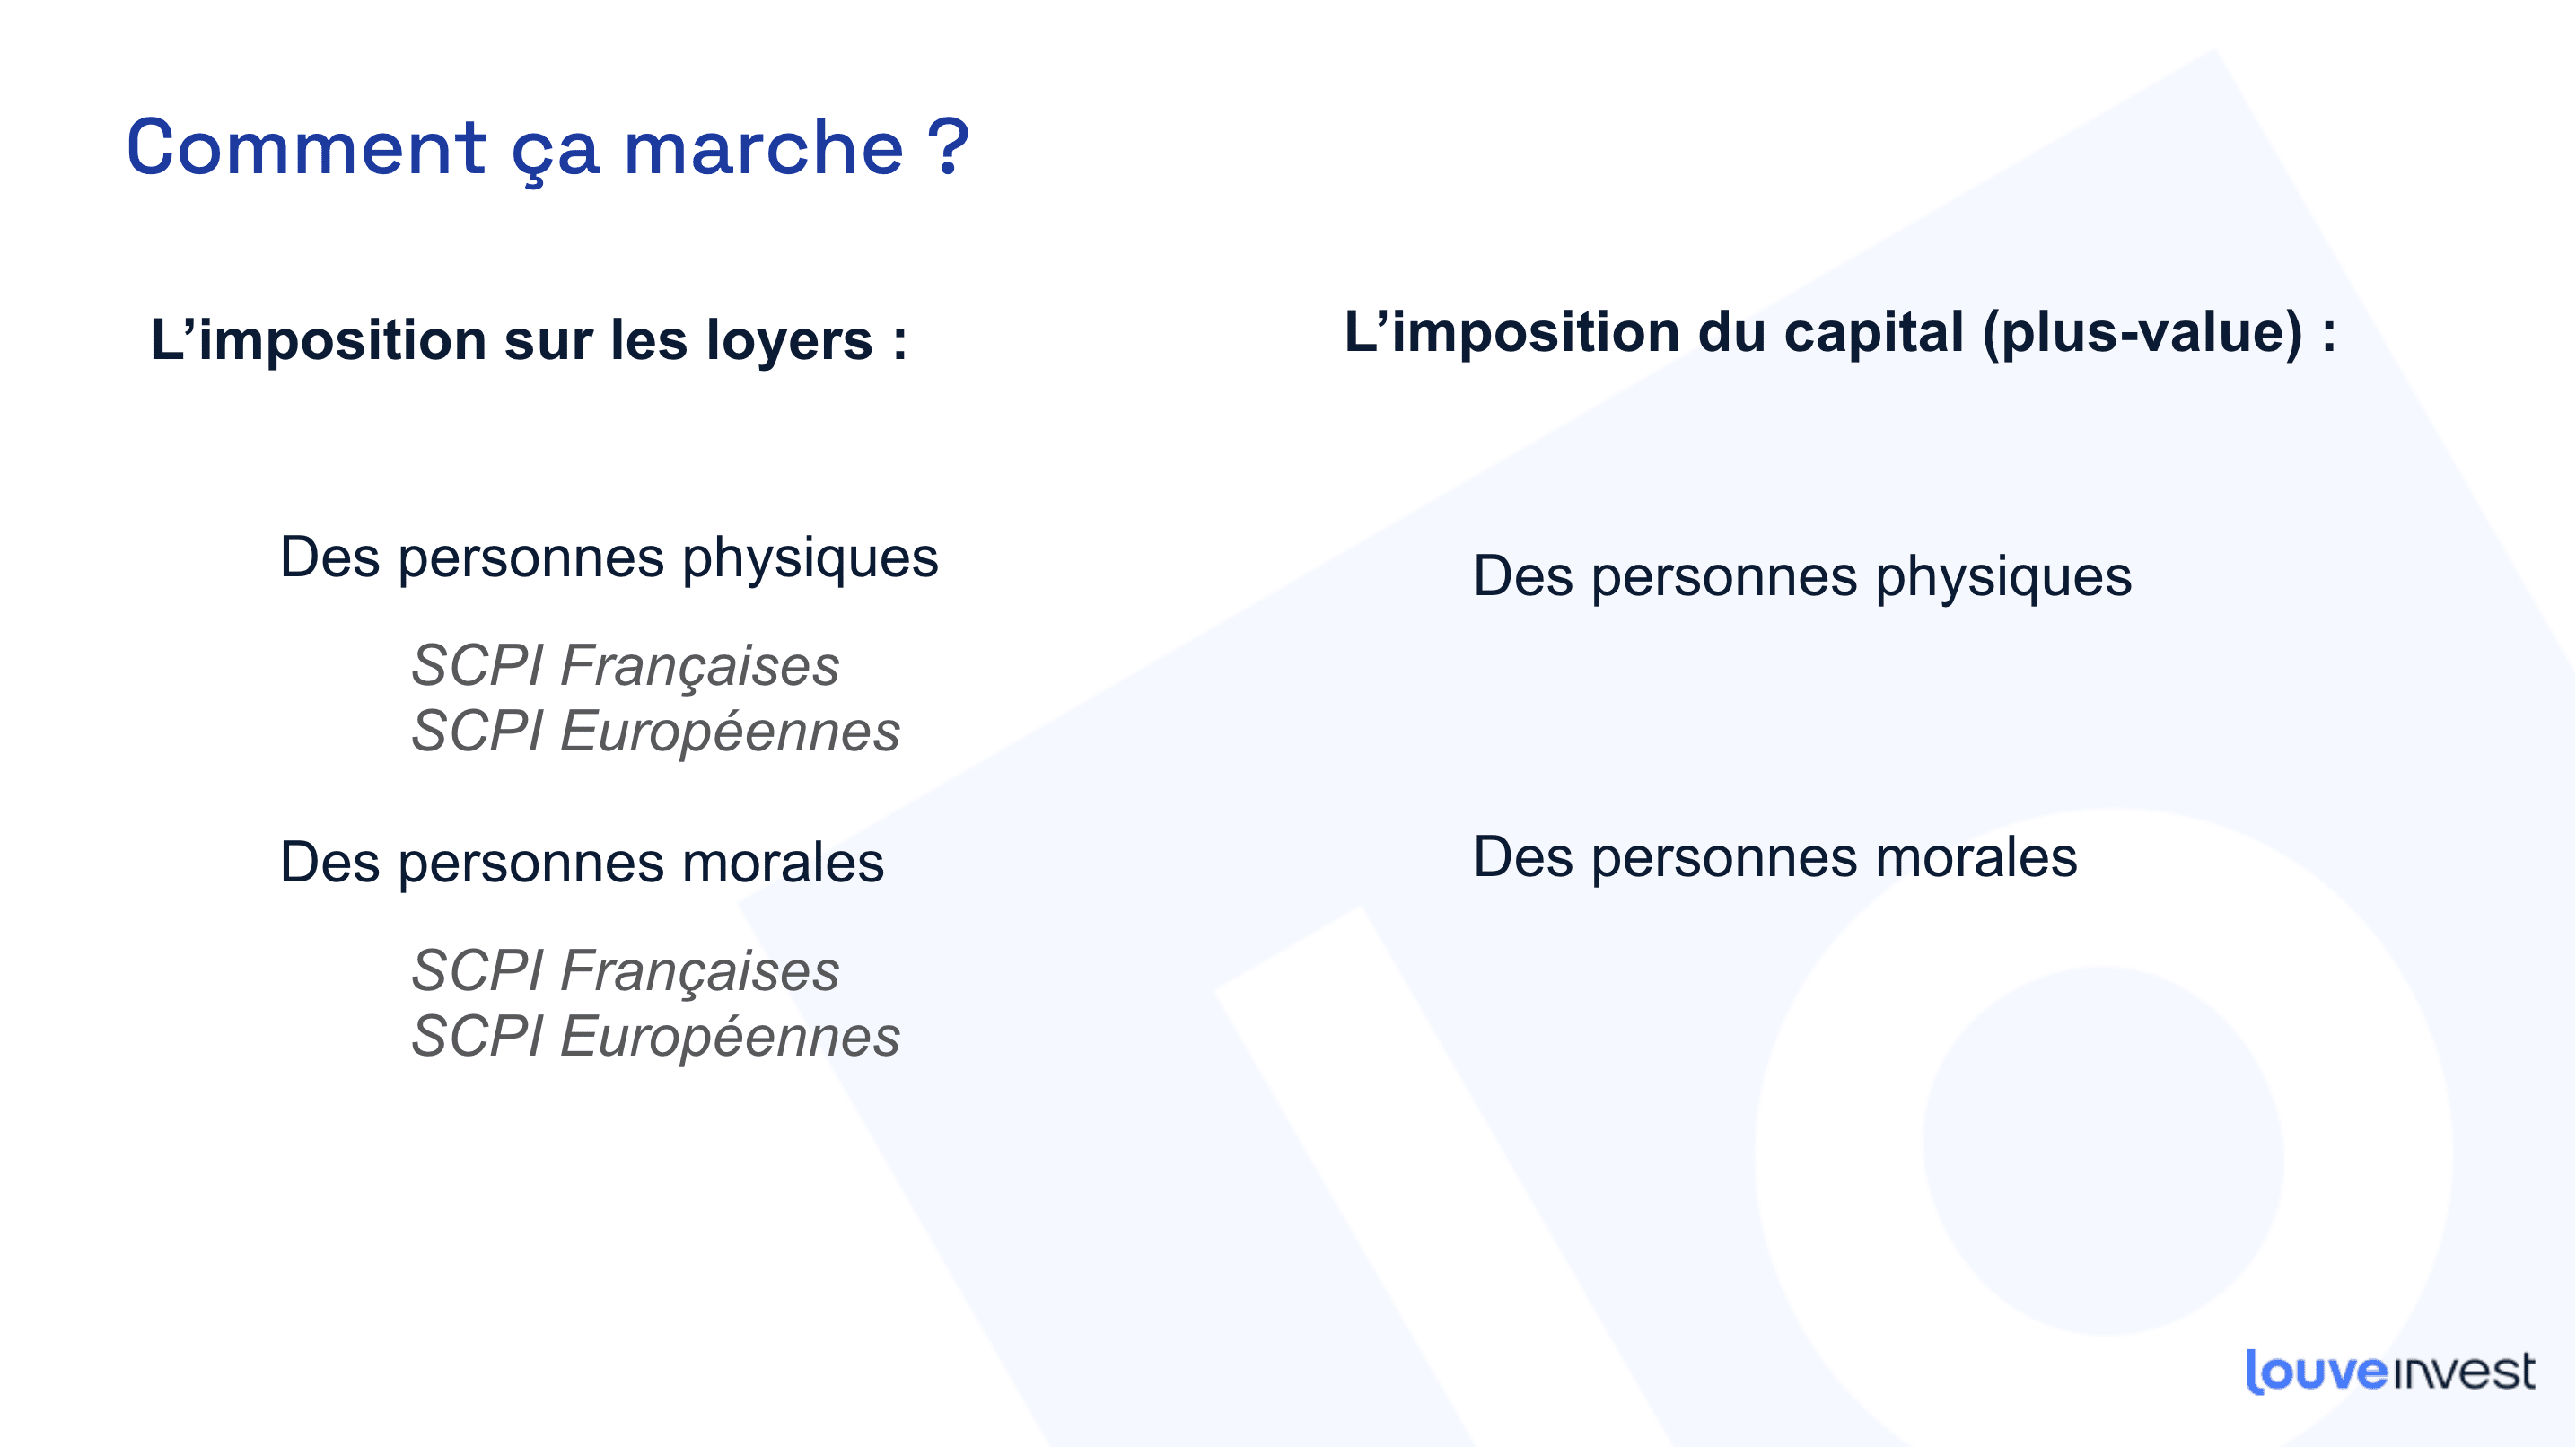
Souplesse fiscale vs potentiel de performance
Fiscalité : un moteur pour arbitrer
Le micro-foncier séduit parfois pour sa simplicité. Mais dès que les revenus locatifs dépassent le seuil de 15 000 €, le régime réel s’impose, avec ses obligations comptables.
Les SCPI imposent quant à elles une lecture plus fine. Le rendement brut ne suffit pas : le rendement net après impôts varie selon votre tranche marginale d’imposition, les frais de gestion, ou encore la localisation fiscale des immeubles (France ou Europe, notamment pour payer moins de prélèvements sociaux).
Rendement net : qui a l’avantage selon les profils ?
Pour les foyers fortement imposés, une SCPI européenne avec fiscalité étrangère peut dégager un rendement net d’impôt plus favorable qu’un bien en micro-foncier détenu à Paris ou Lyon. À l’inverse, un contribuable faiblement imposé tirera mieux son épingle du jeu d’un studio bien placé avec le micro-foncier… à condition de bien le gérer.
Petit tuyau : Ne vous fiez jamais uniquement au rendement brut. Comparez systématiquement le rendement net après impôt. Deux placements à 5 % bruts peuvent n’avoir que 2 % ou 4 % nets selon votre situation fiscale.
Quels risques pour les deux stratégies ?
Chaque option comporte son lot de contraintes, souvent sous-estimées :
- SCPI : décote possible en cas de baisse du marché immobilier, frais de souscription élevés, marché secondaire parfois tendu.
- Micro-foncier : vacance locative, impayés, gestion chronophage, dépendance à un marché local étroit.
« Je pensais que gérer mon petit T2 en micro-foncier serait simple. Finalement, entre les travaux, les justificatifs pour l’assurance loyer impayé… j’ai basculé sur les SCPI au bout de deux ans. Plus calme, plus fluide. » – Cédric T., investisseur depuis 2019
SCPI et micro foncier ont des approches fondamentalement différentes. L’un mise sur la mutualisation, l’autre sur la simplicité administrative. L’arbitrage dépendra du profil fiscal, du besoin de liquidité et du rapport au risque locatif.


