En 2025, les investisseurs avertis ne se contentent plus de rendement immédiat. Beaucoup cherchent à construire un patrimoine optimisé, fiscalement avantageux et structuré sur le long terme. C’est précisément là que la stratégie de SCPI en nue-propriété s’impose comme une réponse adaptée aux profils fiscalisés. Avec des perspectives claires de plus-value différée et une mécanique de rendement ajustée aux nouvelles réalités économiques, cette approche séduit de plus en plus.
| Thématique | Informations clés | Ce qu’il faut retenir |
|---|---|---|
| Contexte immobilier 2025 | • Marché en transition • SCPI performantes malgré un recul • Rendement SCPI classiques : 4,72 % en 2024 | Bonne résilience malgré un environnement plus exigeant |
| SCPI les plus rentables | • Comète : 11,18 % • Osmo Énergie : 9,33 % • Mistral Sélection : 8,59 % • Transitions Europe : 8,25 % | Des SCPI à haut rendement existent encore |
| Principe de la nue-propriété | • Achat sans usufruit • Durée : 5 à 15 ans • Pleine propriété à terme | Pas de revenu immédiat, mais fort potentiel à terme |
| Avantages financiers | • Décote à l’achat : 15–40 % • Pas d’imposition sur le revenu pendant la période • Pas d’IFI • Revalorisation automatique | Idéal pour optimiser fiscalement un capital |
| Fiscalité & stratégie | • Horizon long terme (≥ 8 ans) • Profil : fort TMI (≥ 30 %) • Objectif : préparation retraite, transmission | Optimisation patrimoniale en douceur |
| Profil idéal | • Pas besoin de revenus à court terme • Volonté de défiscaliser • Vision long terme | Investisseurs patients à fort fiscalité |
| Réglementation 2025 | • Nouvelles clés de démembrement • Montages plus performants grâce aux taux | Cadre favorable aux solutions différées |
| Bénéfices complémentaires | • Mutualisation du risque • Diversification sectorielle et géographique | Meilleure sécurité et stabilité à long terme |
SCPI en nue-propriété : fonctionnement précis et logique patrimoniale
Acquisition en nue-propriété : comprendre la mécanique
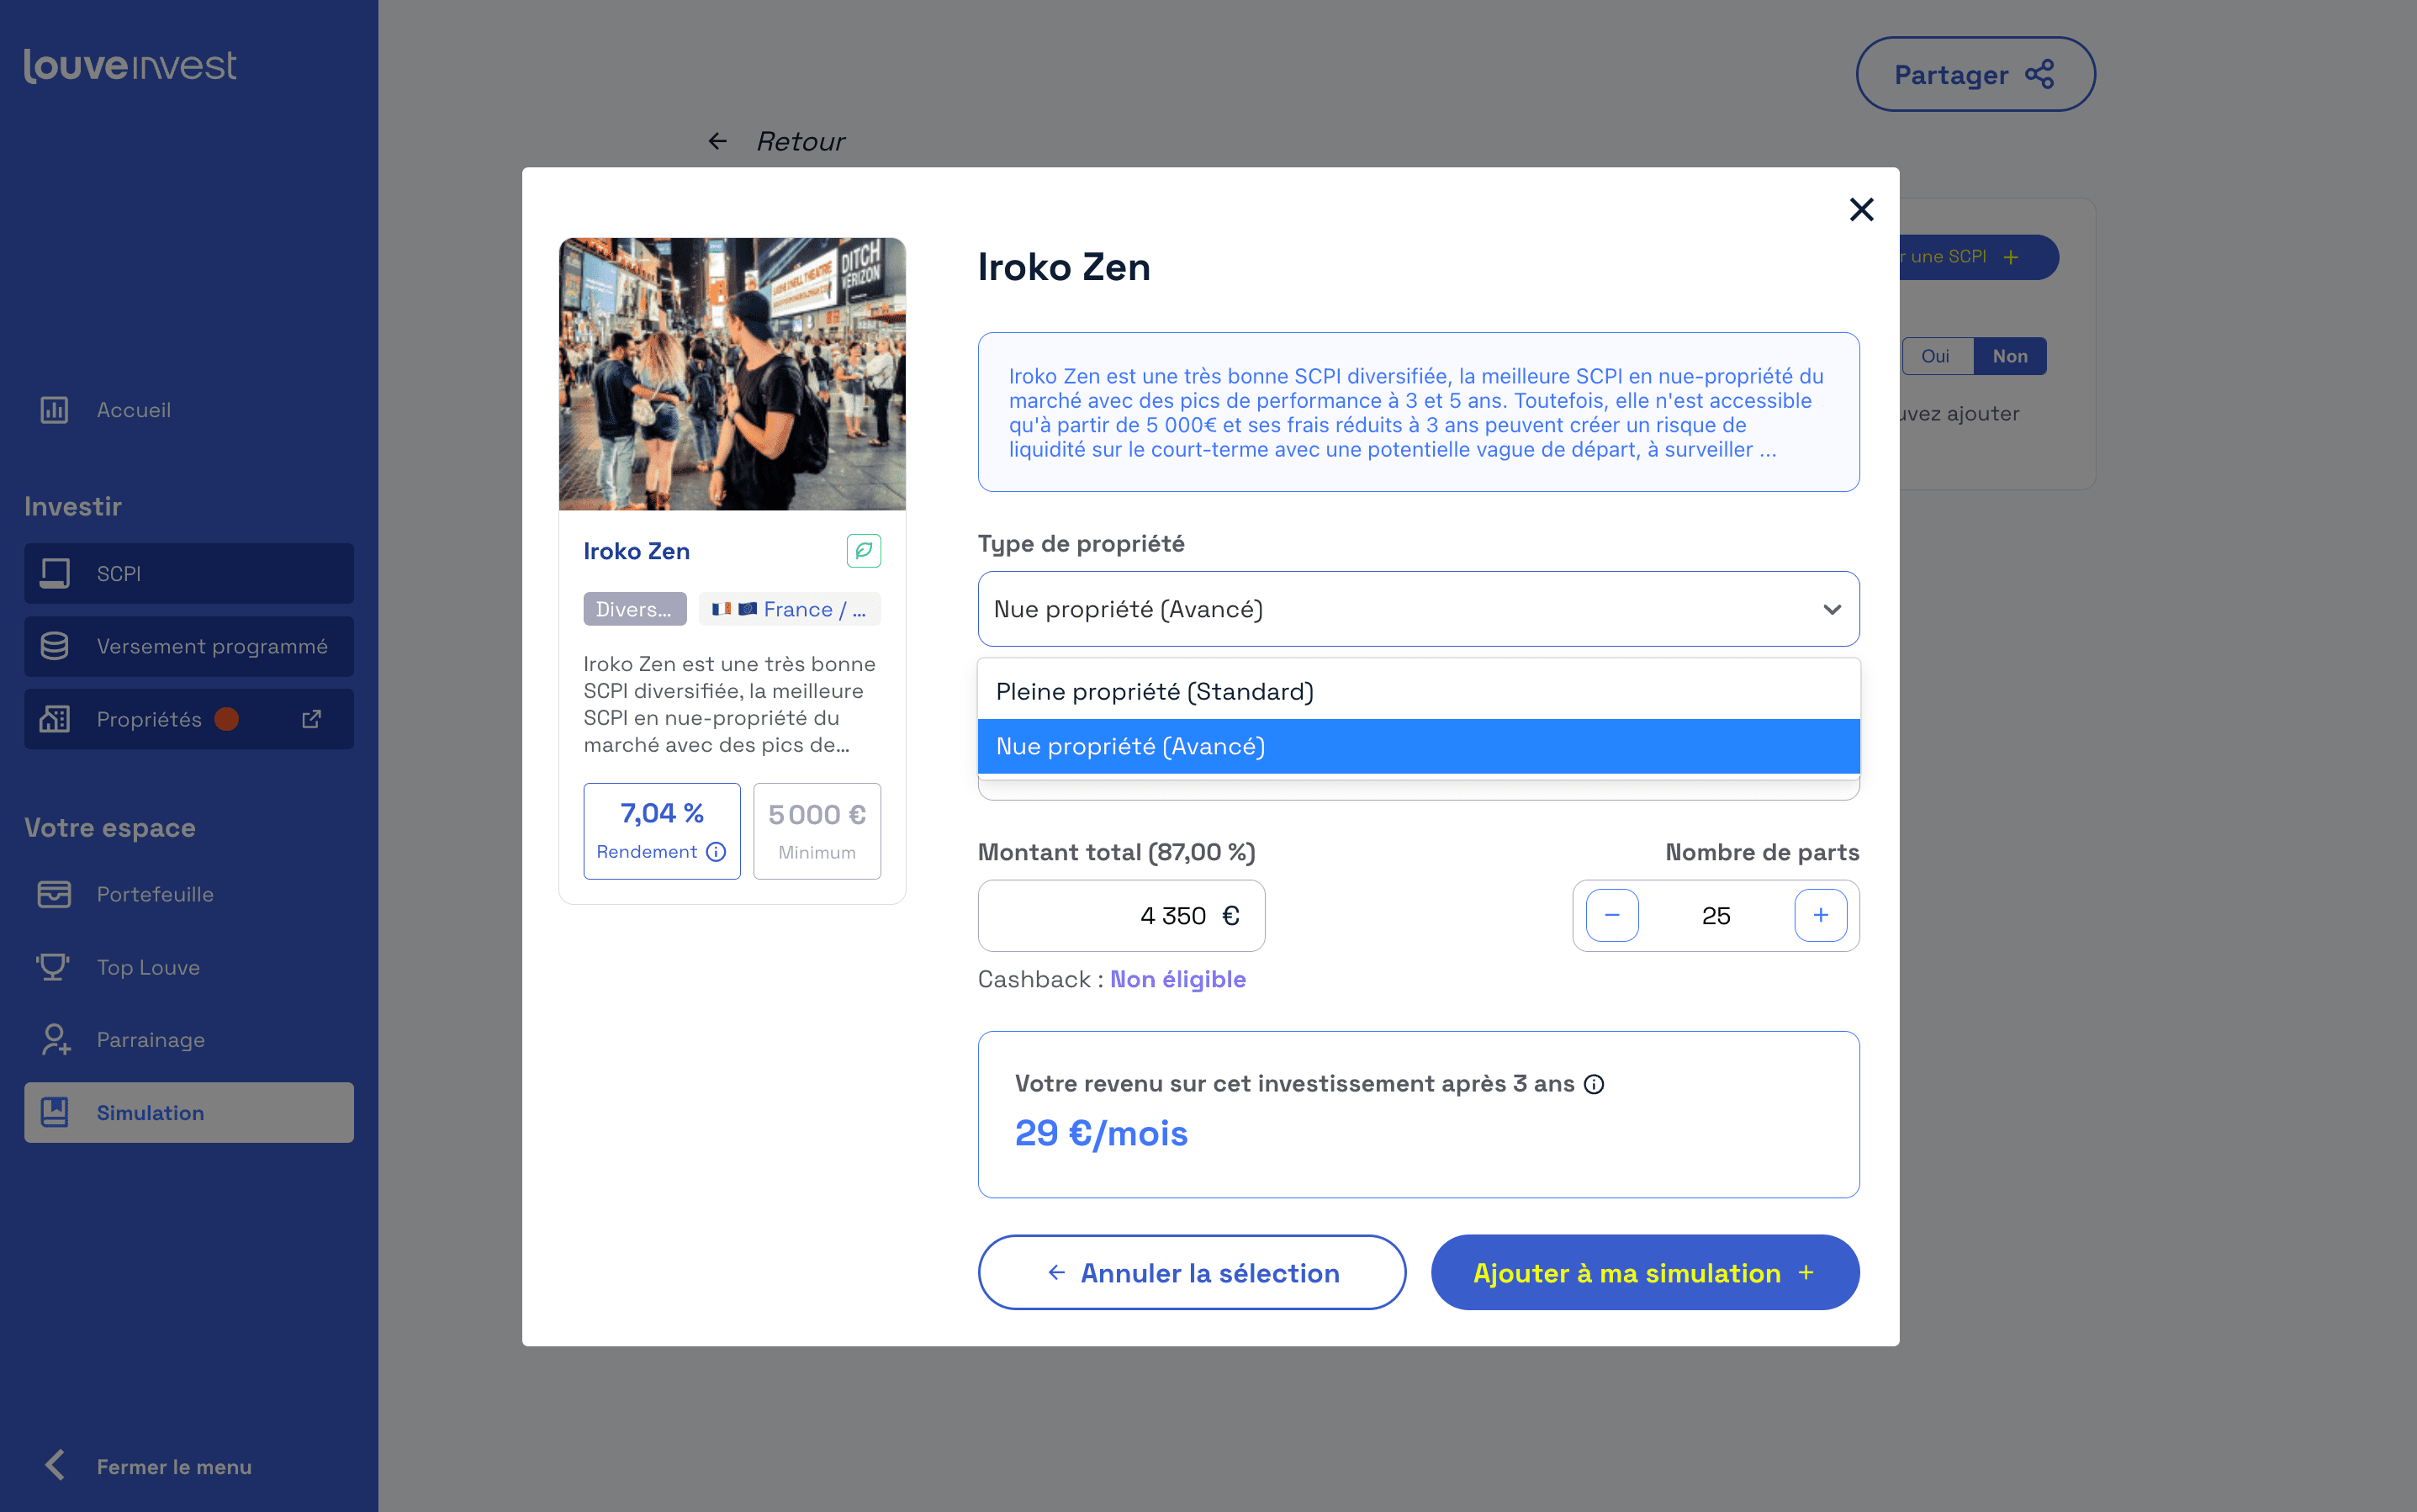
La nue-propriété de parts de SCPI repose sur un mécanisme simple : l’investisseur achète des parts « allégées » de l’usufruit. Il ne percevra pas de revenus pendant une période définie (5, 10 ou 15 ans), mais il bénéficie d’une réduction immédiate sur le prix d’acquisition. Pendant ce temps, un tiers (souvent institutionnel) perçoit les loyers.
À la fin du démembrement, l’investisseur récupère automatiquement la pleine propriété et déclenche la perception des loyers. L’opération s’inscrit donc dans une stratégie à long terme, idéale pour construire un revenu immobilier différé ou préparer sa retraite.
L’acquisition de la nue-propriété permet une transmission optimisée : aucun droit d’usufruit ne figure dans la base taxable à l’IFI ni sur les revenus fonciers.
Mon conseil : si tu cherches à anticiper ta retraite sans alourdir ta fiscalité aujourd’hui, la nue-propriété SCPI joue à fond la carte de l’intelligence patrimoniale. Reste concentré sur ton horizon de 8 à 10 ans minimum.
Nu propriété SCPI : avis, stratégies et ciblage
Quel investisseur est concerné ?
Cette stratégie séduit surtout :
- Les contribuables soumis à un TMI élevé (≥ 30%).
- Les épargnants orientés sur le long terme sans besoin immédiat de revenus.
- Ceux préparant une transmission patrimoniale ou un futur complément retraite.
Autrement dit, si tu veux perdre moins en fiscalité aujourd’hui et gagner mieux demain, la SCPI en nue-propriété coche plusieurs cases.
Retours d’expérience des investisseurs
« En choisissant une SCPI en nue-propriété pour 10 ans, j’ai réduit la facture fiscale et préparé sereinement ma retraite. À la fin, je récupère un actif générateur de revenus sans surcoût. » – Julien, 46 ans, cadre expatrié.
SCPI en nue-propriété : rendement potentiel et décotes observées
Une logique de rentabilité différée mais puissante
Le rendement d’une SCPI en nue-propriété ne se lit pas en flux annuel. Il repose sur une décote à l’achat combinée à la récupération automatique de l’usufruit. En 2025, les décotes observées selon la durée sont :
| Durée de démembrement | Décote moyenne |
|---|---|
| 5 ans | ≈ 20 % |
| 10 ans | ≈ 32 % |
| 15 ans | jusqu’à 40 % sur certaines SCPI |
Une fois le démembrement terminé, les loyers sont versés en intégralité sans avoir payé le prix plein à l’entrée.
Astuce perso : Si t’hésites sur la durée, opte pour une décote autour de 10 ans. Tu optimises la fiscalité sur une période significative tout en profitant d’un levier prix intéressant au retour à la pleine propriété.
Taux de Rentabilité Interne (TRI) estimé
En 2025, les simulations de TRI pour des stratégies en nue-propriété donnent les fourchettes suivantes :
- Courte durée (5 ans) : TRI entre 4,5 % et 5,3 %.
- Moyenne durée (10 ans) : TRI entre 5,5 % et 6,5 %.
- Longue durée (15 ans) : TRI jusqu’à 7 % selon la SCPI choisie.
Fiscalité et impact sur l’IFI : atouts notables
La stratégie de nue-propriété SCPI propose un double levier fiscal :
- Pas d’imposition sur les loyers durant le démembrement.
- Exclusion du patrimoine immobilier taxable à l’IFI (l’usufruitier est redevable).
Aucune majoration de plus-value ne s’applique à la revente : le prix d’origine retenu est celui de la pleine propriété, ce qui évite une correction défavorable dans le calcul.
Piloter son patrimoine via la nue-propriété
Pour un investisseur stratège, le montage devient une arbitrage patrimonial intelligent. Il permet de choisir quand percevoir et quand lisser sa charge fiscale. Dans un monde où les taux remontent, les clés de démembrement se sont ajustées, et cet effet mécanique renforce l’attractivité intrinsèque de l’approche.
Comparer les rendements SCPI classiques vs SCPI en nue-propriété
| Type de SCPI | Rendement Net 2024 | TRI estimé 2025 |
|---|---|---|
| SCPI à capital variable (classique) | ≈ 4,72 % | 5 % à 6 % |
| SCPI en nue-propriété (10 ans) | NA (aucun revenu annuel) | 5,5 % à 6,5 % (revalorisation intégrée) |
Ce tableau met en lumière que la SCPI en nue-propriété s’adresse bien à une logique de capitalisation, non de perception immédiate.


