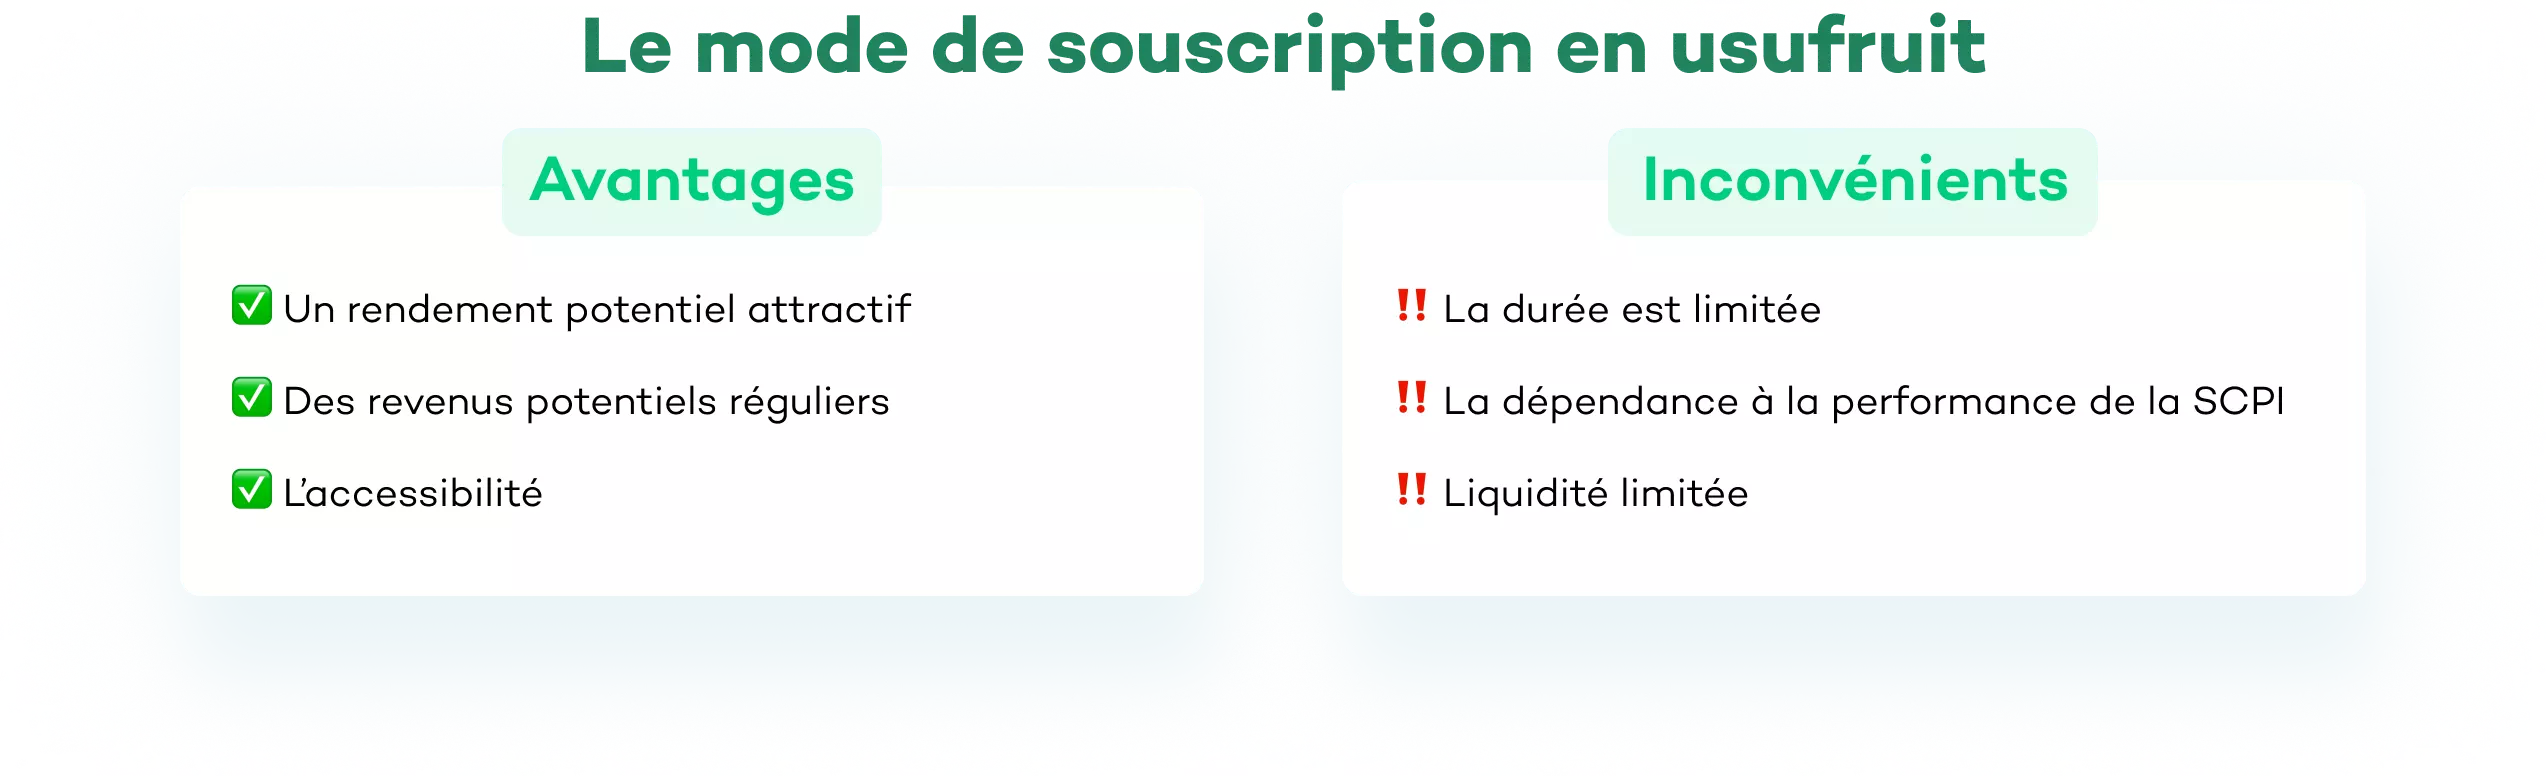
Optimiser sa fiscalité avec des produits d’investissement immobilier n’est pas réservé aux experts. En associant le démembrement de propriété à une SCPI ou à une SCI, certaines stratégies patrimoniales offrent des leviers puissants tout en répondant à des enjeux de transmission, de rendement ou de fiscalité. Encore faut-il bien comprendre comment s’articulent ces mécanismes.
| Aspect fiscal | SCPI en démembrement | SCI en démembrement |
|---|---|---|
| Imposition des revenus | L’usufruitier est imposé sur les revenus perçus (revenus fonciers ou financiers). | Idem : l’usufruitier SCI déclare et paie l’impôt sur les revenus générés par la société. |
| Avantage fiscal du nu-propriétaire | Aucun revenu imposable à déclarer. Intéressant pour réduire l’IFI et optimiser la succession. | Même logique : pas d’imposition durant la phase de nue-propriété. |
| Réduction de l’IFI | Le nu-propriétaire n’intègre pas la valeur dans son assiette IFI. | Exonération d’IFI possible pour la nue-propriété, selon structuration. |
| Transmission du patrimoine | Permet d’anticiper la succession grâce à la donation de la nue-propriété avec des droits allégés. | SCI : outil souple pour transmettre tout en gardant le contrôle (statuts modulables). |
| Durée typique du démembrement | 5 à 10 ans en général. Acte temporaire. | Peut être défini librement dans les statuts ou par donation/décès. |
| Souplesse juridique | Fonctionne dans un cadre défini par la société de gestion. | Grande liberté statutaire. Paramétrage possible de tous les droits et rapports. |
| Public cible | Investisseurs recherchant un placement défiscalisé à moyen terme. | Familles, SCI familiales et patrimoines à structurer dans le temps. |
Calculateur de Demembrement Immobilier
Le démembrement en SCI ou SCPI : définition et fonctionnement
Qu’est-ce que le démembrement de propriété ?
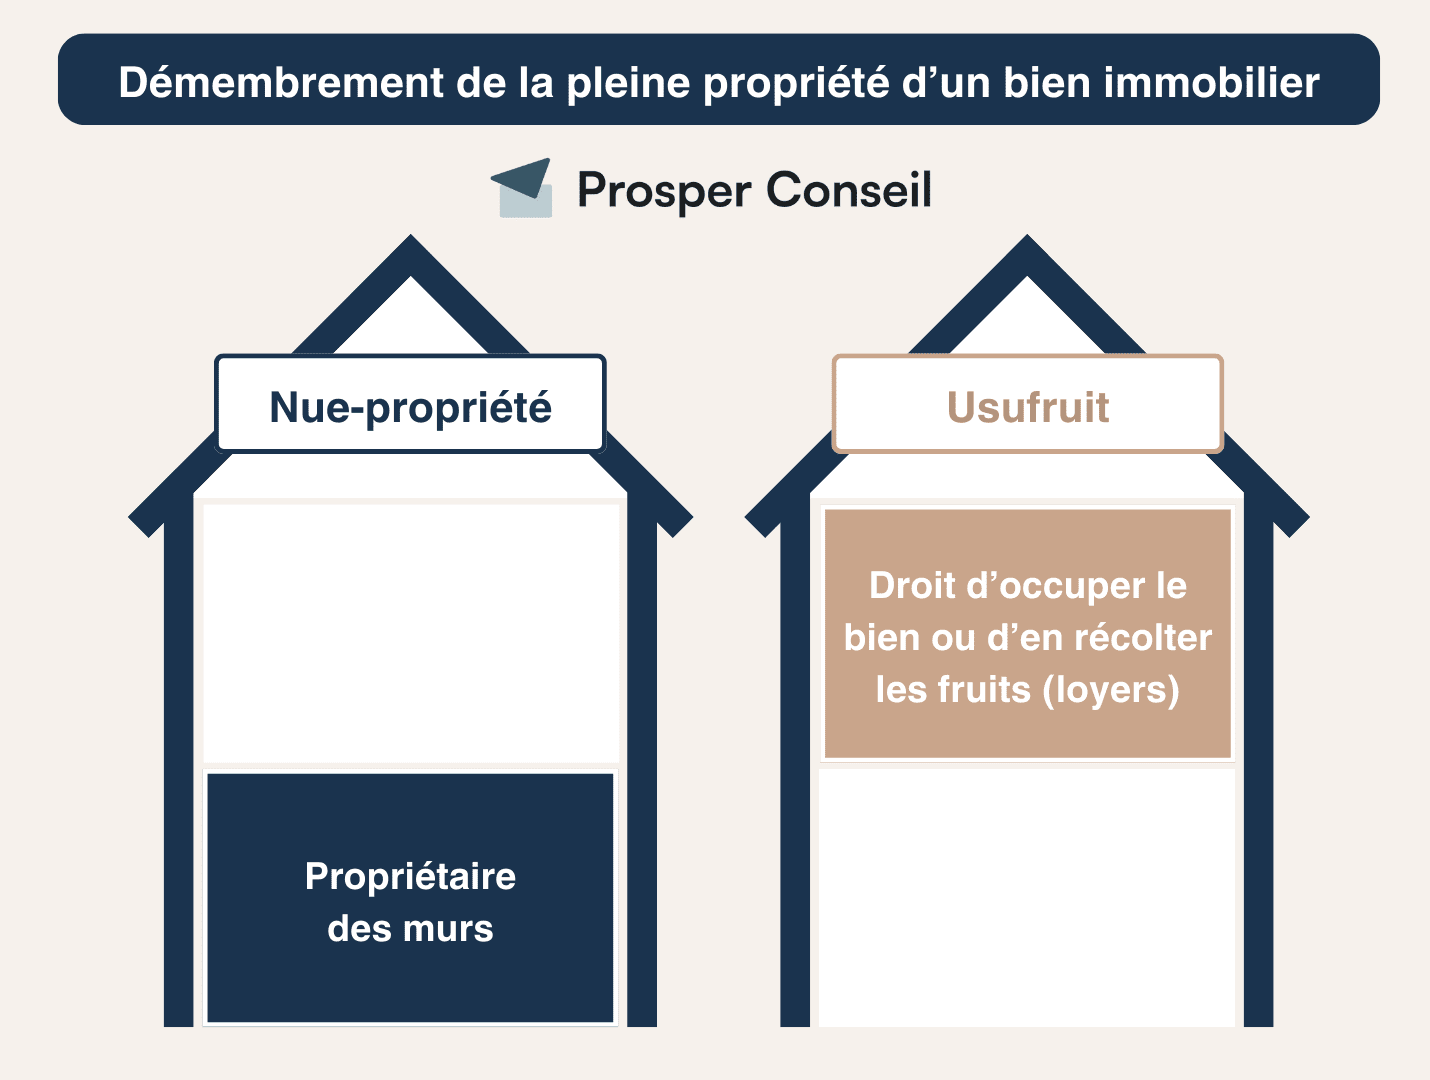
Le démembrement consiste à scinder la pleine propriété d’un bien immobilier en deux droits distincts :
- L’usufruit : le droit de jouir du bien ou d’en percevoir les revenus (loyers).
- La nue-propriété : le droit de disposer du bien, notamment pour le transmettre ou bénéficier de sa pleine propriété à l’extinction de l’usufruit.
Ce mécanisme peut se faire temporairement (souvent entre 5 et 20 ans) ou viager. Il est très utilisé dans le cadre patrimonial pour ajuster les droits sur un bien.
Appliquer le démembrement à une SCPI ou une SCI
Dans le cas d’une SCPI (Société Civile de Placement Immobilier), on détient des parts démembrées. L'usufruitier perçoit les loyers, tandis que le nu-propriétaire redevient plein propriétaire une fois la période d’usufruit achevée.
En SCI, le démembrement se fait sur les parts sociales. Le démembrement de SCI est souvent utilisé dans un cadre familial, pour transmettre progressivement un patrimoine tout en maintenant un certain contrôle (via l'usufruit).
Avantages fiscaux du démembrement en SCPI
Réduction des impôts sur le revenu
Le nu-propriétaire de parts de SCPI ne perçoit aucun loyer. Il n’est donc pas imposé sur les revenus fonciers. Résultat : pas d’impact sur son impôt sur le revenu pendant toute la durée du démembrement.
Autre point : le nu-propriétaire n’est pas redevable de la CSG/CRDS, ni des prélèvements sociaux liés aux revenus locatifs.
Exonération potentielle à l’IFI
En matière d'Impôt sur la Fortune Immobilière (IFI), c’est l’usufruitier qui déclare la pleine valeur des parts de SCPI. Le nu-propriétaire, lui, n’intègre pas ces parts à sa base IFI.
Ça renforce l'intérêt d’une stratégie de démembrement de SCPI lorsqu’on est exposé à cet impôt.
Avantages fiscaux du démembrement en SCI
Transmission du patrimoine sans droit de succession immédiat
En SCI, la stratégie consiste à donner la nue-propriété des parts sociales à ses héritiers tout en conservant l’usufruit. L’objectif ? Transmettre progressivement la valeur du patrimoine tout en réduisant la fiscalité des donations.
Les droits sont calculés uniquement sur la valeur de la nue-propriété, qui dépend de l’âge de l’usufruitier selon le barème fiscal de l'article 669 du Code Général des Impôts (CGI).
« La valeur de l’usufruit est estimée selon un pourcentage de la valeur en pleine propriété, basé sur l’âge du donateur » – Article 669 du CGI
Les revenus restent perçus par les parents
Autre force du schéma : les usufruitiers (souvent les parents) perçoivent l’intégralité des revenus générés par la SCI. Les enfants n’en tirent bénéfice qu’à la fin de l’usufruit. Cela permet :
- De conserver un revenu complémentaire (en retraite par exemple),
- D’éviter que les enfants soient fiscalisés sur des revenus qu’ils ne perçoivent pas.
SCPI vs SCI en démembrement : que choisir ?
| Critère | Démembrement SCPI | Démembrement SCI |
|---|---|---|
| Fiscalité pendant le démembrement | Pas de revenus imposables pour le nue-propriétaire | Usufruitier déclaré sur l’IR des revenus perçus |
| Transmission | Moins souple (via succession des parts) | Très adaptée à la donation progressive |
| Souplesse juridique | Structure rigide, gouvernée par la SCPI | Flexible (personnalisation des statuts) |
Durée du démembrement : un levier à optimiser
La durée d’un démembrement peut fortement impacter la performance globale. Plus elle est courte, plus le prix payé par le nu-propriétaire sera élevé (puisque la reconstitution de la pleine propriété sera rapide).
À l’opposé, un démembrement long est fiscalement plus intéressant : faible valeur d’acquisition, aucune fiscalité sur les revenus, mais immobilisation du capital plus longue.
En SCPI, les durées classiques sont de 5, 10 ou 15 ans. En SCI, la durée peut être viagère (jusqu’au décès de l’usufruitier).
Usufruit temporaire en SCPI : une stratégie pour les sociétés
Une société à l’impôt sur les sociétés (IS) peut acquérir l’usufruit temporaire de parts de SCPI (par exemple 10 ans). Elle profite des revenus fonciers imposés à l’IS, généralement à un taux plus bas que l’IR. Ce montage permet :
- De générer des flux de trésorerie réguliers,
- D’amortir la charge comptable du prix d’acquisition,
- De ne pas payer de droits à la sortie (la perte de l’usufruit ne déclenche pas d’impôt).
Cette opération reste technique et doit s’encadrer juridiquement pour éviter l’abus de droit fiscal. Un accompagnement reste recommandé dans ces montages à finalité optimisante.


