La promesse semble tentante : investir dans une SCPI avec du cashback, une manière de booster immédiatement le rendement global grâce à une réduction sur les frais d’entrée. Ce concept séduit les épargnants en quête de performance alternative. Pourtant, derrière le terme accrocheur de SCPI cashback, se cache une mécanique fiscale et commerciale moins évidente. Parce que dans la pierre papier, chaque détail compte, mieux vaut comprendre les implications concrètes avant de se laisser tenter.
| Critère | Avantages | Inconvénients | À savoir |
|---|---|---|---|
| Cashback à l’achat | Réduction immédiate sur le prix de la SCPI grâce aux rétrocommissions | Peut masquer une rentabilité réelle plus faible | Le cashback est souvent déduit du montant investi, ce qui peut influencer la fiscalité |
| Rendement annuel | Peut afficher 4% à plus de 6% selon la SCPI | Ne tient parfois pas compte des frais d’entrée ni de la fiscalité | Regarder le rendement net après fiscalité est essentiel |
| Fiscalité | Possibilité d’optimisation via assurance-vie ou démembrement | Revenus fonciers = fiscalité potentiellement lourde | Le cashback est souvent imposable, même s’il ne s’agit pas d’un revenu |
| Liquidité | Certaines SCPI proposent des marchés secondaires organisés | Revente pas garantie et délai parfois long et incertain | Toujours investir avec une perspective long terme (minimum 8 ans recommandé) |
| Frais | Cashback peut compenser partiellement les frais d’entrée | Frais d’entrée (8 à 12%) + frais de gestion annuels | Comparer le cashback aux frais réels pour juger de la rentabilité |
| Accessibilité | Investissement possible à partir de quelques centaines d’euros | Peu de contrôle sur les biens acquis par la SCPI | Bien lire les bulletins d’information trimestriels |
Calculateur de rentabilite SCPI avec Cashback
SCPI cashback : définition et fonctionnement
Qu’est-ce qu’une SCPI avec cashback ?
Le terme SCPI cashback désigne une offre commerciale proposée par des plateformes de distribution de SCPI — souvent en ligne — qui consiste à reverser une partie des frais d’entrée à l’investisseur. Le cashback prend généralement la forme d’une remise immédiate ou différée, selon un pourcentage fixé à l’avance.
Cela ne modifie pas les caractéristiques fiscales ou patrimoniales de la SCPI en soi. Il s’agit d’un levier marketing pour attirer les investisseurs cherchant une meilleure rentabilité nette dès l’acquisition.
Mise en œuvre de l’offre cashback
Ce mécanisme repose sur le modèle de rémunération du distributeur. En général, les SCPI appliquent des frais d’entrée entre 8% et 12%. Sur ce montant, une partie est reversée au distributeur. C’est une fraction de cette rétrocommission qui est restituée sous forme de cashback.
« Le cashback peut représenter jusqu’à 3 % du montant investi, ce qui influence fortement le rendement net perçu la première année. » — Analyse Louve Invest
Le versement est encadré légalement. Il doit faire l’objet d’un contrat clair (souvent un bulletin de souscription modifié ou un avenant au contrat principal).
Analyse de la rentabilité réelle d’une SCPI avec cashback
Calcul du rendement optimisé grâce au cashback
Le cashback agit comme une réduction ponctuelle du prix d’achat. Autrement dit, cela réduit le prix effectif d’acquisition de la part sans impacter le dividende perçu, ce qui améliore la rentabilité brute les premières années.
| SCPI standard | SCPI avec cashback 3% |
|---|---|
| Montant investi : 10 000€ | Montant investi : 10 000€ |
| Frais entrée : 10% (1 000€) | Frais entrée : 10% (1 000€) |
| Cashback : 0€ | Cashback : 300€ |
| Rendement annuel : 4,5% | Rendement annualisé net : ~4,95% |
Cette majoration est d’autant plus appréciable quand l’investisseur est en phase de constitution de patrimoine. Elle peut toutefois être marginale sur des durées longues, où la performance globale dépend surtout de la régularité du rendement locatif et de l’évolution de la valeur des parts.
💡 Mon conseil : Utilise le cashback comme un bonus de court terme, pas comme un critère unique de sélection. Regarde toujours la qualité du patrimoine de la SCPI, les taux d’occupation financiers et la gestion des réserves.
Fiscalité du cashback en SCPI
Traitement fiscal du cashback reçu
Le cashback perçu n’est ni neutre ni exonéré. En France, le fisc le considère comme un avantage financier imposable. Le rendement additionnel qu’il génère doit être intégré dans l’assiette fiscale.
« Les sommes perçues à titre de remise commerciale lors de la souscription de parts de SCPI sont assimilées à un revenu imposable au titre des revenus mobiliers. » — BOFiP-Impôts
Concrètement, ce montant est inscrit dans la déclaration sous le régime des revenus fonciers ou comme un revenu accessoire selon la qualification retenue. Il est donc soumis à l’impôt sur le revenu et aux prélèvements sociaux (17,2%).
⚠️ Petite astuce de fiscaliste amateur : Si tu investis en pleine propriété, le cashback passe à l’imposition directe. Mais en démembrement (nue-propriété), tu peux parfois échapper à l’imposition immédiate si le cashback est versé différemment. Pose la question à ton conseiller avant de signer.
SCPI cashback : quelles plateformes et quelles SCPI concernées ?
Les acteurs proposant des SCPI avec cashback
La majorité des SCPI n’offrent pas directement ce type de remise. Ce sont des plateformes de distribution partenaires qui abonnent une partie de leur rétrocommission à l’investisseur.
Parmi les plateformes les plus connues :
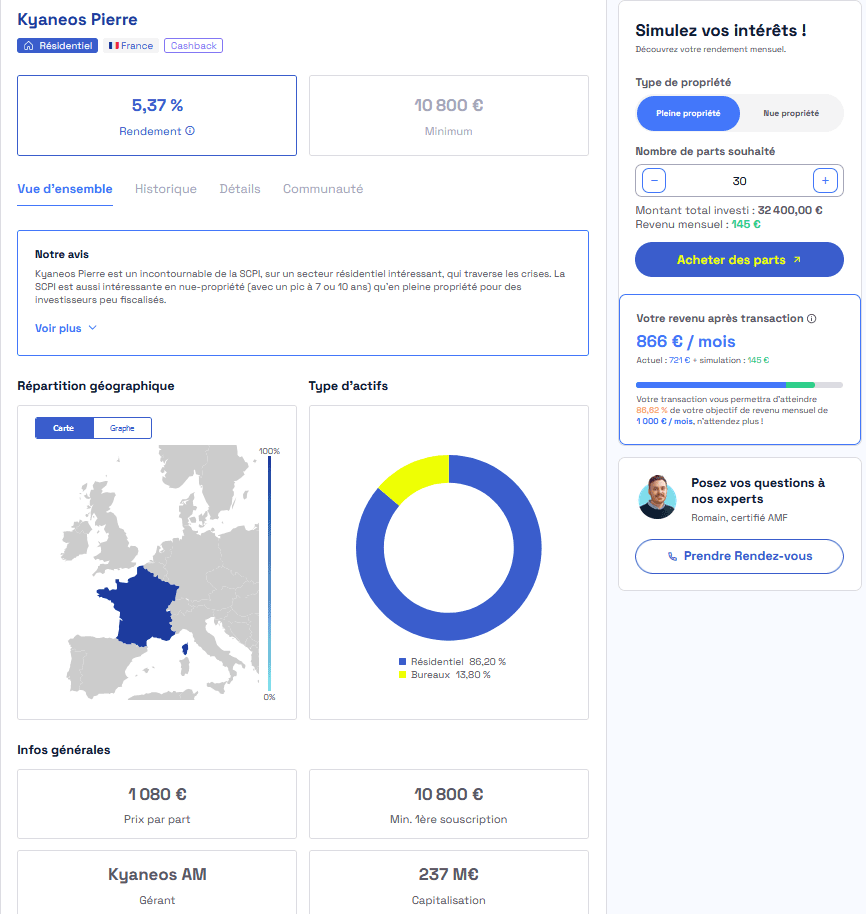
- Louve Invest
- Bricks.co (dans certains montages hybrides)
- France SCPI
Chaque acteur applique ses propres conditions : seuils, dates, modalités de paiement. Il faut impérativement lire les certifications AMF et l’encadrement contractuel de l’opération.
Typologie des SCPI accessibles avec cashback
Le cashback se retrouve surtout dans les SCPI de rendement classiques, parfois dans des SCPI européennes pour attirer de nouveaux investisseurs.
- SCPI diversifiées (immobilier tertiaire, commerce)
- SCPI spécialisées (santé, logistique)
- SCPI européennes (souvent en euros nets de fiscalité française)
Avantages et pièges du SCPI cashback
Face cachée du cashback et vigilance à avoir
Ce bonus provoque un effet d’aubaine mais exige une lecture précise du contrat. Certains points peuvent diminuer la portée de l’offre :
- Montant imposable et alourdissement de la fiscalité
- Cashback différé plusieurs mois après l’investissement
- Conditions particulières : durée minimale de détention, restrictions
Le rendement affiché boosté doit être mis en parallèle avec la solidité de la SCPI. Un cashback élevé sur une SCPI mal notée devient un signal d’alerte plus qu’un atout.
Opportunité ou simple levier marketing ?
Bien utilisé, le cashback améliore le TRI court terme. Mais il ne compense pas une sélection approximative. L’investisseur averti l’utilise en complément d’une analyse approfondie de la SCPI.
Pour les profils patrimoniaux imposés à une tranche marginale haute, la fiscalité annule partiellement l’effet bénéfice, sauf optimisation via société ou démembrement.


