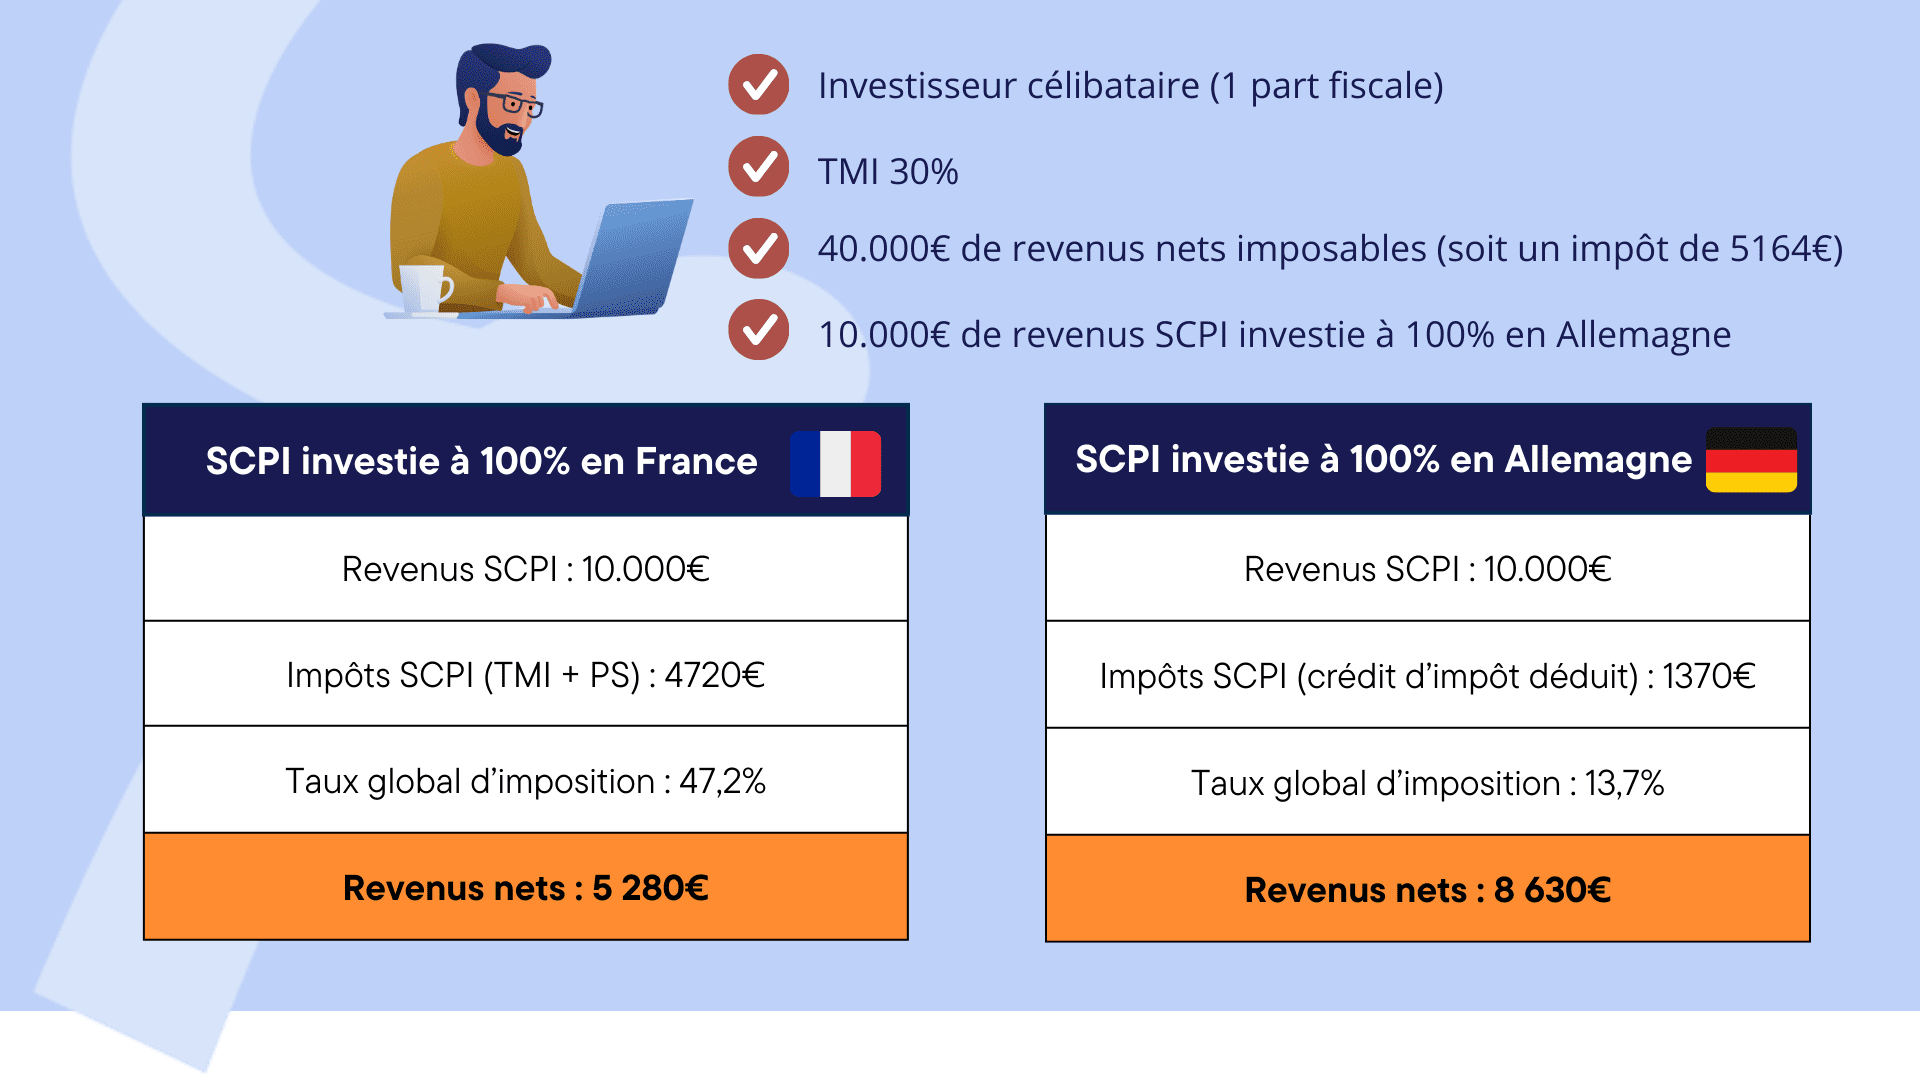
Les investisseurs en SCPI internationales découvrent souvent, après leur souscription, que la fiscalité peut différer sensiblement de celle des SCPI françaises. Entre les traités fiscaux bilatéraux, la double imposition évitable et les subtilités du crédit d’impôt, les revenus perçus à l’étranger ne suivent pas les mêmes règles que les loyers français. Les dividendes issus de SCPI détentrices de biens hors de nos frontières doivent être appréhendés dans un cadre fiscal spécifique, souvent complexe.
| Pays d’investissement | Fiscalité locale | Convention fiscale avec la France | Imposition en France | Conseil d’optimisation |
|---|---|---|---|---|
| Allemagne | Prélèvement à la source d’environ 15% | Oui – crédit d’impôt équivalent à l’impôt local | Soumis au barème progressif de l’IR après crédit | Idéal pour une tranche marginale élevée en France |
| Espagne | Imposition locale autour de 19% | Oui – crédit d’impôt possible | Moins d’écart avec fiscalité française | Vérifier les frais de gestion potentiels |
| Pays-Bas | Peu ou pas d’imposition locale | Oui – mais pas nécessaire toujours utilisé | Soumis à l’impôt français (IR + prélèvements sociaux) | Utilisable pour défiscalisation dans certains PEA |
| Italie | Prélèvement local de 26% | Oui – crédit d’impôt plafonné | Limitation du crédit si impôt français < prélèvement | Prévoir calculs préalables pour éviter surimposition |
| Belgique | Prélèvement local léger (15%) | Oui – crédit d’impôt appliqué à l’euro près | Barème de l’IR français après déduction | Convient aux investisseurs long terme |
Comprendre l’imposition des dividendes issus de SCPI étrangères
SCPI étrangères : comment les revenus fonciers sont-ils taxés ?
Lorsqu’une SCPI investit dans de l’immobilier situé hors de France, les revenus générés par ces actifs — généralement appelés dividendes ou revenus fonciers étrangers — sont soumis à une fiscalité différente. Cette imposition dépend de plusieurs facteurs :
- Le pays d’implantation des actifs immobiliers
- La convention fiscale entre ce pays et la France
- Le montant brut et net des revenus perçus
Dans la plupart des cas, les revenus sortis de l’étranger sont d’abord imposés localement (dans le pays où se trouvent les biens), puis intégrés dans le revenu imposable en France. Le contribuable bénéficie cependant, selon les règles, d’un crédit d’impôt ou d’un mécanisme d’exonération en France, pour éviter la double imposition.
« Conformément à l’article 20 de la convention fiscale franco-allemande, les revenus immobiliers perçus en Allemagne sont exclusivement imposables en Allemagne mais bénéficient d’un crédit d’impôt en France équivalent à l’impôt français. »
Crédit d’impôt ou exonération : quel mécanisme s’applique ?
La France a signé des conventions fiscales avec de nombreux pays. Ces accords prévoient que les revenus fonciers étrangers soient :
- Soit entièrement exonérés en France, mais pris en compte pour le calcul du taux effectif de l’impôt
- Soit imposés en France mais assortis d’un crédit d’impôt égal à l’impôt français sur ces revenus
Par exemple :
| Pays d’investissement | Type de convention | Traitement fiscal en France |
|---|---|---|
| Allemagne | Crédit d’impôt | Crédit égal à l’impôt français (pas de double imposition) |
| Espagne | Exonération avec taux effectif | Non imposé mais pris en compte pour déterminer le taux d’imposition |
| Belgique | Crédit d’impôt | Crédit d’impôt possible |
Dans tous les cas, le contribuable doit déclarer les revenus étrangers perçus via les SCPI, même s’ils ont été fiscalement neutralisés en France. Ces déclarations permettent à l’administration française d’appliquer l’exonération ou au contraire de calculer l’impôt avec crédit.
Déclaration fiscale : quelles obligations pour les associés ?
Les formulaires à utiliser
Les détenteurs de parts de SCPI investies à l’étranger doivent fournir différentes informations lors de leur déclaration d’impôt :
- Le formulaire 2044 si les revenus sont traités comme revenus fonciers
- Le formulaire 2047 pour les revenus encaissés à l’étranger
- Le formulaire 2042 C pour intégrer les crédits d’impôt
Les sociétés de gestion de SCPI transmettent généralement un IFU (Imprimé Fiscal Unique) récapitulatif, qui détaille :
- Les montants bruts et nets
- L’impôt prélevé localement
- Les modalités de la convention fiscale applicable
Impact de l’imposition des dividendes de SCPI étrangères sur la rentabilité
La fiscalité influe mécaniquement sur la performance nette. En fonction des conventions fiscales, de la fiscalité locale et de ta situation personnelle, le rendement final peut considérablement varier.
Voici une visualisation pour mieux appréhender les différences d’imposition entre SCPI françaises et SCPI européennes :
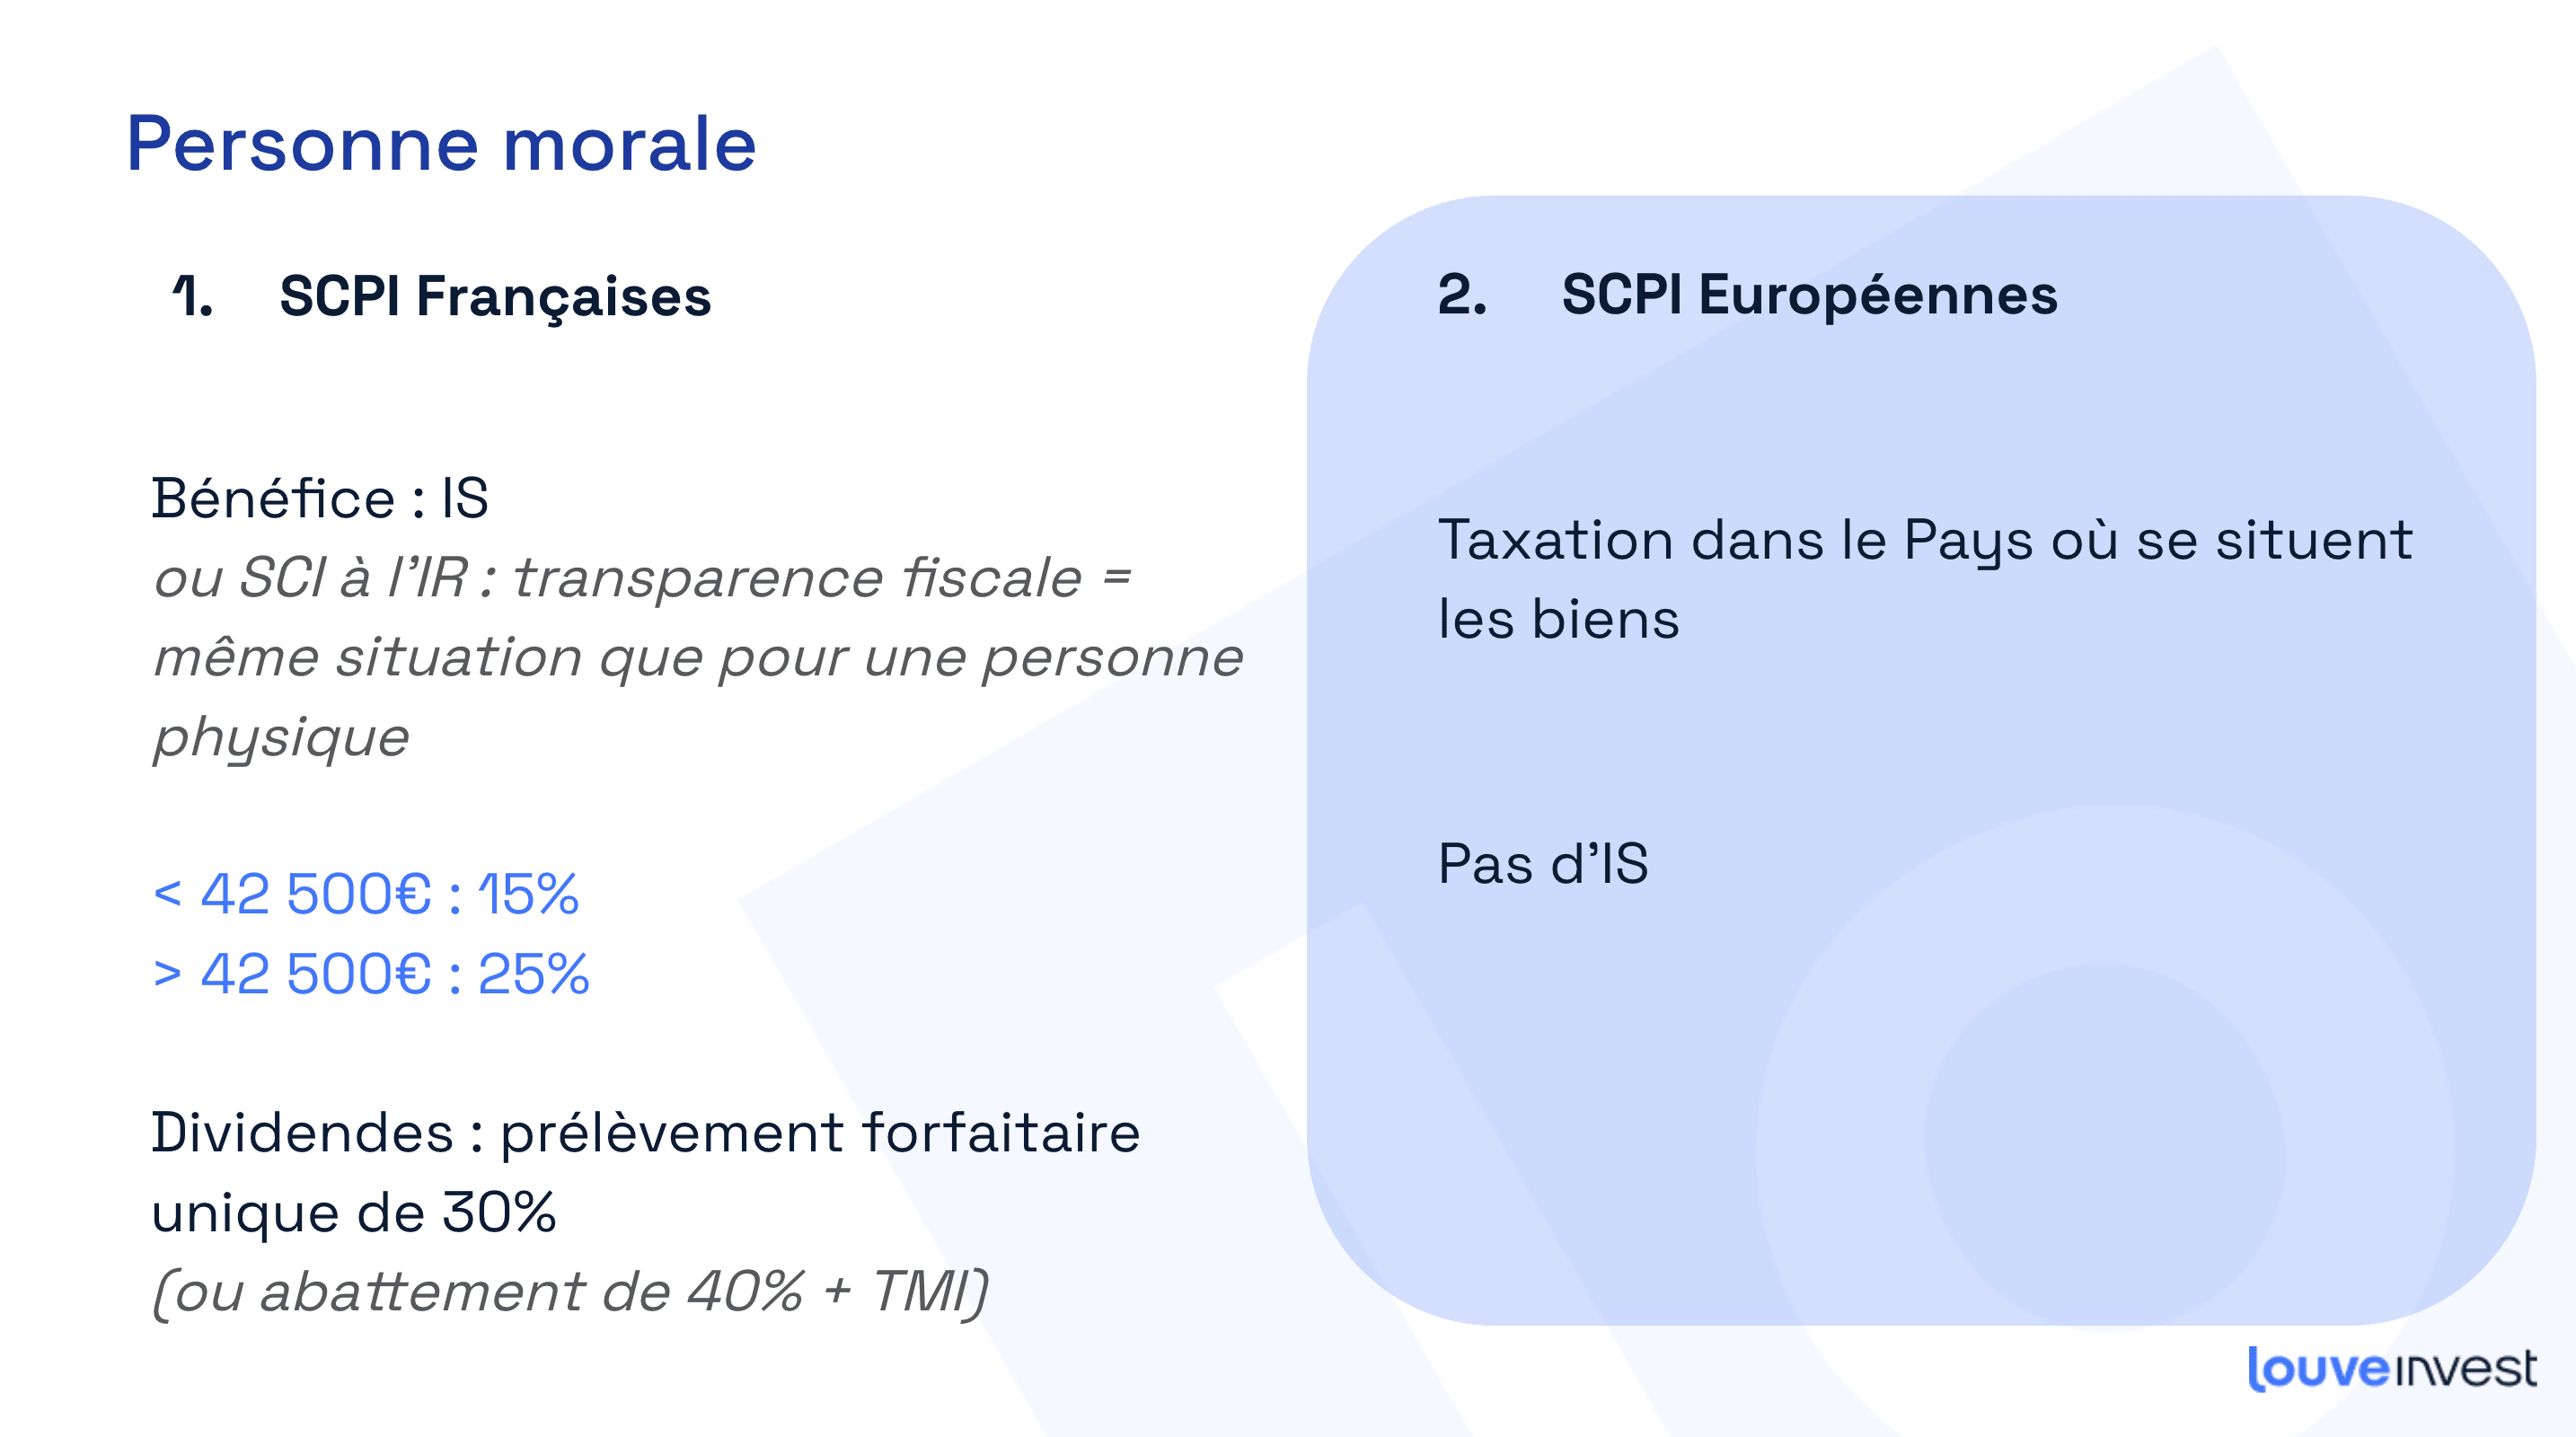
Les écarts de fiscalité peuvent aller jusqu’à 20 % sur la rentabilité nette, selon que l’on parle d’impôt prélevé localement ou de crédit d’impôt non intégralement compensé.
Il est possible d’optimiser cette situation en jouant sur :
- Le choix du pays d’investissement
- Le montage patrimonial (nue-propriété, démembrement, détention via société)
- La nature du régime fiscal choisi (impôt sur le revenu vs société/société civile)
Dans certains cas, notamment pour les non-résidents fiscaux français, la fiscalité sera différente, voire inexistante en France, en fonction de leur pays de résidence.
Exemple chiffré : dividendes de SCPI étrangères et fiscalité appliquée
Pour un particulier détenant 100 parts d’une SCPI investie en Allemagne, générant une distribution annuelle brute de 6 %, soit 600 € :
| Élément | Montant | Commentaire |
|---|---|---|
| Revenu brut | 600 € | Distribué par la SCPI |
| Impôt allemand (15 %) | -90 € | Prélevé localement |
| Revenu net avant impôt français | 510 € | À déclarer en France |
| Crédit d’impôt français | ~90 € | Compense l’impôt théorique français |
Le résultat net imposé dépend alors du taux marginal d’imposition du foyer fiscal. Le crédit joue ici un rôle de neutraliseur pour ne pas être taxé deux fois.


