L’achat de parts de SCPI en nue-propriété connaît une dynamique marquée en 2025. Entre stratégie patrimoniale et optimisation fiscale, ce dispositif séduit les profils les plus fiscalisés, désireux d’anticiper leur avenir financier tout en échappant à l’impôt immédiat. Le principe est simple, la mécanique est puissante. Encore faut-il en maîtriser les ressorts, les avantages réels et les points de vigilance. Côté rendement ? Les chiffres parlent d’eux-mêmes…
| Thématique | Informations Clés | 🎯 Ce qu’il faut retenir |
|---|---|---|
| ✨ Popularité 2025 | Forte hausse de la demande pour les SCPI en nue-propriété. Intérêt stratégique fiscal et patrimonial. | Décote de 25% à 40% sur le prix + fiscalité optimisée |
| 👥 Investisseurs Cibles | Cadres, professions libérales, futurs retraités, investisseurs patrimoniaux. | Parfait pour les fiscalités élevées ou les projets de transmission |
| ✅ Avantages Principaux | – Décote jusqu’à 40% – Aucune fiscalité sur les loyers – Rentabilité nette à la sortie – Gestion 100% déléguée | Placement patrimonial serein, orienté long terme |
| ⚠️ Risques/Précautions | – Aucun revenu pendant 8-10 ans – Immobilisation du capital – Bien choisir la SCPI – Accompagnement recommandé | Investissement passif mais verrouillé pendant plusieurs années |
| 📊 Contexte Marché 2025 | – Taux en baisse (2%) – Correction des prix immobiliers – SCPI star : Comète (11%), Osmo énergie (>9%) | Bonne fenêtre d’entrée sur le marché des SCPI |
| 🚀 Tendances SCPI Nue-propriété | – Souscription digitale – Démembrement souple – Mutualisation des actifs = sécurité | Investir simplement, en limitant le risque locatif |
| 🎯 Objectifs Stratégiques | – Reporter fiscalité – Préparer retraite ou donation – Miser sur le rebond immobilier avant 2030 | Vision long terme = rendement net potentiellement attractif |
| 📌 À retenir | Optimisation fiscale + aucun souci de gestion + plus-value nette d’impôts à terme | Idéal pour les profils fiscaux élevés à la recherche de rendement différé |
Simulateur de rendement SCPI en nue-propriete
SCPI en nue-propriété : fonctionnement et logique financière
Comprendre le démembrement de propriété
La logique de la nue-propriété repose sur une dissociation temporaire entre usufruitier et nu-propriétaire. Le nu-propriétaire détient le bien, l’usufruitier en perçoit les revenus pour une durée définie (souvent entre 5 et 15 ans). Passé ce délai, la pleine propriété revient automatiquement au nu-propriétaire, sans frais ni formalité.
Appliqué aux SCPI (Sociétés Civiles de Placement Immobilier), ce schéma permet d’investir sur des actifs immobiliers mutualisés avec une stratégie ciblée sur la valorisation à terme plutôt que sur le revenu immédiat.
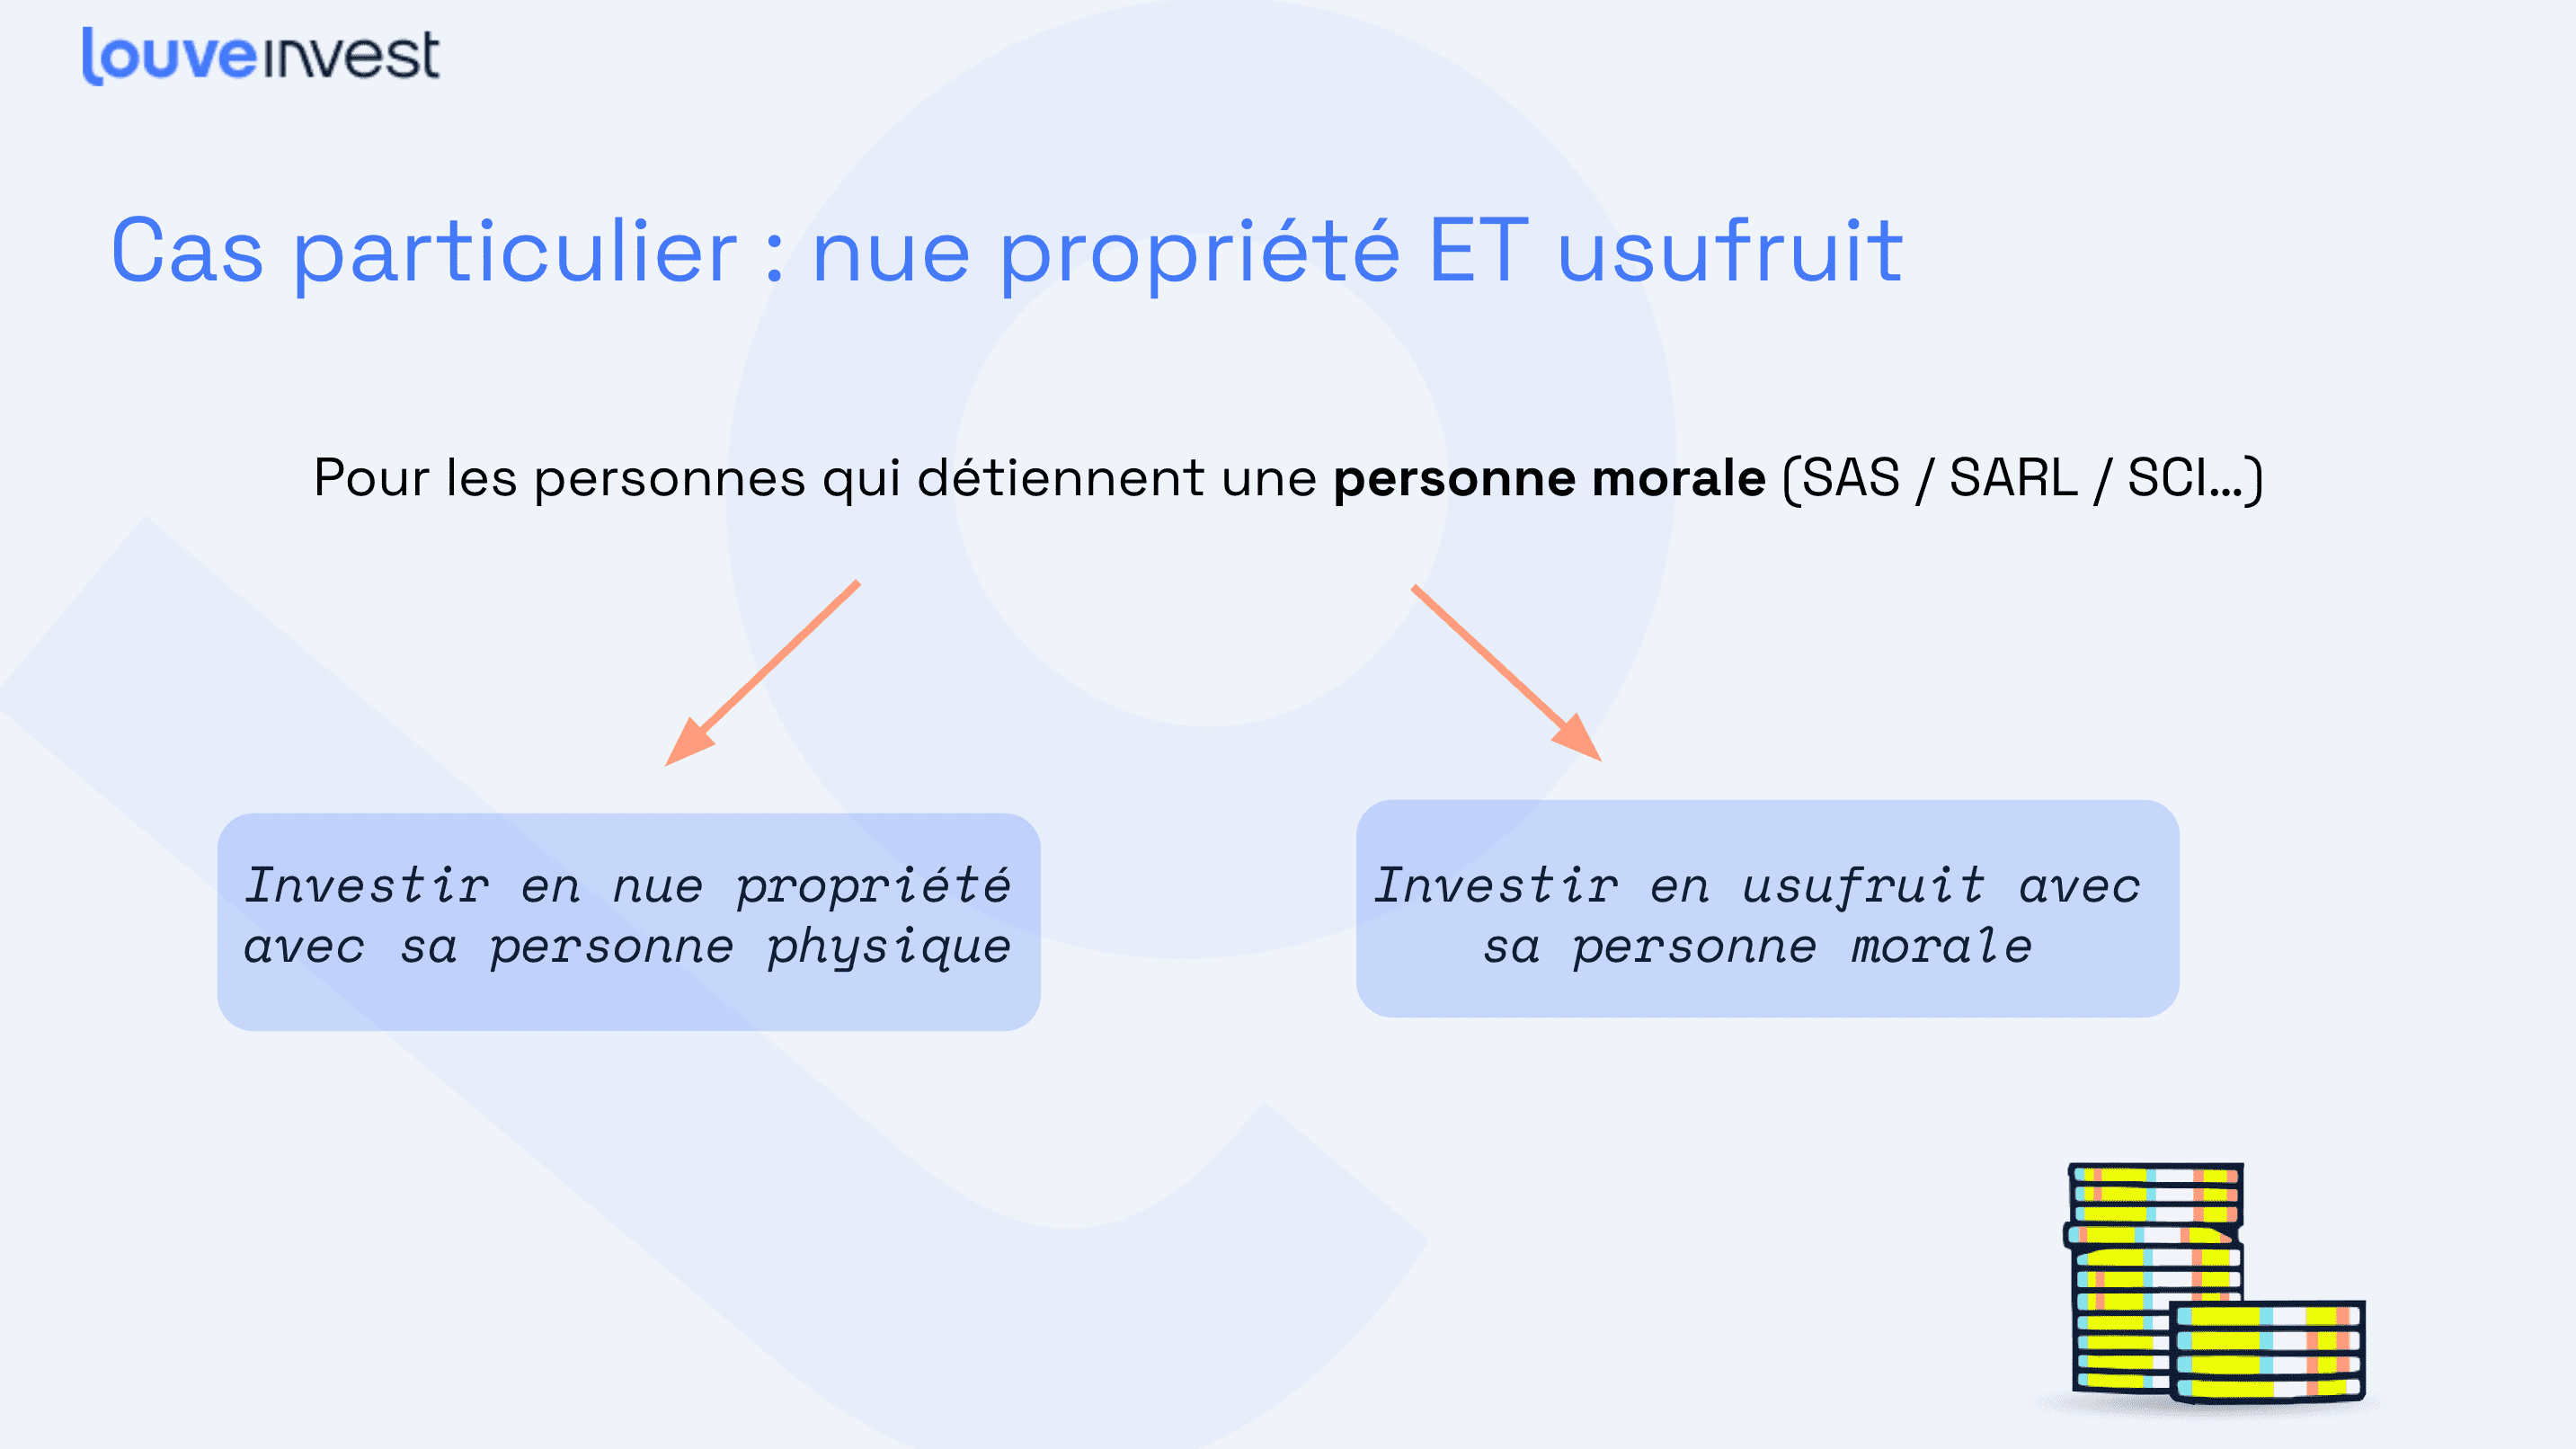
Cette approche convient parfaitement à ceux qui se situent dans une tranche marginale d’imposition élevée, ou qui souhaitent préparer une transmission avantageuse sans alourdir leur fiscalité directe.
Pourquoi investir en SCPI en nue-propriété en 2025 ?
Des motivations patrimoniales et fiscales fortes
Face à un environnement de taux plus souple et à une baisse modérée des prix de l’immobilier, les SCPI en nue-propriété deviennent un point d’entrée stratégique dans la pierre-papier. L’exonération des loyers perçus pendant la durée du démembrement permet une optimisation nette de la fiscalité.
En contrepartie, le prix d’entrée est réduit grâce à une décote de 25% à 40%, selon la durée. L’investissement est ainsi réalisé à moindre coût, mais avec une perspective de revalorisation intégrale en fin de période.
« La SCPI nue-propriété m’a permis d’investir en immobilier sans alourdir ma fiscalité sur les revenus, tout en préparant sereinement ma retraite. » – Bruno A., Investisseur senior
Mon conseil : Pense à caler la fin du démembrement sur ta date de départ à la retraite. En pleine propriété, tu récupéreras les loyers au moment où tes revenus chuteront, sans impôt massif.
Quels rendements espérer avec une SCPI en nue-propriété ?
Analyse des performances 2023 – 2025
Même si la nue-propriété ne génère pas de revenu direct, le gain potentiel à la sortie est réel. Il repose sur deux leviers :
- La reconstitution de la pleine propriété (gain mécanique lié à la décote initiale).
- La potentielle revalorisation des parts si le marché progresse d’ici la fin du démembrement.
Voici un tableau comparatif pour mieux situer l’impact du démembrement sur le rendement anticipé :
| Durée du démembrement | Décote moyenne | Gain estimé à terme | Fiscalité |
|---|---|---|---|
| 5 ans | ~20% | +25 à +30% | Exonéré de fiscalité durant la période |
| 10 ans | ~35% | +45 à +55% | Pas de fiscalité sur les revenus |
Les SCPI comme Osmo Énergie (>9%) ou Comète (>11%) proposent également des options de démembrement, tout en intégrant des actifs diversifiés et résilients.
Optimiser le rendement avec la bonne sélection
Le choix de la SCPI est crucial. Toutes ne sont pas adaptées à la nue-propriété. Il faut privilégier :
- Celles détenant un portefeuille immobilier mutualisé et diversifié.
- Les SCPI européennes avec fiscalité douce et rendement supérieur.
- Celles affichant une politique de gestion prudente et un historique solide.
Astuce perso : Évite de prendre une SCPI très orientée bureaux mono-site en nue-propriété. Privilégie les SCPI diversifiées avec un bon taux d’occupation. C’est la clé pour optimiser ton rendement futur.
SCPI en nue-propriété : quels risques à ne pas négliger ?
Une immobilisation longue du capital
Investir en SCPI en nue-propriété, c’est accepter de bloquer son capital pour une durée fixe. Aucune sortie partielle n’est possible sans revente anticipée, souvent décotée. Il faut donc bien planifier cette période en fonction de ses ressources disponibles et de son horizon patrimonial.
Pas de revenus pendant la durée du démembrement
Puisque l’usufruitier perçoit les loyers, le nu-propriétaire ne touche aucun revenu pendant cette période. Il faut donc disposer d’une trésorerie parallèle suffisante pour financer ses besoins présents.
« J’ai souscrit à une SCPI décotée de 30%, mais j’avais mal anticipé l’absence de liquidité. C’est un placement à envisager comme une brique de long terme, pas une poche utilisable à court terme. » – Léa T., 42 ans
Profils d’investisseurs concernés
Qui a intérêt à investir en nue-propriété ?
- Les professions libérales (médecins, avocats, notaires) sur-imposées.
- Les cadres dirigeants avec une fiscalité sur les revenus > 41%.
- Les pré-retraités ou jeunes seniors souhaitant recevoir des loyers une fois à la retraite.
- Les parents organisant une transmission à moindre coût fiscal.
Intrinsèquement, cette stratégie s’intègre dans une logique de patrimoine long terme. Elle convient mal à ceux recherchant un revenu passif immédiat ou un placement liquide.
Les grandes tendances 2025 sur les SCPI en nue-propriété
Simplicité d’accès et digitalisation
Les plateformes de souscription digitalisées permettent aujourd’hui d’acheter des SCPI en nue-propriété en quelques clics, avec signature électronique et suivi en ligne. Les SCPI comme WeMo One ou Épargne Pierre Europe supportent désormais ces parcours fluides.
Rendement projeté et perspectives
En 2025, le rendement moyen des SCPI est estimé à 4,6%, avec des pointes jusqu’à 11% sur certaines SCPI diversifiées. Pour le nu-propriétaire, ce rendement est indirect mais capitalisé sur la durée : le taux de rentabilité interne (TRI) cible varie entre 3,8% et 6,2% annualisés sur la période selon les SCPI et la durée choisie.
Objectifs stratégiques derrière une SCPI en nue-propriété
Transmission et retraite au cœur des stratégies
La donation de la nue-propriété à ses enfants permet de transmettre un bien démembré à coût fiscal réduit. À la fin, les enfants récupèrent la pleine propriété sans droits supplémentaires. Le timing est ici primordial.
De même, pour un actif prévu à destination de la retraite, la nue-propriété permet de temporiser la perception de revenus tout en accumulant une valeur immobilière nette d’impôt.
Enfin, certains investisseurs arbitrent leur patrimoine fortement fiscalisé pour acquérir de la nue-propriété et rééquilibrer leur portefeuille d’actifs vers des supports plus fiscalement efficients.
La SCPI en nue-propriété reste un outil de construction patrimoniale structurant. Elle combine fiscalité allégée, mutualisation du risque immobilier et rendement capitalisé pour les profils patients et stratégiques.


