Le paysage de l’investissement immobilier en 2024 connaît des bouleversements majeurs. Avec la volatilité des marchés financiers, des taux encore fluctuants et une inflation persistante, nombreux sont les épargnants qui s’interrogent : faut-il investir dans les SCPI en 2024 ? Si ces placements semblent sécurisants à première vue, leur rendement, leur liquidité et leur fiscalité méritent une analyse précise. Voici un panorama complet pour orienter vos choix avec rigueur.
| 📌 Critère | 🔍 Explication | 💡 Ce qu’il faut retenir en 2024 |
|---|---|---|
| 🔎 Rendement moyen | Les SCPI ont historiquement offert des rendements supérieurs à de nombreux placements sécurisés. | Entre 4% et 6% net par an en 2023. Une stabilité attendue en 2024 malgré le contexte économique. |
| 🏢 Nature de l’investissement | Placement collectif dans l’immobilier (bureaux, commerces, santé, résidentiel…) | Investir sans s’occuper de la gestion locative, diversification du parc immobilier. |
| 💰 Ticket d’entrée | Accessible avec un faible capital initial (quelques centaines d’euros). | Idéal pour les investisseurs débutants ou pour tester l’immobilier. |
| 📉 Risques | Marché soumis aux fluctuations (taux d’intérêt, valorisation des actifs, vacance locative). | Choisir des SCPI solides, diversifiées et transparentes. |
| 🧾 Fiscalité | Les revenus sont généralement taxés comme des revenus fonciers (imposition + prélèvements sociaux). | Optimisation possible via SCPI en assurance-vie ou en démembrement. |
| 📈 Tendance 2024 | Les SCPI se réorganisent : meilleure transparence, plus grande flexibilité et adaptation aux nouvelles normes. | Opportunité d’investissement à moyen/long terme dans un contexte financier incertain. |
| 🕒 Durée de placement | Placements recommandés sur le long terme (8 à 15 ans). | La patience est récompensée ! Idéal pour se constituer une rente. |
| 🌍 Types de SCPI | Diverses catégories : rendement, fiscale, plus-value, européenne, résidentielles… | Bien cibler en fonction de vos objectifs (revenus, fiscalité, diversification). |
Simulateur de Rentabilite SCPI
SCPI en 2024 : fonctionnement et dynamique du marché
Comprendre le modèle des SCPI
Les Sociétés Civiles de Placement Immobilier (SCPI) permettent d’investir dans l’immobilier tertiaire de façon mutualisée. Chaque associé détient des parts et perçoit une quote-part des loyers issus du parc immobilier géré. Deux grands types se distinguent :
- SCPI de rendement : elles génèrent des revenus locatifs réguliers, souvent issus d’immeubles de bureaux, commerces, entrepôts logistiques.
- SCPI fiscales : elles permettent de bénéficier de niches fiscales comme le dispositif Pinel ou Malraux, adaptées à des objectifs patrimoniaux spécifiques.
En 2024, les SCPI restent parmi les véhicules d’épargne plébiscités, adaptées à un horizon long terme et à un profil prudent ou équilibré.
Rendement des SCPI en 2024 : à quoi s’attendre vraiment ?
Une rentabilité résiliente mais hétérogène
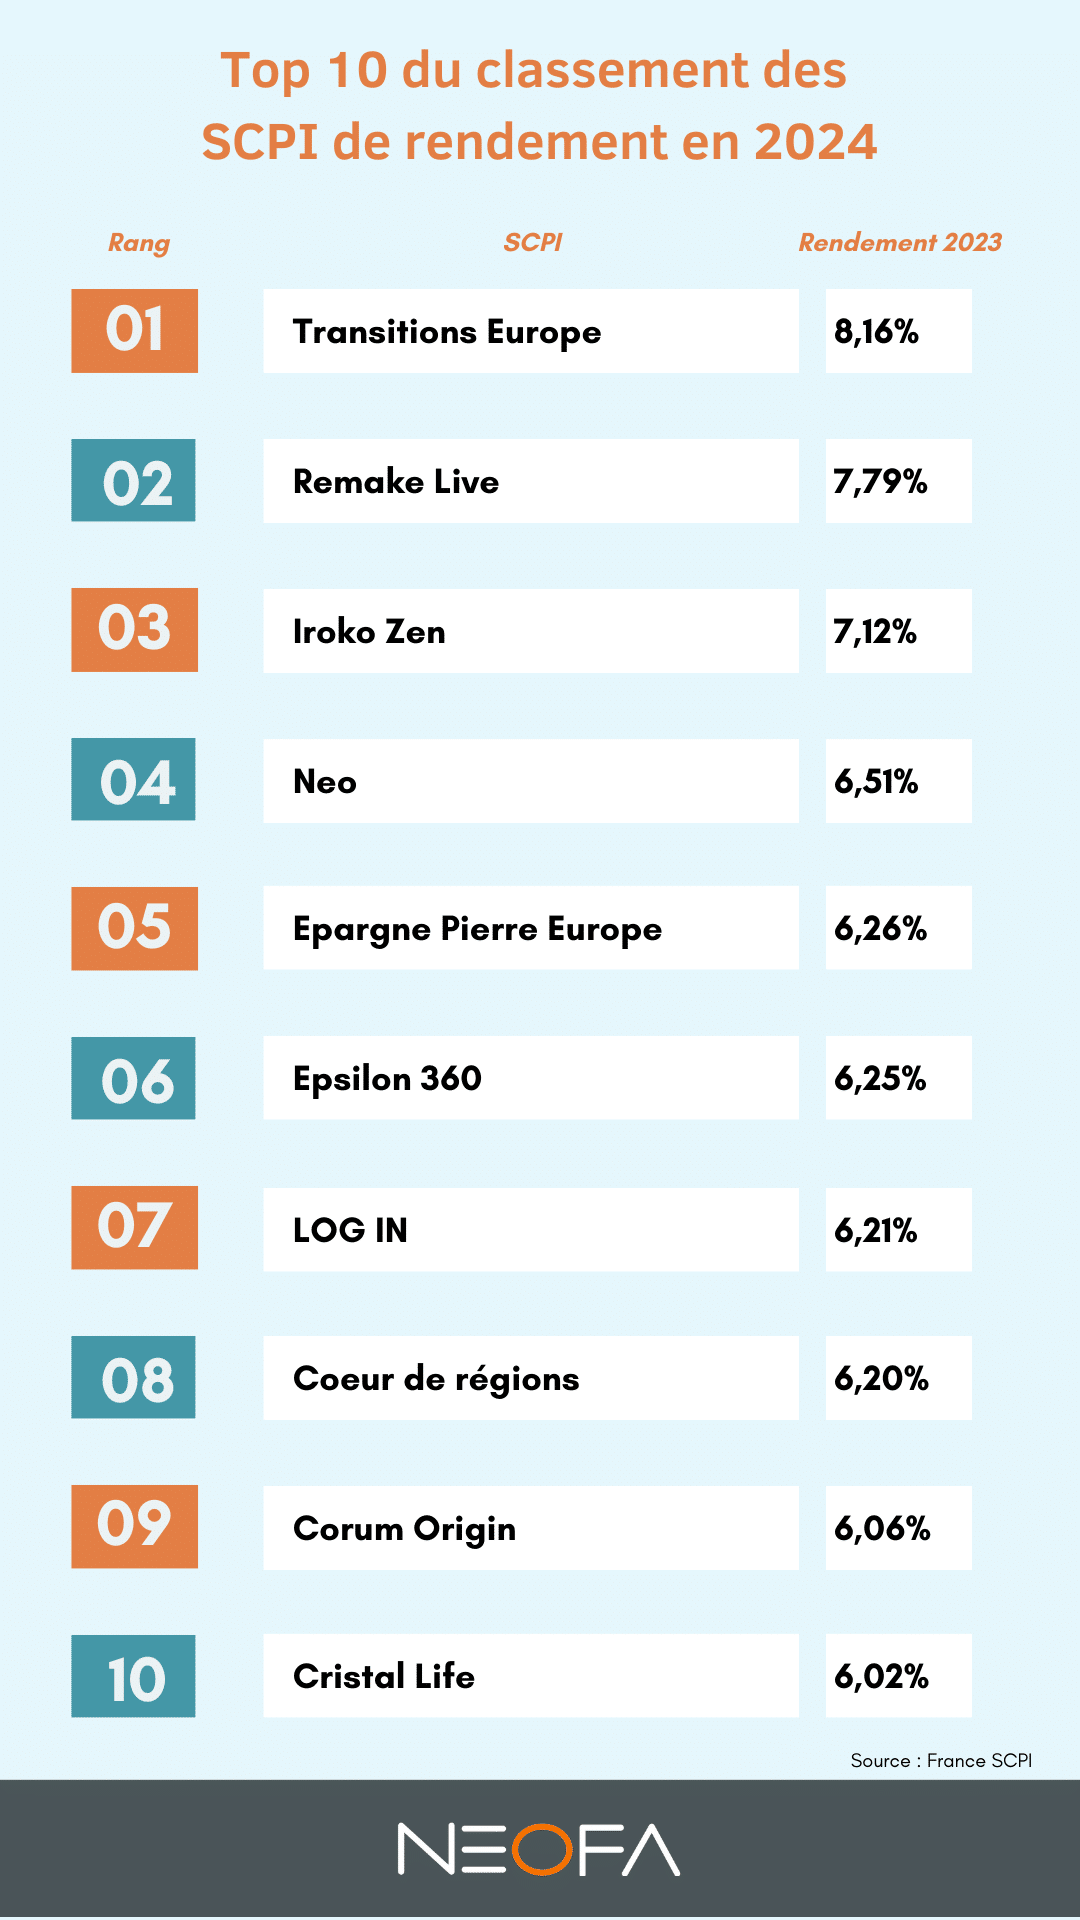
Les premières analyses disponibles en 2024 montrent une stabilisation des rendements autour de 4 % à 5,5 % net, selon les typologies. Certaines SCPI spécialisées dans la santé ou la logistique tirent leur épingle du jeu. En revanche, celles trop exposées au bureau peinent encore à ajuster leurs stratégies.
Voici le comparatif des rendements constatés :
| Type de SCPI | Rendement moyen brut 2024 | Niveau de risque |
|---|---|---|
| SCPI de bureaux | 4,1 % | Moyen |
| SCPI diversifiées | 4,8 % | Modéré à élevé |
| SCPI logistiques | 5,3 % | Moyen |
| SCPI santé | 5,5 % | Modéré |
Impact des taux et de l’inflation
La remontée des taux depuis 2023 influence directement la valorisation des parts. Les prix sur le marché de la revente subissent quelques ajustements. En parallèle, le rendement brut reste attractif pour ceux qui cherchent à diversifier leur patrimoine hors produits bancaires classiques.
« Les SCPI restent un refuge intéressant en 2024, à condition de surveiller la stratégie d’acquisition et la capacité des gestionnaires à réinventer leur portefeuille face aux mutations de l’immobilier professionnel » – Cabinet InvestirDemain
SCPI et fiscalité en 2024 : ce qu’il faut intégrer
Régime fiscal selon le statut de l’investisseur
Les revenus distribués par les SCPI sont considérés comme des revenus fonciers. Ils sont donc soumis à l’impôt sur le revenu selon la tranche marginale de l’investisseur, et aux prélèvements sociaux de 17,2 %.
Deux options pour déclarer les revenus :
- Micro-foncier si les revenus fonciers sont inférieurs à 15 000 €/an (abattement de 30 %).
- Régime réel avec déduction des charges et intérêts d’emprunt.
Liquidité, accessibilité et frais : des éléments à ne pas négliger
Frais à l’entrée et à la gestion
Les SCPI ne sont pas des produits à rotation rapide. En général, les frais à l’entrée varient entre 8 % et 10 %, tandis que les frais de gestion oscillent autour de 10 % des loyers perçus. Il faut donc viser un placement sans revente hâtive, sur 8 à 10 ans minimum.
Revente des parts : une liquidité encadrée
Certaines SCPI offrent un marché secondaire, mais il reste limité. En cas de chute de la demande, revendre peut prendre plusieurs semaines, voire plusieurs mois.
Les SCPI à capital variable facilitent légèrement la sortie. Les SCPI à capital fixe sont plus rigides, avec un fonctionnement par confrontation acheteurs/vendeurs.
« Investir en parts de SCPI implique une absence de garantie de liquidité. C’est du long terme, pas un livret boosté » – Fiche AMF sur les SCPI, janvier 2024
Faut-il vraiment investir dans les SCPI en 2024 ? Analyse risques/opportunités
Points forts actuels
- Rendements supérieurs à ceux des livrets réglementés
- Gestion totalement déléguée
- Accès à l’immobilier professionnel avec quelques milliers d’euros
- Effet de levier possible via un crédit
Limites à considérer
- Fiscalité pénalisante en direct pour les TMI élevées
- Manque de liquidité immédiate
- Frais élevés à l’achat
- Rendements dépendants du marché locatif tertiaire
Profil idéal de l’investisseur SCPI en 2024
Ceux pour qui cela fonctionne vraiment :
- Les contribuables sur une TMI basse à moyenne
- Les investisseurs en phase de constitution patrimoniale via crédit
- Les retraités en quête de rente complémentaire stable
- Les profils recherchant un ticket d’entrée raisonnable dans l’immobilier


