Contracter deux prêts bancaires en même temps dans deux établissements différents intrigue de nombreux emprunteurs. Certains y voient une stratégie pour optimiser leurs projets immobiliers ou leurs crédits à la consommation, d’autres redoutent une pratique assimilée à de la fraude ou au surendettement.
Entre cadre légal, règles du HCSF, pratiques des banques et nouvelle réglementation 2026, le sujet réserve plusieurs subtilités que peu de conseillers expliquent clairement au départ.
| 🔍 Question | ✅ Réponse rapide |
|---|---|
| Peut-on faire 2 prêts en même temps dans 2 banques différentes ? | Oui, c’est légal. |
| Est-il nécessaire d’informer les banques ? | Oui, chaque banque évalue votre taux d’endettement. Ne pas informer peut être considéré comme une fraude. |
| 🧮 Quelles sont les limites ? | Le taux d’endettement conseillé est de 35% max. Au-delà, les refus sont probables. |
| Quels risques en cas de fausse déclaration ? | Annulation du prêt, inscription Banque de France, voire poursuites si intention frauduleuse. |
| Conseil utile 💡 | Utilisez un courtier ou simulez votre endettement global pour éviter les mauvaises surprises. |
Simulateur de Capacite d’Endettement Multi-Prets
| Detail | Pret 1 | Pret 2 | Total |
|---|---|---|---|
| Cout total du credit | 0 EUR | 0 EUR | 0 EUR |
| Interets payes | 0 EUR | 0 EUR | 0 EUR |
| Taux d’interet applique | 0% | 0% | – |
Faire 2 prêts bancaires en même temps dans deux banques différentes : que dit la loi ?
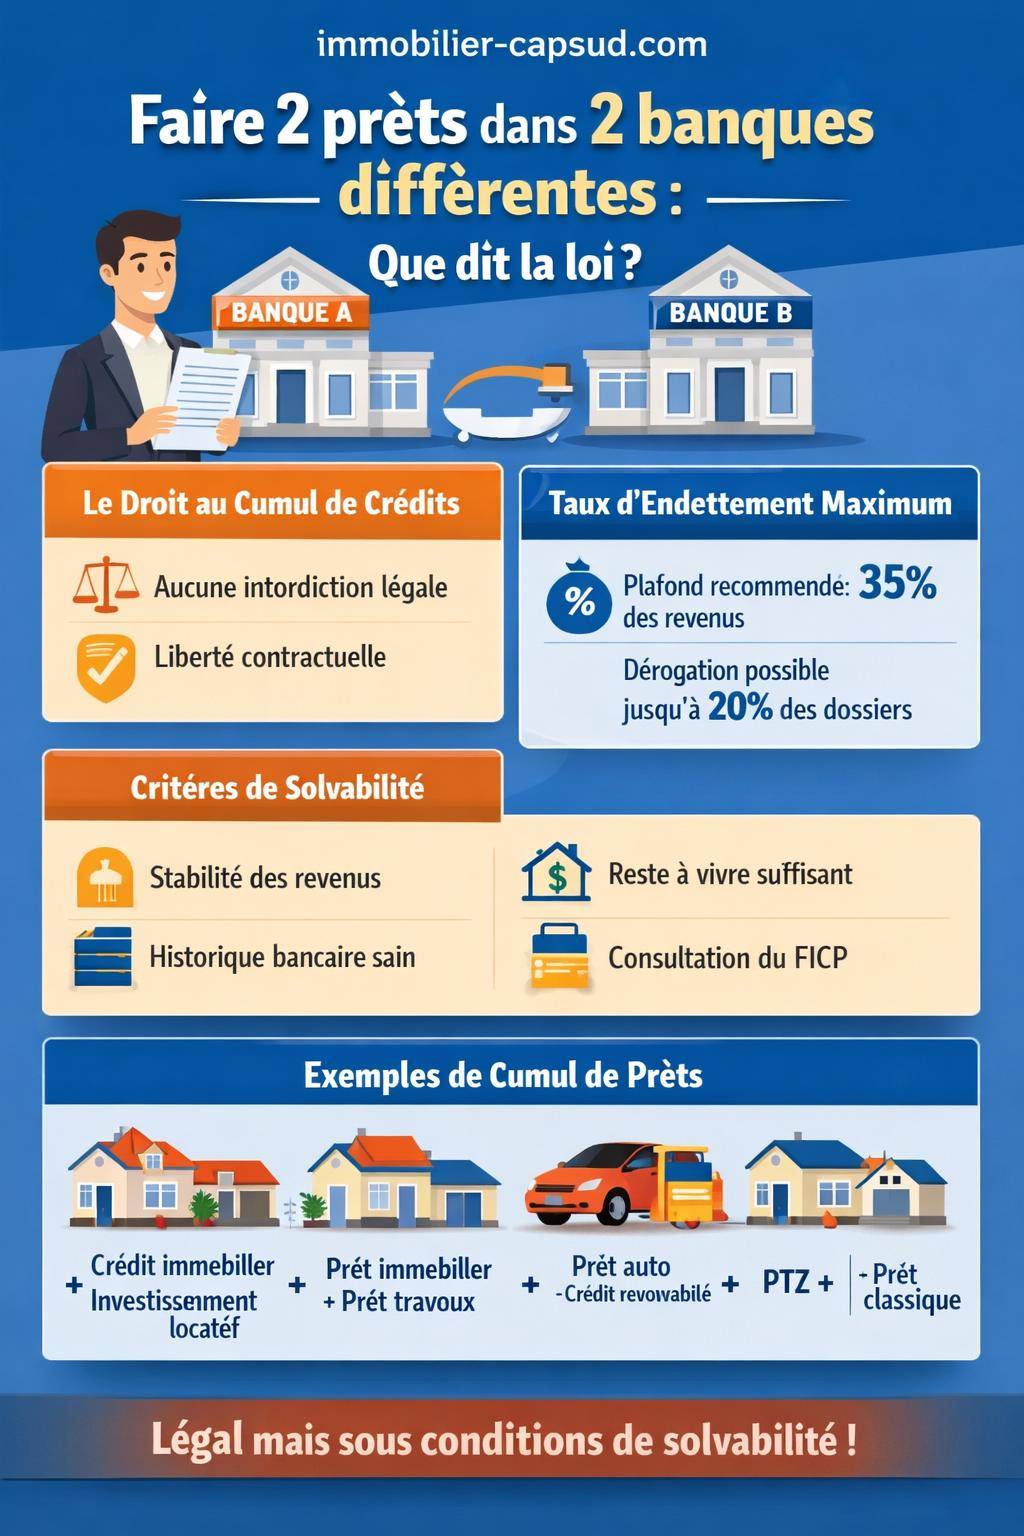
En France, aucun texte ne prohibe le cumul de prêts bancaires, que ce soit dans un même établissement ou dans plusieurs banques. Le droit du crédit repose sur la liberté contractuelle : un particulier peut signer plusieurs contrats de crédit, à condition de respecter les conditions d’octroi et la réglementation en vigueur.
Les principaux textes applicables relèvent du Code de la consommation pour les crédits à la consommation et du Code monétaire et financier pour l’activité bancaire. À cela s’ajoutent les recommandations et règles du Haut Conseil de Stabilité Financière (HCSF) qui encadrent l’octroi des prêts immobiliers.
« Aucun dispositif légal n’interdit à un emprunteur solvable de détenir plusieurs crédits simultanément, y compris auprès de banques différentes, tant que les obligations de vérification de la solvabilité sont respectées. »
En pratique, la limite ne vient donc pas d’une interdiction formelle, mais du taux d’endettement maximal accepté par les banques et de l’analyse de solvabilité réalisée avant chaque nouveau crédit.
Le cadre réglementaire : taux d’endettement, HCSF et solvabilité
Taux d’endettement maximal : la vraie frontière
Les établissements utilisent un indicateur central : le taux d’endettement. Il mesure la part des revenus consacrée aux remboursements de crédits en cours et à venir.
La formule admise dans la profession reste simple :
Taux d’endettement = (Somme de toutes les mensualités de crédit / Revenus nets avant impôts) × 100
Les recommandations issues du HCSF fixent un seuil de référence à 35 % des revenus. Dans les pratiques internes, beaucoup d’analystes de risque visent plutôt une cible autour de 33 %. Au‑delà, les dossiers nécessitent une argumentation plus poussée et entrent souvent dans les dérogations.
Les banques bénéficient d’une marge de dérogation : jusqu’à 20 % des dossiers peuvent dépasser ces critères, notamment pour des profils jugés très solides (revenus confortables, patrimoine significatif, reste à vivre élevé, apport important).
Les autres critères d’octroi incontournables
Au‑delà du taux d’endettement, chaque établissement vérifie plusieurs points avant d’accepter un second prêt, surtout lorsque le crédit est sollicité dans une autre banque :
- Stabilité des revenus : CDI, ancienneté, revenus des indépendants sur plusieurs exercices.
- Reste à vivre : somme disponible après paiement des mensualités et des charges fixes (loyer, pensions, impôts mensuels, etc.).
- Historique bancaire : absence d’incidents de paiement, gestion équilibrée des comptes.
- Consultation éventuelle du FICP : vérification de l’absence d’inscription pour incidents de remboursement ou dossiers de surendettement.
Dans ce cadre, un second crédit dans une autre banque reste pleinement légal, à condition que le dossier respecte ces critères et présente une cohérence économique.
Peut-on vraiment avoir deux prêts dans deux banques différentes ?
Oui, cumuler deux prêts dans deux banques différentes est autorisé, que ce soit pour des crédits immobiliers, des prêts à la consommation ou un mélange des deux. Les établissements tiennent compte de tous les emprunts en cours, y compris ceux souscrits ailleurs.
La Banque de France et la Fédération Bancaire Française ne publient pas de statistiques détaillées sur le nombre d’emprunteurs multi‑bancarisés, mais la pratique reste courante dans plusieurs scénarios : investissements locatifs, achat avec prêt relais, financement de travaux ou regroupement de dettes.
Exemples concrets de cumul de prêts
Voici des cas typiques où deux crédits coexistent sans difficulté juridique :
- Crédit immobilier pour la résidence principale + crédit immobilier locatif dans une autre banque.
- Prêt travaux dans un établissement spécialisé alors qu’un prêt immobilier est déjà en cours dans la banque principale.
- Prêt à la consommation pour véhicule + crédit renouvelable ou prêt personnel pour équipement.
- Prêt immobilier classique + prêt aidé (PTZ, Action Logement), éventuellement gérés par deux établissements distincts.
Lorsque le montant des travaux dépasse 75 000 €, le prêt travaux est assimilé à un crédit immobilier, ce qui intensifie le contrôle de l’endettement et des garanties, mais ne change rien à la légalité du cumul.
Crédits concernés : quels types de prêts peut-on cumuler ?
Crédits à la consommation
Les crédits à la consommation restent les plus souvent cumulés : prêt personnel, crédit auto, crédit renouvelable, financement de projets divers. Chaque organisme de crédit étudie la situation globale : revenus, charges, autres prêts en cours.
On observe surtout une montée en puissance des mini‑crédits et paiements fractionnés (3 fois sans frais, paiements échelonnés sur quelques mois). Les dossiers de surendettement comportant des paiements fractionnés et mini‑crédits sont passés :
- de 1 % en 2022,
- à 7 % en 2023,
- puis à 17 % en 2024.
Cette progression conduit à un encadrement renforcé des petits crédits à partir de 2026, sans remise en cause du droit de cumuler plusieurs emprunts.
Prêts immobiliers et prêts aidés
Le cumul de plusieurs prêts immobiliers dans des banques différentes constitue une situation fréquente :
- financement de la résidence principale dans une banque A,
- investissement locatif ou résidence secondaire dans une banque B.
On rencontre également des montages associant :
- un prêt amortissable classique,
- un PTZ (Prêt à Taux Zéro),
- un prêt Action Logement ou un prêt employeur.
Ces financements peuvent être gérés par des banques ou organismes distincts, tout en restant parfaitement conformes au cadre légal.
Combiner prêt immobilier et prêt travaux
Après un achat, beaucoup d’emprunteurs sollicitent un prêt travaux en complément du prêt immobilier existant. Lorsque le capital travaux dépasse 75 000 €, ce financement est juridiquement assimilé à un crédit immobilier, soumis aux règles plus exigeantes de cette catégorie.
Ce second prêt peut être accordé par la même banque ou par une autre, selon les taux et les conditions commerciales. Les deux mensualités s’additionnent dans le calcul du taux d’endettement, que chaque établissement doit vérifier avant d’accorder un nouveau crédit.
Illustration chiffrée : deux prêts en parallèle, légal mais sous condition
Imaginons un ménage déjà engagé sur un premier prêt immobilier :
| Prêt | Montant | Durée | Taux | Mensualité (assurance incluse) |
|---|---|---|---|---|
| Résidence principale (banque A) | 300 000 € | 25 ans | 1 % | 1 200 €/mois |
| Investissement locatif (banque B) | 150 000 € | 25 ans | 3,4 % | 790 €/mois |
| Total mensualités | 1 990 €/mois | |||
Supposons des revenus nets avant impôts de 6 000 € par mois pour le foyer. Le taux d’endettement avec les deux prêts devient :
Taux d’endettement = 1 990 / 6 000 ≈ 33,17 %
Le cumul des deux prêts reste dans la fourchette généralement admise par les banques. Dans ce cas, le montage est légal et compatible avec les règles prudentielles, sous réserve d’un reste à vivre jugé suffisant.
Pratiques des banques : ce que les établissements acceptent réellement
Préférence pour la centralisation des crédits
Sur le plan commercial, les banques favorisent souvent les clients qui centralisent leurs flux et leurs crédits dans une seule enseigne. Cela facilite :
- le suivi des risques,
- les renégociations de taux,
- le lissage des mensualités,
- la mise en place de services complémentaires (assurance, épargne, moyens de paiement).
Pour l’emprunteur, tout concentrer dans la même banque simplifie aussi la gestion et permet parfois une meilleure marge de discussion sur les conditions.
Lissage des mensualités et prêts gigognes
Lorsque plusieurs prêts coexistent, un établissement peut proposer un lissage des mensualités afin d’éviter un pic de charge financière à un moment donné. Ce mécanisme repose sur des prêts à paliers ou sur des montages dits « gigognes » :
- un prêt court avec mensualité plus élevée au départ,
- un prêt long avec mensualité plus faible,
- un ajustement pour maintenir une mensualité globale stable sur la durée.
Ce type de solution reste difficile à mettre en place si les crédits se trouvent dans deux banques différentes, puisque chaque établissement ne gère que son propre emprunt.
Attention à la nouvelle réglementation 2026 : ce qui change pour le cumul de crédits
Extension du périmètre aux petits crédits et paiements fractionnés
À partir du 20 novembre 2026, la réglementation évolue sur plusieurs points qui impactent directement les emprunteurs multipliant les crédits, même de faible montant. Les crédits inférieurs à 200 € et les paiements fractionnés sur trois mois ou moins entrent désormais dans le champ du crédit à la consommation.
Conséquence directe : les prêteurs doivent mener une analyse de solvabilité avant d’accorder ces financements, ce qui réduit les situations d’accumulation non maîtrisée de petits emprunts.
Inclusion des crédits entre 75 000 € et 100 000 €
Les crédits compris entre 75 000 € et 100 000 € s’inscrivent aussi dans le champ de la nouvelle réglementation. Les banques et organismes de crédit doivent :
- analyser la capacité de remboursement globale de l’emprunteur,
- prendre en compte tous les prêts en cours, même contractés auprès d’autres établissements,
- documenter cette analyse dans le dossier.
La consultation du fichier FICP reste possible mais facultative. En revanche, l’étude des revenus, charges et engagements existants devient systématique.
Renforcement de la protection des emprunteurs
La réforme 2026 prévoit également des mesures destinées à mieux accompagner les ménages en difficulté :
- proposition de solutions de renégociation (allongement de durée, réduction des mensualités, révision du taux, remise partielle de dette dans certains cas),
- orientation vers des services de conseil en endettement gratuits et indépendants.
La publicité sur les crédits se voit plus encadrée, avec des mentions obligatoires sur les risques d’endettement et la nécessité de rembourser même en cas de difficultés.
Cumul de prêts et risque de surendettement : où se situe la limite ?
Comprendre le surendettement
Le surendettement ne résulte pas uniquement du nombre de crédits détenus, mais surtout de la capacité réelle à assumer les remboursements. Un foyer peut supporter deux prêts immobiliers si ses revenus et son patrimoine le permettent, alors que l’accumulation de petits crédits peut étouffer un budget modeste.
Les commissions de surendettement traitent de plus en plus de dossiers où les paiements fractionnés et mini‑crédits occupent une place significative. L’augmentation de la part de ces produits dans les dossiers (jusqu’à 17 % en 2024) montre l’impact de l’effet « boule de neige ».
Signaux d’alerte à surveiller
Avant de signer un second prêt dans une autre banque, plusieurs signaux méritent une analyse approfondie :
- un taux d’endettement qui frôle ou dépasse 35 %,
- un reste à vivre qui se réduit fortement,
- le recours régulier à un découvert bancaire,
- le cumul de crédits renouvelables et paiements fractionnés.
Dans ces situations, ajouter un nouveau crédit, même légalement possible, crée un déséquilibre budgétaire. Les banques responsables refusent alors le dossier ou exigent une réduction des engagements existants.
Deux banques, deux prêts : comment gérer sa stratégie de financement ?
Quand solliciter une seconde banque ?
Recourir à deux établissements peut présenter un intérêt dans plusieurs situations :
- volonté de mettre en concurrence les offres de prêt immobilier,
- recherche d’une banque plus ouverte au financement locatif,
- obtention d’un prêt relais spécifique quand la banque principale se montre trop restrictive,
- volonté de séparer clairement résidence principale et investissements.
Sur ces sujets, un contenu complémentaire sur le fonctionnement du prêt relais peut aider à structurer son projet : le prêt relais pour les nuls.
Garder une vision globale de son endettement
La dispersion des crédits entre plusieurs établissements ne doit jamais conduire à perdre de vue la vision d’ensemble. Une approche structurée repose sur quelques réflexes :
- mettre à jour un tableau récapitulatif des crédits (capital restant dû, taux, durée, mensualité),
- simuler régulièrement son taux d’endettement et son reste à vivre,
- anticiper les échéances à taux variable ou les fins de périodes de franchise,
- réfléchir à la possibilité d’un rachat ou regroupement de crédits si la charge devient trop élevée.
Rachat, regroupement et renégociation : des solutions en cas de cumul lourd
Regrouper ses prêts dans un nouvel établissement
Lorsque les crédits se multiplient et que leur gestion devient complexe, le rachat de crédits ou le regroupement constituent une piste structurante. Un nouvel établissement rachète tout ou partie des emprunts existants (immobiliers, consommation) et les fusionne en un seul prêt avec une mensualité unique.
Les objectifs principaux restent :
- réduire la mensualité globale,
- simplifier la gestion administrative,
- réduire le risque de surendettement par étalement de la durée.
En contrepartie, la durée de remboursement s’allonge souvent, et le coût total du crédit augmente. Une analyse chiffrée détaillée s’impose donc avant toute décision.
En cas de difficultés : réaction rapide obligatoire
Si les deux prêts souscrits dans des banques différentes commencent à peser trop lourd, plusieurs étapes doivent s’enchaîner sans attendre :
- contacter immédiatement les banques pour signaler les difficultés,
- demander un aménagement des échéances (report temporaire, allongement, modulation),
- étudier une renégociation du taux ou un rachat global,
- se tourner, si nécessaire, vers des services de conseil en endettement ou une association spécialisée.
À partir de 2026, les établissements de crédit devront proposer plusieurs pistes de renégociation (allongement, réduction du taux, adaptation des mensualités, voire remise partielle de dette dans certains cas particuliers) et orienter les clients en difficulté vers des dispositifs d’accompagnement.
Interactions avec d’autres produits bancaires : PEL, prêts relais et épargne
Effet d’un PEL et relations avec la banque principale
Beaucoup d’emprunteurs disposent d’un Plan d’Épargne Logement (PEL) dans leur banque historique. Cet outil influence parfois la stratégie de financement, notamment lorsque l’on envisage de solliciter une seconde banque pour un nouveau crédit immobilier.
Quelques établissements restent réticents à transférer un PEL lorsque le client souhaite emprunter ailleurs. Pour approfondir cette question, un éclairage détaillé est proposé ici : ma banque refuse de transférer mon PEL.
Prêt relais et seconde banque
Dans le cadre d’un achat‑revente, un prêt relais vient souvent compléter un crédit existant sur la résidence principale. Ce prêt relais peut être mis en place dans la même banque ou dans un autre établissement, ce qui signifie, là encore, le cumul de deux crédits dans deux banques différentes.
La légalité du montage repose toujours sur les mêmes piliers : respect du taux d’endettement, analyse de la valeur du bien à vendre, visibilité sur le calendrier de revente, et solidité du dossier (revenus, patrimoine, stabilité professionnelle).
Rôle de l’épargne et des garanties
La présence d’une épargne de précaution, de placements financiers ou d’un patrimoine immobilier supplémentaire influence fortement la décision d’octroi. Deux banques différentes pourront adopter des positions distinctes selon leur politique de risque, mais resteront tenues par les mêmes règles générales.
Dans certains cas, un projet impliquant plusieurs crédits sera conditionné à une garantie précise (hypothèque, caution, nantissement d’un contrat d’épargne) et à un apport minimal. La manière d’organiser ces garanties éclaire aussi la répartition des prêts entre les deux établissements.
Cumul de prêts et stratégie patrimoniale à long terme
Résidence principale et investissement locatif
La combinaison la plus fréquente consiste à rembourser un prêt sur la résidence principale tout en finançant un investissement locatif. Les flux de loyers équilibraient en partie les mensualités du second prêt, mais doivent être intégrés de manière réaliste (vacances locatives, charges, fiscalité).
Deux banques peuvent se partager ces financements. L’une se concentre sur le volet patrimonial long terme (résidence principale), l’autre sur le projet locatif. Le montage reste légal dès lors que les loyers escomptés ne sont pas surestimés et que le taux d’endettement demeure maîtrisé.
Articulation avec les projets futurs
Avant de multiplier les prêts dans différents établissements, l’emprunteur a tout intérêt à anticiper :
- de futurs besoins de financement (études des enfants, travaux importants, changement de résidence),
- les échéances majeures (fin d’un prêt, renégociation possible, changement de fiscalité),
- une éventuelle période de baisse de revenus (retraite, reconversion).
Un projet de crédits multiples doit s’inscrire dans une vision patrimoniale globale et non se limiter à la recherche du meilleur taux au coup par coup.
Rôle de l’information, du conseil et des simulateurs
Comparer, simuler, structurer
Avant de s’engager sur deux prêts dans deux banques différentes, le recours à des simulateurs de crédits et à des tableaux comparatifs détaillés offre un cadre rationnel de décision. En jouant sur :
- la durée des prêts,
- le type de taux (fixe, variable, capé),
- le montant des mensualités,
- la répartition entre prêts amortissables et prêts aidés,
on obtient une vision claire de l’impact de chaque choix sur le budget mensuel et sur le coût total des financements.
Pour aller plus loin dans la structuration de vos démarches et des documents nécessaires (justificatifs, éléments financiers, pièces à fournir), un parcours guidé peut être utile : e‑cds.
Recourir à un conseil externe
Un courtier en crédit ou un conseiller patrimonial indépendant apporte un regard transversal sur la multi‑bancarisation. Il ne se limite pas à la vision d’un seul établissement et étudie l’ensemble de vos projets et de vos contraintes.
Dans cette configuration, le rôle du conseiller consiste à :
- valider la cohérence de vos deux prêts,
- éviter les doublons inutiles (frais, assurances, garanties),
- préparer des scénarios de sortie (rachat, renégociation, revente d’un bien),
- anticiper l’impact fiscal et patrimonial de vos décisions.
Le cumul de prêts dans deux banques différentes n’est pas en soi un problème juridique. L’enjeu se situe dans la maîtrise de l’endettement, la qualité de l’information et la capacité à ajuster la stratégie si les circonstances évoluent.


