Face à une fiscalité de plus en plus lourde, tirer parti d’une SCPI de défiscalisation s’impose comme une stratégie fiscale structurée. Ces véhicules collectifs d’investissement immobilier permettent à certains contribuables de réduire leur imposition tout en participant au financement de biens immobiliers à forte valeur ajoutée. Mais tous les dispositifs ne se valent pas. Chaque SCPI fiscale répond à une logique propre, avec des taux de réduction, des durées d’engagement, et des conditions d’éligibilité spécifiques.
| Type de SCPI | Avantage Fiscal Principal | Durée d’engagement Requise | Public Idéal | Remarques Clés |
|---|---|---|---|---|
| SCPI Pinel | Réduction d’impôt de 9 à 14 % selon la durée (6-12 ans) | 6 / 9 / 12 ans | Investisseur avec objectif long terme en immobilier neuf | Effet fiscal immédiat dès la souscription |
| SCPI Pinel+ | Réduction améliorée si critères environnementaux remplis | 6 / 9 / 12 ans | Investisseurs engagés écologiquement | Portée limitée – conditions strictes |
| SCPI Denormandie | Réduction d’impôt jusqu’à 21% | 6 à 12 ans | Amateurs d’immobilier ancien | Soutien à la rénovation urbaine |
| SCPI Malraux | 18 à 30 % de réduction sur le montant des travaux | Jusqu’à 4 ans (travaux) | Profils très fiscalisés | Plafond travaux : 400 000 € sur 4 ans |
| SCPI Déficit Foncier | Déduction fiscale sur revenus jusqu’à 10 700 €/an | Pas de durée fixe, mais effet étalé | Investisseur avec revenus fonciers | Utile pour réduire l’assiette imposable |
| SCPI en Nue-propriété | Exonération IFI | Durée de démembrement (variable) | Contribuables soumis à l’IFI | Pas de revenus perçus pendant l’usufruit |
| SCPI en Assurance-vie | Abattement annuel jusqu’à 9 200 € | +8 ans (recommandé) | Épargnants long terme / transmission | Fiscalité douce sur les retraits |
| SCPI à Crédit | Déduction des intérêts des revenus fonciers | Suivant durée de l’emprunt | Investisseur optimiseur fiscal | Effet de levier intéressant |
Simulateur d’economies d’impots SCPI fiscales
SCPI de défiscalisation : comment fonctionne l’avantage fiscal ?
Les SCPI fiscales reposent sur le principe de la mutualisation. En souscrivant des parts, l’investisseur accède indirectement à un portefeuille de biens immobiliers, souvent résidentiels, opérant sous des régimes de défiscalisation existants. La société de gestion administre ces biens, collecte les loyers, assure l’entretien, gère les locataires et applique le régime fiscal approprié.
Chaque SCPI correspond à un cadre législatif spécifique : Pinel, Denormandie, Malraux ou encore déficit foncier. Le choix entre ces dispositifs conditionne le type d’économie d’impôt qu’on peut espérer. Le levier fiscal peut prendre la forme :
- d’une réduction directe d’impôt (Pinel, Denormandie, Malraux),
- d’une déduction de charges sur le revenu global (déficit foncier).
Tableau comparatif des dispositifs de SCPI de défiscalisation
| Dispositif | Type d’avantage fiscal | Durée d’engagement | Taux maximal |
|---|---|---|---|
| Pinel | Réduction d’impôt | 6 à 12 ans | 14% |
| Pinel+ | Réduction d’impôt renforcée | 6 à 12 ans | Supérieure à Pinel |
| Denormandie | Réduction d’impôt | 6 à 12 ans | 21% |
| Malraux | Réduction sur travaux | 4 ans | 30% |
| Déficit foncier | Déduction fiscale | Long terme recommandé | Jusqu’à 10 700 €/an |
Réduction d’impôt selon le type de SCPI de défiscalisation
SCPI Pinel et Pinel+
Le dispositif Pinel permet une réduction d’impôt proportionnelle à la durée d’engagement :
- 9 % sur 6 ans,
- 12 % sur 9 ans,
- 14 % sur 12 ans.
Le Pinel+ introduit des critères de performance supplémentaires : critères environnementaux, localisation prioritaire, agencement des logements. En contrepartie, la réduction d’impôt peut dépasser les seuils du Pinel classique.
« J’ai opté pour la SCPI Pinel+ dès 2025 pour aller chercher un gain fiscal plus musclé. Grâce à la norme RE2020, mon investissement coche toutes les cases. » – Marc, investisseur à Lyon
SCPI Malraux : pour les amoureux du patrimoine
Ces SCPI ciblent les immeubles anciens situés dans les sites patrimoniaux remarquables. L’avantage se calcule sur le montant des travaux réalisés :
- 18 % de réduction en secteur de protection du patrimoine,
- 30 % en secteur sauvegardé.
Plafonnement des travaux à 400 000 € sur quatre ans. Ces SCPI permettent de redonner vie à des biens anciens, tout en servant un levier fiscal souvent sous-utilisé.
SCPI en déficit foncier : idéal pour les hauts revenus fonciers
Ce modèle repose sur la déduction des charges de travaux sur vos revenus fonciers, voire sur votre revenu global dans certaines limites :
- Jusqu’à 10 700 € de charges imputables par an,
- Intérêts d’emprunt déductibles en supplément.
Le déficit foncier allège la base imposable plutôt que d’offrir une réduction d’impôt directe. C’est une mécanique fine, mais efficace pour les investisseurs déjà bien implantés dans la pierre.
Quelle fiscalité sur les revenus des SCPI fiscales ?
Les revenus générés par les SCPI sont en principe imposés selon le régime des revenus fonciers. Dans un objectif de défiscalisation, ce n’est pas le rendement locatif qui est recherché mais l’économie d’impôt en capital :
- Peu voire aucun dividende net courant
- Sortie à long terme, parfois conditionnée contractuellement à 9 ou 12 ans
La fiscalité immobilière de droit commun reste applicable au moment de la revente des parts, notamment la taxation sur la plus-value en cas de valorisation des parts. Celle-ci profite d’un abattement au fil des ans :
- Exonération d’impôt sur le revenu à partir de 22 ans
- Exonération complète (IR + prélèvements sociaux) à partir de 30 ans
Investir via une SCPI de défiscalisation en 2025 : stratégies alternatives
SCPI en nue-propriété
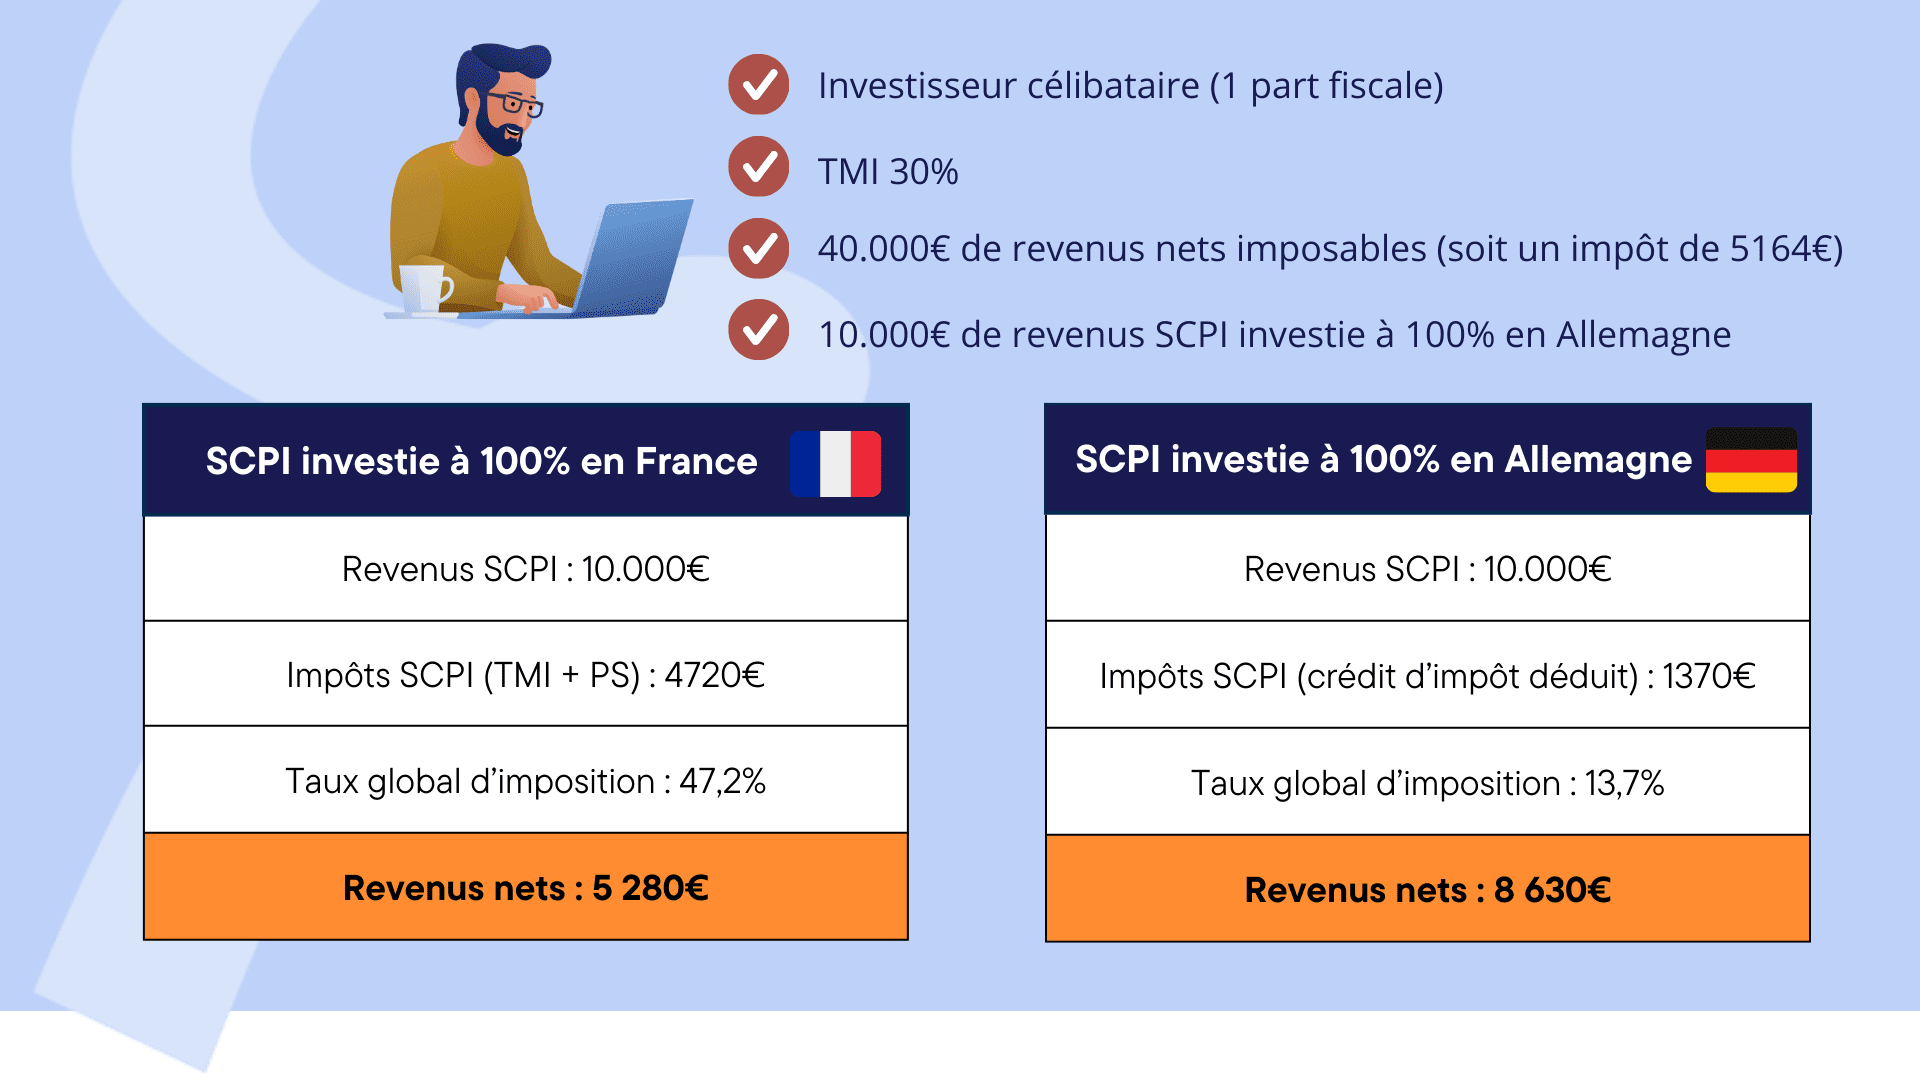
Le démembrement de propriété permet à l’investisseur d’acheter la nue-propriété tandis que l’usufruit est confié à une autre partie (souvent une société). Avantage : aucune fiscalité sur les revenus et pas d’imposition à l’IFI durant toute la période de démembrement.
SCPI dans un contrat d’assurance-vie
Bonne astuce : loger des SCPI fiscales dans une assurance-vie. Cela permet de capitaliser les revenus sans déclaration annuelle, tout en bénéficiant :
- d’un abattement de 4 600 € (personne seule) ou 9 200 € (couple après 8 ans)
- d’une fiscalité préférentielle à 7,5 % + prélèvements sociaux
SCPI à crédit : effet levier + optimisation
En optant pour une SCPI à crédit, il est possible de déduire intégralement les intérêts d’emprunt des revenus fonciers générés. Cela renforce le mécanisme de défiscalisation, notamment s’il est combiné avec des charges déductibles ou du déficit foncier.
Conditions d’éligibilité et dispositifs non cumulables
Certaines règles doivent être respectées :
- Le total des revenus fonciers (y compris SCPI) ne doit pas dépasser 15 000 € pour pouvoir opter pour le régime micro-foncier, sauf si vous déclarez déjà en régime réel.
- Une même dépense ou un même support ne peut cumuler plusieurs dispositifs fiscaux.
Le respect de la durée d’engagement est un point rigide dans les SCPI de défiscalisation : rupture anticipée = perte d’avantage fiscal + rappel d’impôt.
« L’administration fiscale contrôle le bon respect des engagements pris. Être bien conseillé dès l’origine du projet évite de mauvaises surprises à la sortie. » – Cabinet Fiscalex
SCPI de défiscalisation ou autre solution ?
Comparaison : SCPI fiscales vs FCPI
| Critère | SCPI défiscalisation | FCPI |
|---|---|---|
| Support | Immobilier locatif | Startups innovantes |
| Risque | Modéré (immobilier mutualisé) | Élevé (capital risque) |
| Réduction d’impôt | Selon engagement | Directe à l’entrée |
| Objectif | Réduction fiscale immobilière | Soutien à l’innovation |
SCPI fiscales vs SCPI de rendement
| Critère | SCPI fiscales | SCPI de rendement |
|---|---|---|
| Performance cible | Réduction d’imposition | Revenu régulier |
| Rendement net annuel | Souvent nul pendant la phase fiscale | 4 % à 5 % en moyenne |
| Durée recommandée | 6 à 12 ans minimum | 8 à 10 ans |
| Exemple | SCPI Malraux | SCPI Comète : 10,62 % (2024) |
En 2025, quelles stratégies adopter avec les SCPI de défiscalisation ?
En contexte réglementaire tendu – transition énergétique, fiscalité en mutation – trois approches méritent votre attention :
- Déficit foncier pour compenser de forts revenus locatifs bruts,
- Malraux pour les tranches marginales supérieures voulant allier fiscalité et rénovation,
- Pinel si vous souhaitez diversifier un patrimoine en immobilier neuf avec effet fiscal graduel.


