
Investir dans des SCPI étrangères attire de plus en plus d’épargnants. Avec la recherche de diversification géographique et de rendement, ces véhicules d’investissement à revenu fixe séduisent. Pourtant, la fiscalité des parts de SCPI étrangères reste méconnue et peut présenter des spécificités lourdes de conséquences si elle est mal anticipée.
| Pays de la SCPI | Convention fiscale avec la France | Imposition à la source (pays d’origine) | Imposition en France | Crédit d’impôt ? | Particularités |
|---|---|---|---|---|---|
| Allemagne | Oui | 15,825 % | Pas de double imposition grâce au crédit d’impôt | Oui, méthode du crédit d’impôt | Fiscalité transparente et claire, très utilisée |
| Espagne | Oui | 19 % | Intégration au barème de l’IR avec mécanisme d’atténuation | Oui | Possibilité de récupération partielle via formulaire fiscal |
| Belgique | Oui | 15 % | Pas d’imposition supplémentaire en France | Oui | Fiscalité avantageuse pour certains profils d’investisseurs |
| Pays-Bas | Oui | 0 % (pas d’imposition à la source) | Imposée en totalité en France | Non | Pas de double imposition, mais taux français applicable |
| Italie | Oui | 26 % | IR français diminué via crédit d’impôt | Oui | Fort taux de retenue à la source, nécessite une bonne stratégie fiscale |
Comprendre la fiscalité des SCPI étrangères : ce que prévoit la loi fiscale française
Revenus fonciers perçus à l’étranger : traitement fiscal depuis la France
Les Sociétés Civiles de Placement Immobilier (SCPI) investissant hors de France génèrent des revenus fonciers dans des États soumis à des fiscalités spécifiques. Pour l’administration française, un résident fiscal français est imposable sur l’ensemble de ses revenus mondiaux. Cela inclut donc les revenus fonciers issus de SCPI situées à l’étranger.
En fonction du pays dans lequel se trouve l’immeuble, la fiscalité applicable dépend de la convention fiscale signée entre la France et le pays en question. Ces conventions évitent la double imposition.
Méthodes d’élimination de la double imposition
On distingue deux régimes d’élimination :
- Méthode du crédit d’impôt : les revenus provenant de pays comme l’Allemagne, l’Espagne ou encore l’Italie sont soumis à l’impôt local, et un crédit d’impôt équivalent à l’impôt étranger payé est appliqué en France.
- Méthode de l’exonération avec progressivité : utilisée notamment avec l’Allemagne, cette méthode exonère le revenu étranger de l’impôt français, mais il est pris en compte pour déterminer le taux marginal d’imposition appliqué aux revenus français du foyer.
Article 20 de la convention franco-allemande du 21 juillet 1959 : « Les revenus immobiliers provenant d’immeubles situés dans l’autre État sont imposables dans cet autre État. La France exempte ces revenus tout en les prenant en compte pour déterminer le taux applicable aux autres revenus. »
Imposition en fonction du pays d’investissement de la SCPI
La localisation de l’immeuble géré par la SCPI conditionne le régime fiscal appliqué. Voici un tableau comparatif des mécanismes en place :
| Pays d’investissement | Imposition locale | Traitement en France | Méthode d’élimination |
|---|---|---|---|
| Allemagne | Oui, retenue à la source allemande | Exempté mais taux marginal ajusté | Exonération avec progressivité |
| Italie | Oui | Crédit d’impôt | Crédit d’impôt équivalent à l’impôt étranger |
| Belgique | Non | Imposé intégralement en France | Aucune convention favorable |
| Pays-Bas | Oui | Crédit d’impôt | Convention bilatérale |
Chaque SCPI communique à ses associés un IFU (Imprimé Fiscal Unique) précisant les revenus perçus et le montage fiscal appliqué. Ce document devient central lors de la déclaration annuelle.
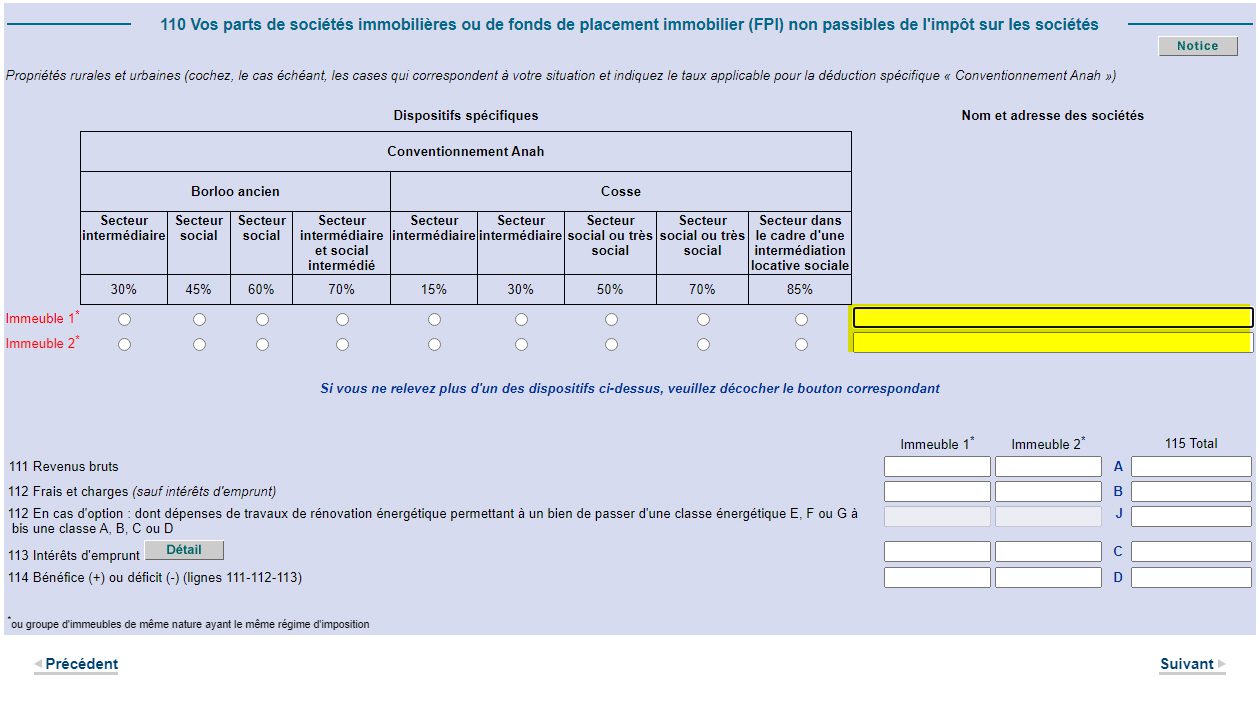
Déclarer les revenus des SCPI étrangères : cases, formulaires et bonnes pratiques
Formulaires et cases spécifiques à remplir
Les revenus issus de SCPI étrangères sont à déclarer dans :
- Formulaire 2047 – Revenu encaissés à l’étranger : pour les revenus bruts, impôts payés à l’étranger, etc.
- Formulaire 2044 : si les revenus sont considérés comme des revenus fonciers (cas des SCPI types BétaLux, Épargne Pierre Europe, etc.).
- Case 8TK : si le crédit d’impôt est applicable, c’est là que ça se passe !
Pense aussi à cocher la case « déclaration pré-remplie erronée » s’il manque des éléments liés à tes SCPI étrangères.
Cas particulier : prélèvements sociaux et SCPI situées hors UE
Un point mal connu concerne les prélèvements sociaux. Si les revenus ne sont pas imposés en France au titre du revenu, ils peuvent quand même y être soumis via la CSG-CRDS. Néanmoins, la jurisprudence et l’administration fiscale limitent cette taxation :
- Pas de CSG sur revenus exonérés selon certaines conventions
- Application restreinte aux pays hors EEE (Espace économique européen)
Jurisprudence De Ruyter – CJUE, 26 février 2015 : « Ces prélèvements sociaux ne s’appliquent pas si le contribuable est affilié à un autre régime social de l’EEE. »
À noter aussi que les SCPI à l’étranger n’ouvrent pas droit au régime du micro-foncier. Seul le réel est applicable, ce qui complexifie fortement la déclaration.
Fiscalité des SCPI étrangères en cas de revente des parts
La fiscalité des plus-values suit la règle classique française des cessions de parts de SCPI :
- Imposition au prélèvement forfaitaire unique (PFU) de 30 %
- Abattement progressif selon la durée de détention
- Exonération totale après 22 ans (impôt) et 30 ans (prélèvements sociaux)
Mais attention : en cas de détention via une société civile ou une nue-propriété, des règles spécifiques peuvent s’appliquer, notamment sur la répartition de la plus-value imposable.
Gestion en unités de compte et fiscalité des SCPI européennes dans une assurance vie
Les SCPI étrangères intégrées à une assurance vie bénéficient d’une fiscalité différente, liée au contrat d’assurance :
- Imposition deferée tant que les fonds restent dans le contrat
- Taxation réduite selon la durée de détention (après 8 ans, abattement de 4 600 € ou 9 200 € pour un couple)
- Fiscalité sur les gains au moment du rachat uniquement
Mais attention à bien vérifier si l’assureur accepte les SCPI étrangères comme unités de compte, car certains se limitent aux SCPI françaises pour des raisons de fiscalité opérationnelle interne.


