Le démembrement de propriété appliqué aux parts de SCPI attire de plus en plus d’investisseurs, particuliers comme professionnels, à la recherche de solutions patrimoniales souples et fiscalement avantageuses. Cette stratégie permet de répartir la détention des revenus et de la nue-propriété pour optimiser transmission, fiscalité ou rendement. Mais comment démembrer ses parts de SCPI efficacement sans se heurter à des écueils juridiques ou fiscaux ?
| 📌 Aspect | 🔍 Points clés |
|---|---|
| 🎯 Objectif du démembrement | Optimiser la transmission de patrimoine ou réduire fiscalité en séparant usufruit et nue-propriété. |
| 👥 Profils concernés | Investisseurs souhaitant organiser leur succession ou réduire l’imposition sur les revenus fonciers. |
| 🧱 Modalités | Durée définie du démembrement : généralement entre 5 et 15 ans. Usufruitier perçoit les revenus, nu-propriétaire reçoit la pleine propriété à l’échéance. |
| 💡 Avantages | ✔️ Fiscalité allégée pour le nu-propriétaire ✔️ Revenu immédiat pour l’usufruitier ✔️ Transmission facilitée |
| ⚠️ Points de vigilance | ❗ Démembrement non réversible ❗ Complexité juridique et fiscale ❗ Choix du bon montage essentiel |
Calculateur de demembrement SCPI
Comment fonctionne le démembrement de parts de SCPI ?
Définition du démembrement de propriété
Le démembrement consiste à scinder la pleine propriété d’un bien en deux droits distincts : l’usufruit (le droit d’utiliser un bien ou d’en percevoir les revenus) et la nue-propriété (la propriété du bien sans les droits d’usage ou de revenu immédiats). Lorsqu’appliqué aux parts de SCPI, ce mécanisme permet deux visions d’investissement très différentes.
Pourquoi utilise-t-on le démembrement avec les SCPI ?
Ce montage répond à plusieurs objectifs :
- Optimisation fiscale : réduction de l’Impôt sur la Fortune Immobilière (IFI), fiscalité sur les revenus nuls pour le nu-propriétaire.
- Transmission patrimoniale : anticiper une succession tout en conservant une maîtrise partielle des revenus ou du capital.
- Optimisation de trésorerie : pour les sociétés ou personnes physiques en fonction de leur besoin en cash flow ou stratégie d’investissement.
Deux formes de démembrement : viager ou temporaire
Le démembrement peut être :
| Type | Durée | Usage courant en SCPI |
|---|---|---|
| Viager | Jusqu’au décès de l’usufruitier | Rare en SCPI |
| Temporaire | Période définie (5 à 20 ans) | Plus courant, fiscalement pilotable |
Comment démembrer ses parts de SCPI : étapes et stratégies
Souscrire directement en démembrement
Le moyen le plus fluide consiste à souscrire des parts dès l’origine en démembrement temporaire. Cela se fait auprès de la société de gestion. Elle établit un acte séparé mentionnant usufruitier et nu-propriétaire ainsi que la durée du démembrement (souvent 5, 10 ou 15 ans).
Démembrer des parts existantes (revente entre parties)
Une autre voie, parfois utilisée dans les contextes familiaux ou professionnels, est de procéder à un démembrement conventionnel sur des parts détenues. Cela suppose :
- Une cession de l’usufruit ou de la nue-propriété
- L’accord de la société de gestion de la SCPI
- Un acte notarié ou au minimum écrit sous seing privé
Dans ce cas, il faut aussi déterminer une nouvelle valeur de l’usufruit et de la nue-propriété, selon la durée prévue et le rendement estimé.
Fiscalité et traitement comptable
Chaque partie du démembrement est imposée distinctement :
- L’usufruitier encaisse les loyers et est imposé sur les revenus fonciers ou BIC selon la nature de la SCPI.
- Le nu-propriétaire, quant à lui, ne perçoit rien pendant la période mais n’est pas concerné par l’IFI ni la fiscalité immédiate.
L’administration fiscale précise que « le nu-propriétaire ne doit pas intégrer la valeur des biens démembrés dans son IFI, sauf s’il dispose de l’usage inapproprié de l’usufruit ». (BOFiP-RFPI-IFI-20-20 § 360)
Profils types : à qui s’adresse ce montage ?
Scout d’optimisation fiscale et transmission patrimoniale
Le démembrement de SCPI est particulièrement prisé par :
- Les cadres en fin de carrière souhaitant préparer un complément de retraite différé via la nue-propriété.
- Les personnes morales à IS qui peuvent amortir l’usufruit et optimiser leur trésorerie.
- Les parents qui veulent transmettre progressivement à leurs enfants sans se démunir totalement.
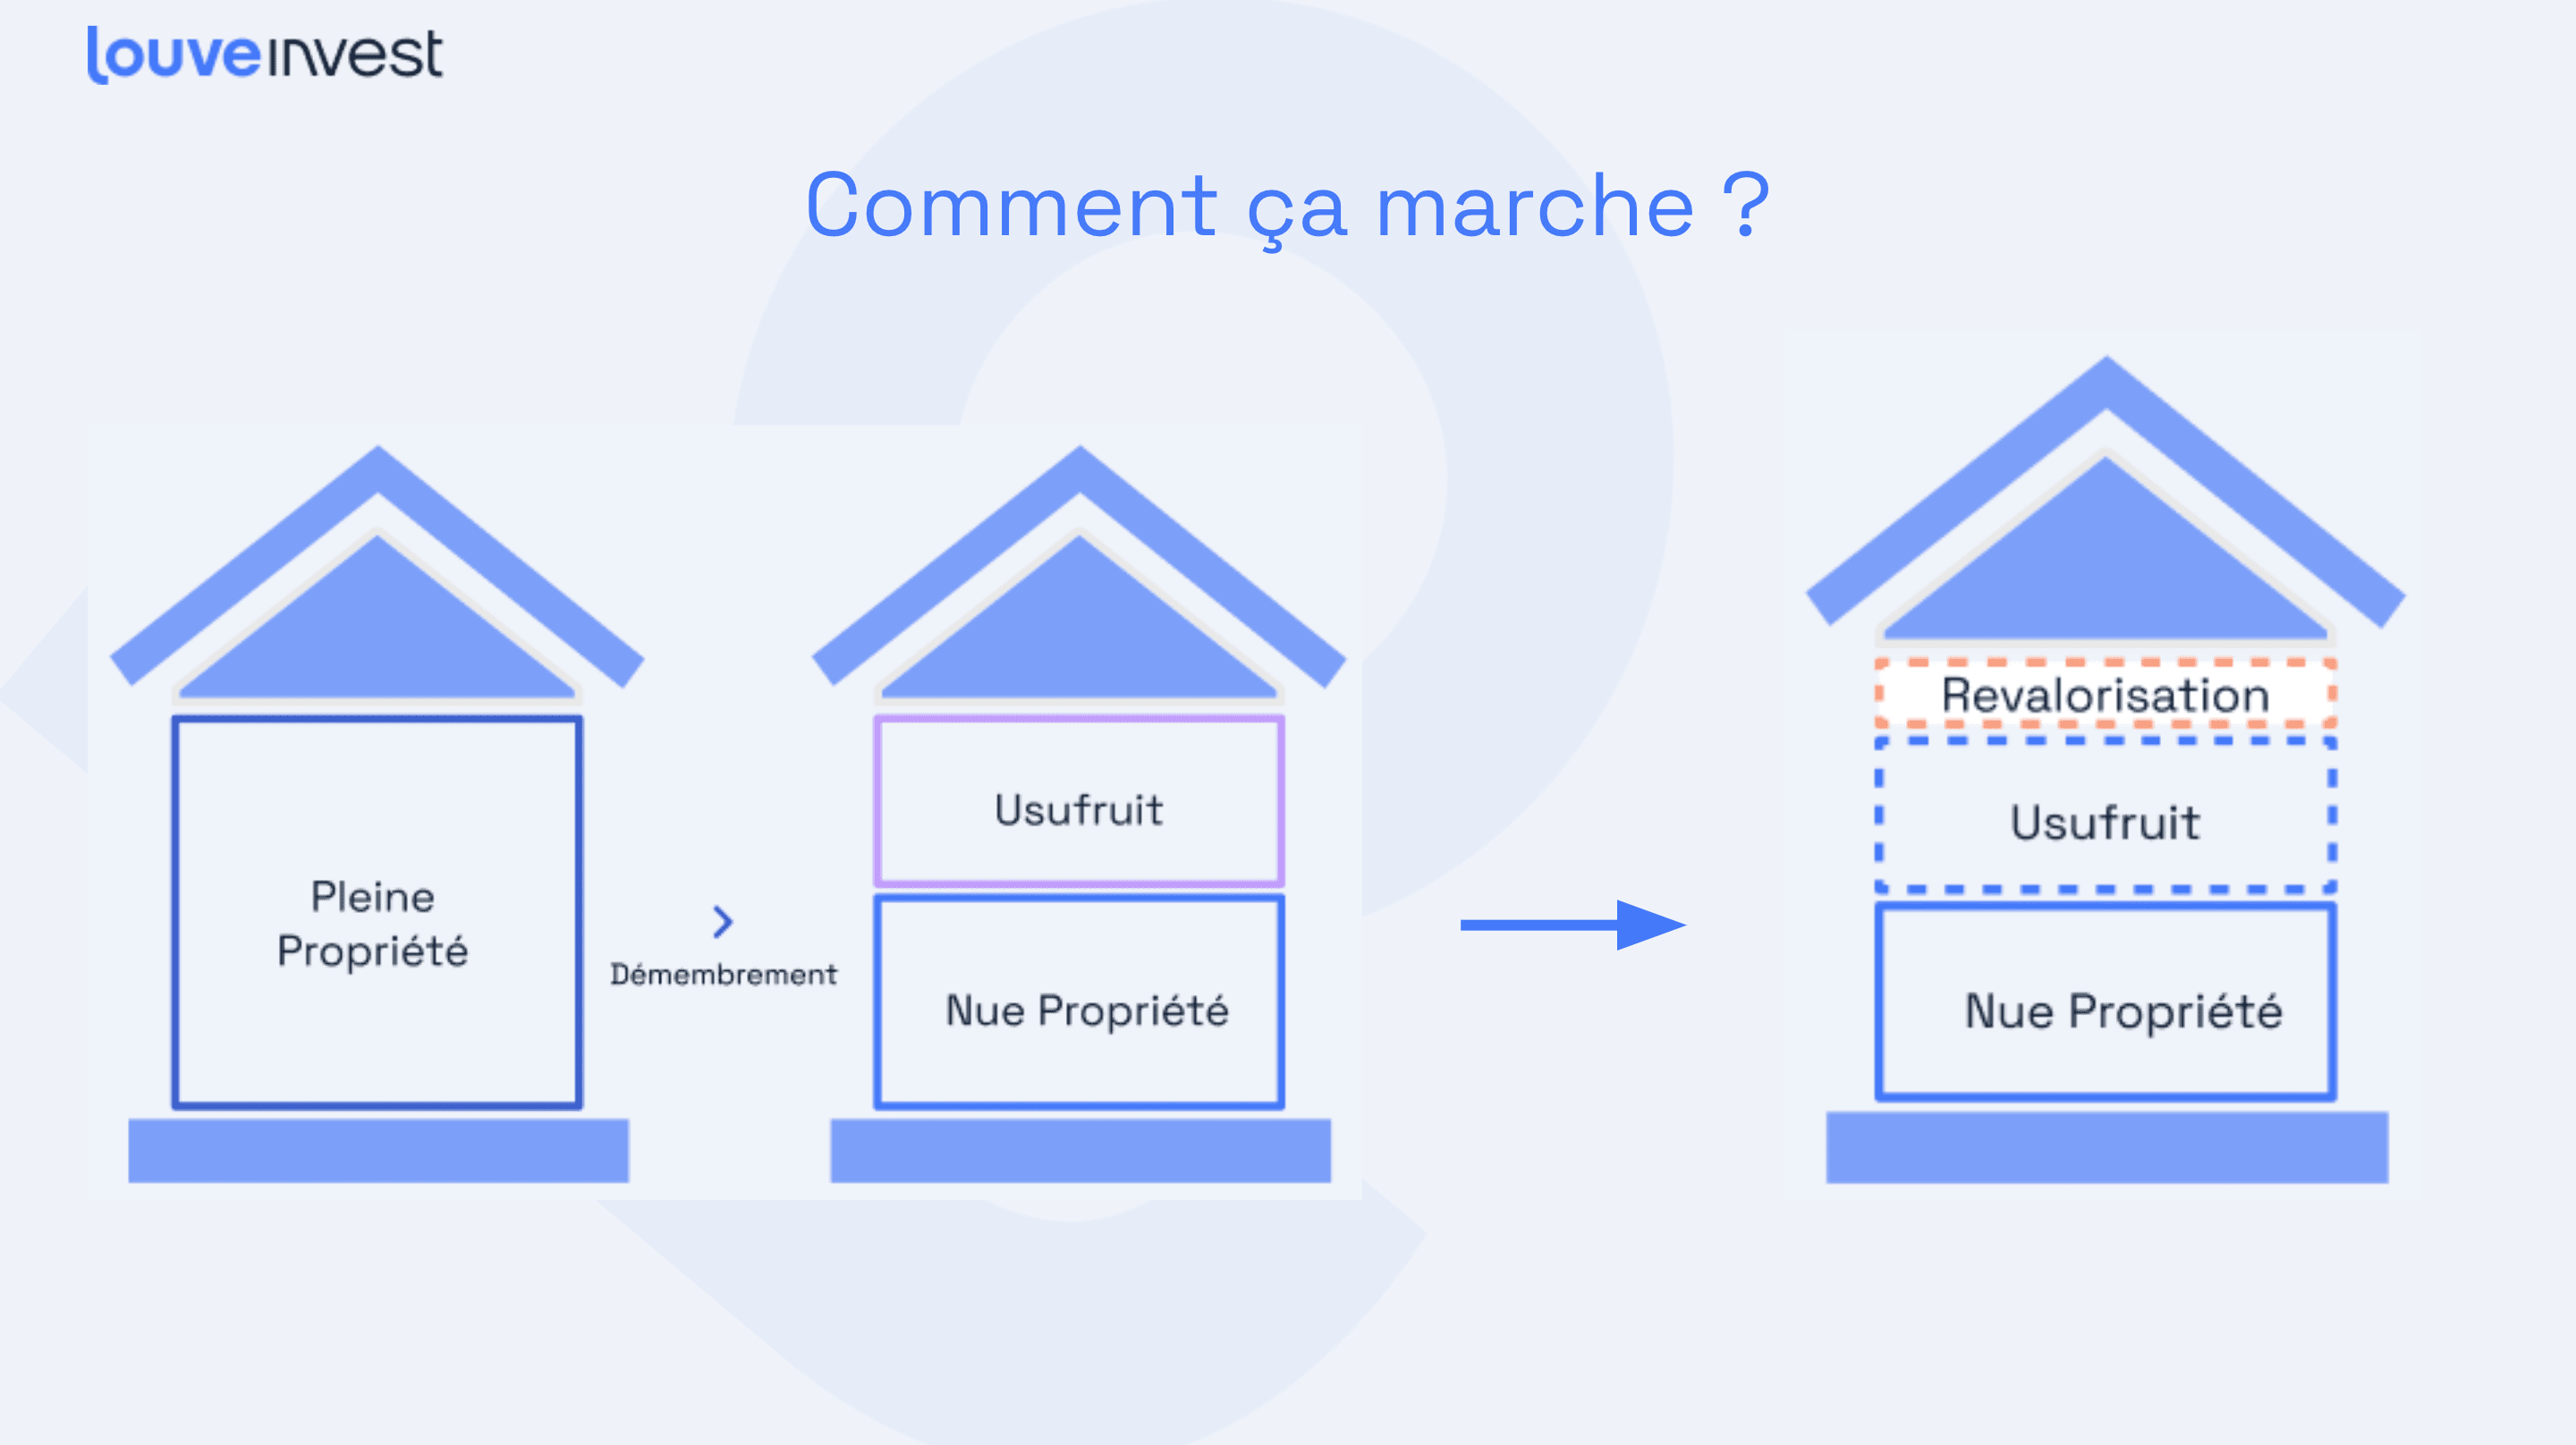
Regard vidéo sur le démembrement en SCPI
Ce sujet mérite aussi une vue complémentaire en vidéo. Les subtilités y sont bien expliquées, en particulier les cas d’usage pour différents profils investisseurs.
Points de vigilance pour bien démembrer ses parts de SCPI
Bien choisir la durée du démembrement
La sélection de la durée impacte directement la valorisation de la quote-part usufruit/nue-propriété. Plus la durée est longue, plus la valeur de l’usufruit augmente, car les revenus sont perçus plus longtemps.
Anticiper les incidences successorales
Attention aux règles légales. En cas de décès de l’usufruitier, l’usufruit s’éteint, la pleine propriété revient au nu-propriétaire sans imposition, sauf exonérations spécifiques à appliquer.
Impact sur revente et liquidité
Les parts démembrées sont moins liquides sur le marché secondaire. En tant que nu-propriétaire, la revente est difficile si vous avez besoin de cash avant le terme. De même, vendre l’usufruit temporaire ne garantit pas un acheteur spontané. Voici pourquoi il est fondamental d’ajuster cet outil à son horizon d’investissement réel.


