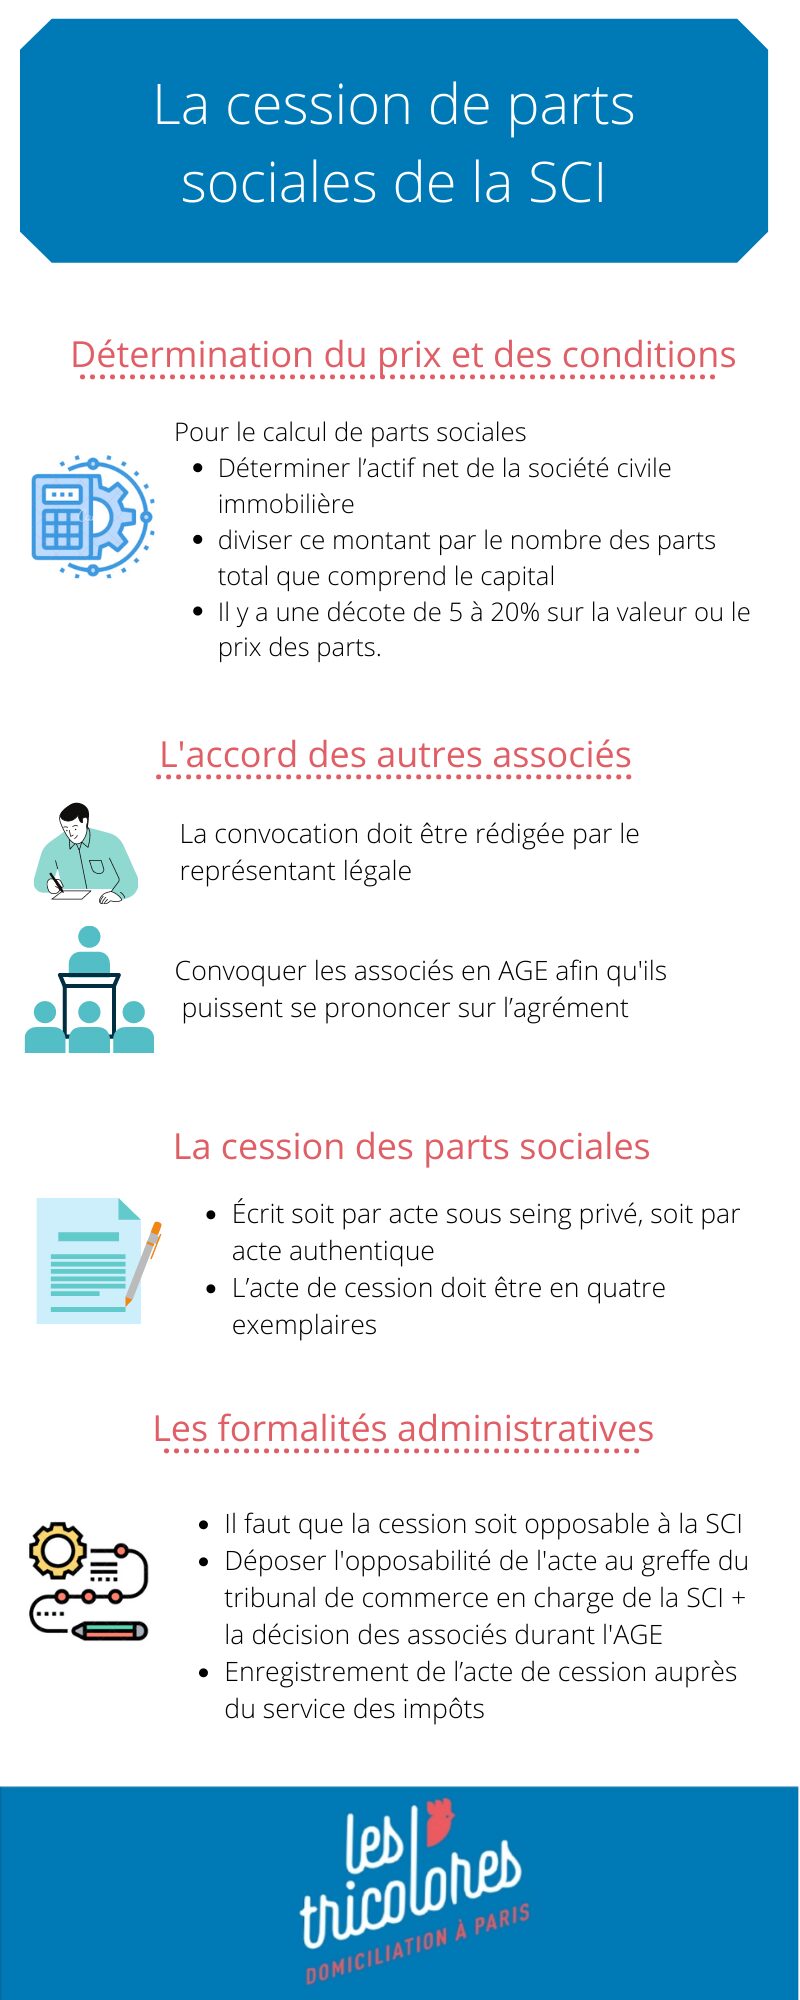
Transmettre ou vendre des parts d’une Société Civile Immobilière (SCI) n’est pas un simple acte administratif. Au-delà des choix patrimoniaux et juridiques, se cachent des frais notariaux incontournables, souvent sous-estimés, qui peuvent peser lourd dans la balance. Le régime fiscal de la SCI, la forme de la cession, ou encore la nature du bien impactent directement le montant final à régler. Alors, à quoi faut-il s’attendre ?
| Élément | À savoir | Montants estimés | Observations utiles |
|---|---|---|---|
| Impôts & Taxes (~80 % des frais) |
– Droits d’enregistrement – Mutation : 5 % (vente) – TPF : 0,71 % à 5,81 % – Contribution sécurité immobilière : 0,1 % |
Variable selon bien et type de cession | La majorité du coût. Non négociable. |
| Émoluments du notaire (~10 % des frais) |
Barème réglementé + accompagnement juridique. | Entre 300 € et 800 € en moyenne | Peut faire l’objet d’une remise jusqu’à 40 %. |
| Débours & frais annexes (~10 % des frais) |
– Frais de formalités – Journal d’annonces légales – Documents administratifs |
De 100 € à 400 € | Sommes avancées par le notaire. |
| Nature de la cession | – Vente : droits d’enregistrement classiques – Donation : taux selon lien familial |
≈ 5 % pour les ventes | Frais supportés par l’acquéreur, sauf accord contraire. |
| Montant total des frais | Sans plus-value : entre 1 000 € et 3 000 € ou jusqu’à 10 % de la valeur des parts | Dépend du montant de cession et nature du bien | Simulations recommandées avant de concrétiser. |
| Plus-value immobilière | Exonération après 22 ans (IR) ou 30 ans (PS) + cas spécifiques (< 15 000 €, résidence principale...) |
Variable selon durée de détention | Fait l’objet d’un calcul différent des droits de mutation. |
| Optimisations possibles | Aucune réduction légale possible sur impôts Remise possible sur émoluments Simuler / consulter un notaire |
— | Toujours bien préparer la cession en amont. |
Simulateur frais de notaire – Cession parts SCI
Composition des frais de notaire pour cession de parts SCI
Impôts et taxes : le poste le plus lourd
Les frais de notaire liés à une cession de parts de SCI sont en majorité constitués d’impôts et de taxes. Près de 80 % des sommes versées vont directement à l’État et aux collectivités locales au titre des droits d’enregistrement ou des droits de mutation.
Voici le détail :
- Droits d’enregistrement : généralement plafonnés à 5 % de la valeur des parts cédées.
- Taxe de publicité foncière (TPF) : variable selon l’ancienneté du bien. Jusqu’à 5,81 % pour un bien ancien contre environ 0,71 % pour un bien neuf.
- Contribution de sécurité immobilière : 0,10 % du montant.
- TVA : applicable selon la situation fiscale de la SCI et la nature du bien.
« En 2025, ces taxes cumulées représentent la majeure partie des frais de notaire, surtout en cas d’immeuble ancien ou de cession à titre onéreux. »
Émoluments et honoraires du notaire
Le notaire perçoit environ 10 % de la somme globale au titre de ses émoluments. Cette rémunération est encadrée par un barème national, mais peut faire l’objet d’une remise commerciale pouvant aller jusqu’à 40 %, comme permis par la réforme Marcon.
Ces émoluments couvrent :
- La rédaction et lecture de l’acte de cession.
- L’analyse juridique de la SCI.
- Les formalités d’enregistrement.
- La publication légale éventuelle.
Débours et frais annexes
Enfin, 10 % restants environ concernent les débours : ce sont des frais avancés par le notaire pour le compte de son client, liés à des prestations extérieures ou administratives :
- Publication de l’acte dans un journal d’annonces légales.
- Frais de greffe pour modifications statutaires.
- Honoraires d’expertise (géomètre, syndic…)
- Obtention de documents administratifs.
Cas spécifiques selon la nature de la cession
Vente des parts : cession à titre onéreux
Lorsqu’un associé vend ses parts de SCI à un tiers ou à un autre associé, on parle de cession à titre onéreux. C’est le cas le plus courant et les règles sont très codifiées :
- Droits d’enregistrement : 5 % du montant de la transaction.
- Éventuels frais de greffe dus pour la mise à jour au Registre du Commerce.
Le paiement des frais est à la charge de l’acquéreur sauf clause ou accord contraire dans l’acte.
Donation ou succession : cession à titre gratuit
Dans les cas de transmission familiale comme une donation ou une succession, la fiscalité s’adapte :
- Les droits de mutation à titre gratuit dépendent du lien de parenté.
- Les abattements légaux peuvent s’appliquer (jusqu’à 100 000 € entre parents et enfants).
« En donation, les frais restent aussi à la charge du bénéficiaire sauf convention contraire, conformément à l’article 1712 du Code général des impôts. »
Montant des frais de notaire pour une cession de parts de SCI
En moyenne, les frais de notaire pour une cession de parts de SCI varient entre 1 000 € et 3 000 €. Ce montant peut grimper jusqu’à 10 % de la valeur des parts cédées si le bien détenu est ancien, ou si le dossier comprend des formalités complexes.
| Type de bien | Frais estimés | Commentaires |
|---|---|---|
| Bien immobilier ancien | Jusqu’à 10 % | Taxe de publicité forte + enregistrement |
| Bien neuf ou VEFA | 2 % à 3 % | TPF réduite à 0,71 % |
| Cession < 15 000 € | 1 000 € environ | Frais fixes + formalités |
Fiscalité applicable à la plus-value de cession
La fiscalité liée à la plus-value immobilière est indépendante des frais de notaire. Elle vise uniquement la différence entre le prix de vente des parts et leur valeur d’acquisition initiale.
SCI à l’impôt sur le revenu (IR)
Le régime des plus-values immobilières s’applique pour les SCI non soumises à l’IS :
- Exonération d’impôt sur le revenu après 22 ans de détention.
- Exonération de prélèvements sociaux après 30 ans.
- Abattements progressifs dès 6 ans.
Exonérations spécifiques possibles
Certaines situations permettent d’échapper totalement à l’imposition sur la plus-value :
- Première cession d’un bien non-résidence principale avec réemploi.
- Montant total cédé inférieur à 15 000 €.
- Cession au profit d’un organisme public ou en zone de développement prioritaire.
Optimisations et limites en 2025
Aucune loi ne prévoit une réduction directe des frais de notaire pour cession de parts SCI. Toutefois :
- Les parties peuvent se répartir les frais différemment par convention.
- Un notaire peut accorder des remises sur ses émoluments.
- Un montage juridique anticipé (donation avec réserve, démembrement, holding SCI) peut optimiser l’impact fiscal.
L’usage d’un simulateur de frais notariaux SCI permet d’évaluer son budget prévisionnel de manière réaliste.
« Le recours à un notaire reste fortement recommandé pour sécuriser la cession et éviter les mauvaises surprises au moment de l’enregistrement fiscal. La transparence des coûts est un levier de négociation autant qu’un garde-fou. »


