Mentir sur un questionnaire de santé pour obtenir un prêt bancaire semble parfois anodin. En réalité, chaque mot coché ou passé sous silence engage votre responsabilité, conditionne la validité de votre assurance emprunteur et expose votre patrimoine en cas de coup dur.
Entre cadre légal, pratiques des assureurs, sanctions possibles et marges de manœuvre offertes par la loi Lemoine, le sujet réserve plusieurs zones grises. Certaines clauses, certains contrôles et certains réflexes à adopter changent entièrement le rapport de force entre vous, la banque et l’assureur.
| ⚠️ Risque | 💡 Explication |
|---|---|
| Annulation du contrat d’assurance | Si un mensonge est découvert, l’assureur peut annuler la couverture, même en cas de sinistre grave ou décès. |
| Refus d’indemnisation 😟 | En cas de fausse déclaration, l’assureur peut refuser de verser les mensualités au prêteur. |
| Faute intentionnelle | Mentir volontairement est assimilé à de la fraude et peut entraîner des poursuites juridiques. |
| Perte de confiance avec la banque 🏦 | La relation bancaire peut être affectée, voire le prêt refusé ou annulé. |
| Conséquences pour les proches | En cas de décès, les héritiers pourraient se retrouver à devoir rembourser l’emprunt sans soutien de l’assureur. |
Consequences juridiques et financieres du mensonge sur un questionnaire de sante
Taux de probabilite d occurrence (%)
Questionnaire de santé pour un prêt bancaire : définition, rôle et enjeux juridiques
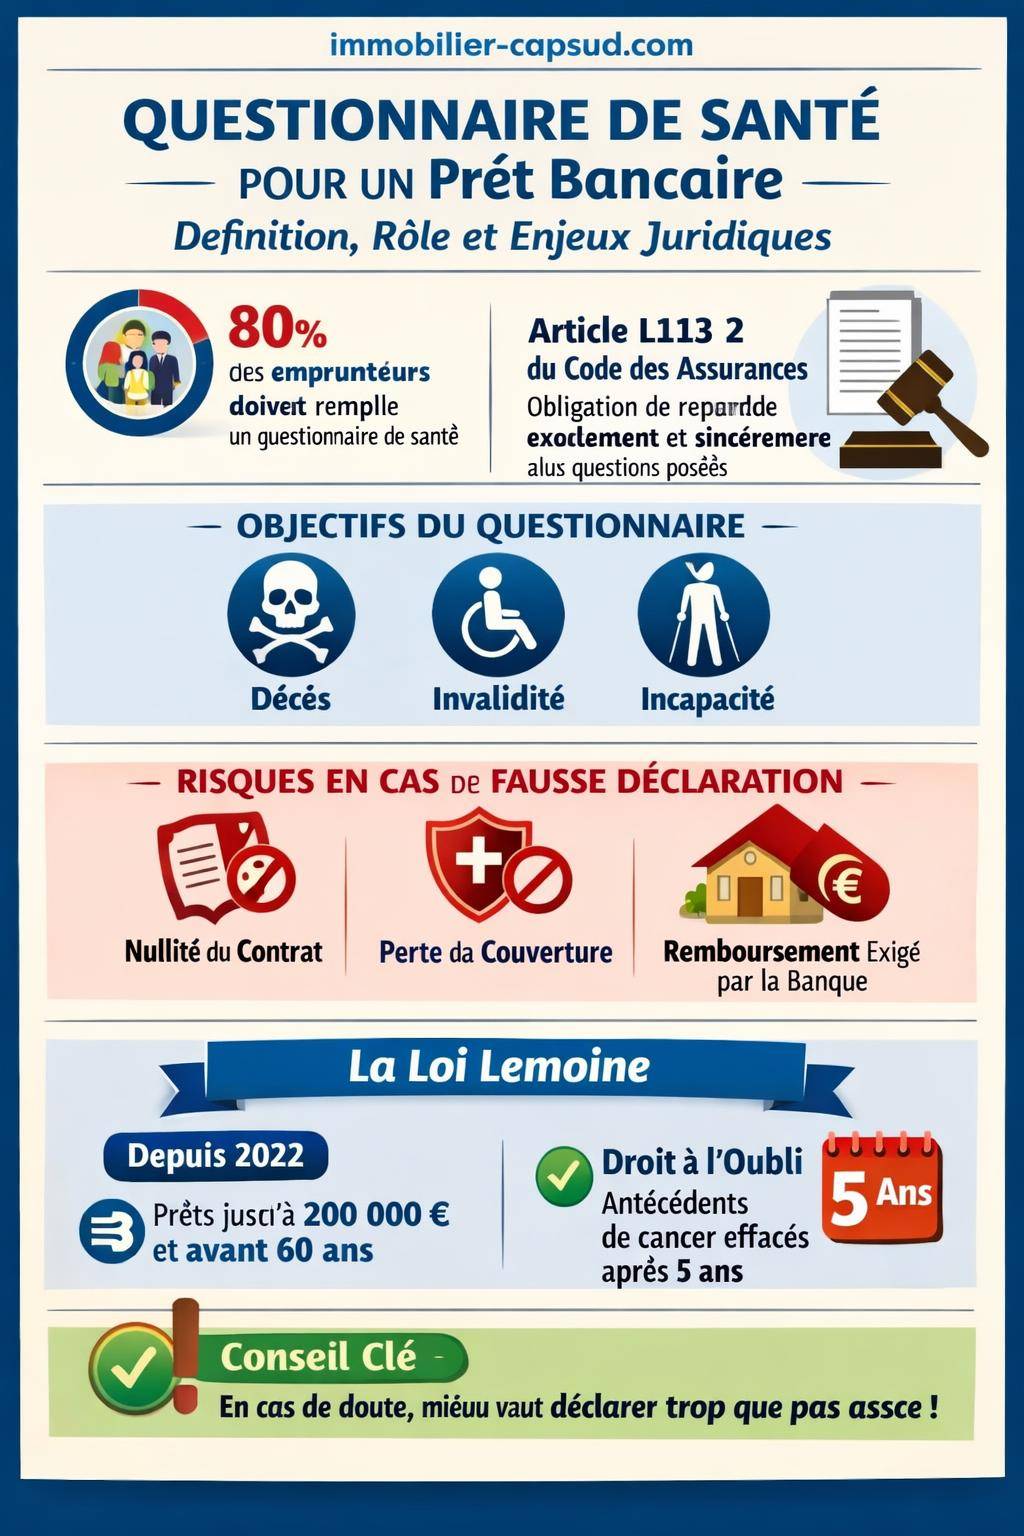
Le questionnaire de santé associé à un prêt immobilier ou à un crédit à la consommation avec assurance est un document écrit par lequel l’emprunteur répond à une série de questions médicales. Ces questions visent à évaluer le risque de décès, d’invalidité ou d’incapacité afin de fixer les conditions de l’assurance emprunteur : acceptation ou refus, exclusions de garanties, surprime, voire demandes d’examens complémentaires.
Ce document fait partie intégrante du dossier d’assurance qui accompagne votre demande de financement. Il ne constitue pas une simple formalité administrative. Il sert de base à la décision de l’assureur et s’intègre au contrat comme une déclaration sur l’honneur, ayant valeur juridique. Chaque information renseignée ou omise influe sur l’équilibre du contrat.
En droit français, le questionnaire de santé relève de l’article L113-2 du Code des assurances. L’emprunteur a l’obligation de répondre avec exactitude et sincérité à toutes les questions posées par l’assureur. Le contrat d’assurance repose sur ce principe de transparence. L’assureur construit sa tarification et son engagement de garantie à partir de ce socle d’informations.
« L’assuré est obligé de répondre exactement aux questions posées par l’assureur, notamment dans le formulaire de déclaration du risque, sur les circonstances qui sont de nature à faire apprécier par l’assureur les risques qu’il prend en charge. » – Article L113-2 du Code des assurances
Une fausse déclaration ou une omission consciente est donc interprétée comme une manœuvre frauduleuse. Aux yeux de l’assureur, cette manœuvre fausse l’évaluation du risque et remet en cause la confiance qui fonde le contrat.
La loi Lemoine et la fin partielle du questionnaire de santé
Depuis la loi Lemoine, entrée en vigueur progressivement à partir de 2022 et pleinement opérationnelle en 2026, le cadre des questionnaires de santé a évolué. L’un des changements marquants concerne la suppression du questionnaire médical pour certains dossiers.
Lorsque le montant assuré ne dépasse pas un certain seuil (par exemple pour un prêt immobilier d’un montant limité et remboursable avant un certain âge), l’assureur n’est plus autorisé à exiger un questionnaire de santé. L’objectif affiché est de favoriser l’accès au crédit pour les personnes malades ou ayant eu des antécédents lourds.
La loi Lemoine a également renforcé le droit à l’oubli, réduit à 5 ans pour certains cancers et pathologies. Concrètement, passé ce délai, l’emprunteur n’a plus à déclarer ces antécédents, même si l’assureur pose une question générale sur les maladies graves passées.
« Le droit à l’oubli permet à une personne ayant été atteinte d’un cancer, une fois certains délais écoulés, de ne plus déclarer cet antécédent lors de la souscription d’un contrat d’assurance emprunteur. » – Extrait d’information pédagogique inspiré du dispositif prévu par la loi Lemoine
Cette évolution montre une volonté de rééquilibrer la relation entre emprunteurs et assureurs. Cependant, en dehors de ces cas de suppression, le questionnaire de santé reste pleinement applicable. Les risques liés au mensonge ou à l’omission demeurent alors intacts.
Mentir, omettre, minimiser : quelles formes de fausses déclarations ?
La fraude médicale liée aux questionnaires de santé ne se limite pas à un mensonge frontal. La plupart des contentieux naissent de nuances, d’omissions ou d’interprétations personnelles de notions médicales pourtant précises. L’assureur et le juge distinguent en général plusieurs comportements.
La fausse déclaration intentionnelle
La fausse déclaration intentionnelle correspond au cas où l’emprunteur répond volontairement de manière inexacte à une question claire. Par exemple, il coche « non » à la question « Avez-vous déjà été hospitalisé plus de 48h au cours des 10 dernières années ? » alors qu’il a été opéré d’une pathologie cardiaque quelques années auparavant, parfaitement connue de lui.
Dans ce cas, l’emprunteur cherche délibérément à cacher une information afin d’éviter un refus d’assurance, une surprime ou une exclusion de garantie. L’article L113-8 du Code des assurances vise ce type de comportement et autorise l’assureur à agir avec fermeté.
« Indépendamment des causes qui peuvent entraîner la nullité du contrat, l’assurance est nulle en cas de réticence ou de fausse déclaration intentionnelle de la part de l’assuré, lorsque cette réticence ou cette fausse déclaration change l’objet du risque ou en diminue l’opinion pour l’assureur. » – Article L113-8 du Code des assurances
Dans cette configuration, le débat se concentre souvent sur le caractère « intentionnel ». Les juges examinent les éléments du dossier : lisibilité des questions, antécédents médicaux connus, niveau d’information de l’emprunteur, échange éventuel avec un intermédiaire, présence de documents médicaux dans le dossier.
L’omission ou déclaration inexacte non intentionnelle
Une autre situation fréquente concerne l’omission involontaire : l’emprunteur oublie un traitement, une consultation spécialisée ou une hospitalisation ancienne. Parfois, il ne perçoit pas la gravité médicale d’un épisode ou considère qu’un problème résolu n’a plus aucune pertinence. La mémoire joue aussi un rôle, surtout lorsque la question porte sur des périodes longues.
L’article L113-9 du Code des assurances encadre ce type de fausse déclaration non intentionnelle. L’assureur doit alors démontrer qu’il se trouve face à une simple erreur ou un oubli sans volonté de tromper. La sanction qui en découle n’est pas la même que pour la fraude avérée : il s’agit en général d’une réduction des indemnités, proportionnelle au niveau de prime qui aurait dû être payé si le risque avait été correctement déclaré.
Les tribunaux analysent avec précision le contenu des questions, leur clarté, la structure du formulaire, mais aussi la logique médicale. Lorsqu’un assuré souffre depuis longtemps d’une pathologie chronique suivie et qu’il répond « non » à une question très précise, l’argument de l’oubli perd en crédibilité.
La minimisation d’un risque ou d’un symptôme
La minimisation représente une zone grise. L’emprunteur signale une pathologie, mais en atténue la fréquence des crises, la gravité ou les conséquences. Il mentionne par exemple un « simple asthme allergique saisonnier » alors qu’il a déjà subi des hospitalisations en réanimation, ou il parle de « mal de dos épisodique » sans signaler un arrêt de travail prolongé lié à une hernie discale opérée.
En pratique, la minimisation se rapproche de la fausse déclaration intentionnelle, surtout lorsque les pièces médicales conservées par l’assuré démontrent sa connaissance précise de la situation. La frontière se déplace selon les éléments du dossier et la manière dont l’assureur aura posé ses questions.
Les conséquences juridiques du mensonge : nullité du contrat et perte de couverture
La réaction de l’assureur après la découverte d’une fausse déclaration dépend du caractère intentionnel ou non de la manœuvre. Deux régimes principaux se distinguent, avec un impact majeur sur votre prêt et sur votre patrimoine personnel.
Nullité du contrat pour fausse déclaration intentionnelle
En présence d’une fraude reconnue, l’assureur invoque l’article L113-8 du Code des assurances. Son contrat est alors considéré comme nul « ab initio ». Autrement dit, il est réputé ne jamais avoir existé. Cette nullité entraîne plusieurs effets majeurs pour l’emprunteur :
- absence de prise en charge du sinistre par l’assurance (décès, invalidité, incapacité) ;
- obligation pour la banque de réclamer les mensualités ou le capital restant dû aux co-emprunteurs ou aux héritiers ;
- perte de la protection financière sur laquelle l’emprunteur pensait pouvoir compter en cas de coup dur.
Dans certains dossiers, l’assureur demande également la conservation des primes déjà versées, en invoquant le caractère frauduleux du comportement. L’emprunteur affronte alors un double préjudice : absence de couverture et dépenses passées perdues. La jurisprudence examine régulièrement ce point, en fonction des circonstances et de la gravité de la fraude.
La nullité se révèle particulièrement lourde lorsqu’un décès survient. Les héritiers, pensant que l’assurance du prêt va rembourser le capital, découvrent que la couverture est annulée. Ils se retrouvent alors face à une dette immobilière non couverte, parfois difficilement soutenable.
Réduction d’indemnité pour omission ou erreur non intentionnelle
Lorsque l’assureur reconnaît l’absence d’intention frauduleuse, il applique l’article L113-9 du Code des assurances. Dans ce cas, le contrat n’est pas annulé, mais l’indemnité versée est réduite au prorata de la prime payée par rapport à la prime qui aurait dû être versée si le risque avait été connu dès le départ.
Concrètement, si l’emprunteur payait une prime de 40 € par mois, alors qu’une prime de 80 € aurait été applicable en cas de déclaration correcte, l’assureur peut verser uniquement la moitié de l’indemnité initialement prévue. La logique suivie reste celle de l’équilibre contractuel : l’assureur n’entend pas supporter un risque mal évalué sans contrepartie tarifaire.
Cette réduction d’indemnité peut suffire à déséquilibrer la situation financière de l’emprunteur. Un capital pris en charge partiellement laisse un reliquat à la charge du foyer, qui se retrouve en difficulté alors même qu’une assurance avait été souscrite pour sécuriser le projet.
Tableau récapitulatif des conséquences selon le type de mensonge
| Type de déclaration | Base légale | Effet sur le contrat | Impact pour l’emprunteur |
|---|---|---|---|
| Fausse déclaration intentionnelle | Article L113-8 Code des assurances | Nullité du contrat ab initio | Pas de prise en charge du sinistre, capital restant dû à la charge de l’emprunteur ou des héritiers |
| Omission ou erreur non intentionnelle | Article L113-9 Code des assurances | Contrat maintenu, indemnité réduite | Indemnisation partielle, reste à charge parfois élevé |
| Déclaration sincère mais imprécise sur question ambiguë | Appréciation jurisprudentielle | Contrat en principe maintenu | Responsabilité atténuée, débat sur l’interprétation des questions |
Conséquences financières : prêt, patrimoine et relations avec la banque
Mentir sur un questionnaire de santé ne produit pas uniquement des effets juridiques abstraits. Les retombées se matérialisent très concrètement dans la gestion du prêt et dans la protection du patrimoine familial. Le risque central reste la perte de la couverture assurance-emprunteur et le retour sur le devant de la scène de la dette initiale.
Lorsque l’assurance refuse de couvrir un sinistre pour cause de fausse déclaration, la banque se tourne vers l’emprunteur (ou les co-emprunteurs) pour réclamer les mensualités et le capital restant dû. En cas d’incapacité de travail ou de décès, le montant peut s’avérer lourd par rapport aux capacités financières réelles du foyer.
Dans certaines situations, l’emprunteur ou les héritiers sont contraints de vendre le bien immobilier pour solder le prêt. La perte de l’assurance entraîne alors une désorganisation patrimoniale importante : remise en question du projet de résidence principale, impossibilité d’assurer la transmission prévue, litiges familiaux sur la gestion de la dette.
Les relations avec la banque se tendent également. L’établissement financier n’est pas responsable de la fraude, mais il se retrouve confronté à un dossier fragilisé. Lorsque la couverture assurance-emprunteur disparaît, la banque analyse le risque résiduel et peut renforcer ses garanties, demander un cautionnement ou engager des procédures en cas d’impayés.
Répercussions pénales et responsabilités civiles
Au-delà du droit des assurances, le mensonge sur un questionnaire de santé peut être qualifié de fraude. Dans certaines circonstances, l’assureur saisit la justice pour faire reconnaître une infraction pénale, notamment lorsque le montant en jeu est élevé, que la volonté de tromper apparaît manifeste et que des documents justificatifs ont été falsifiés.
La qualification pénale la plus fréquemment évoquée concerne l’escroquerie, définie par le Code pénal comme le fait de tromper une personne pour obtenir un bien, un service ou un avantage. La fourniture de renseignements mensongers à un assureur pour bénéficier d’une couverture indue s’analyse dans ce cadre, même si la mise en œuvre pratique demeure rare et ciblée sur les dossiers les plus graves.
La responsabilité civile délictuelle peut également être engagée. L’assureur, voire la banque, peuvent solliciter des dommages et intérêts pour le préjudice subi du fait de la fraude : coûts de gestion supplémentaires, versement d’indemnités indûment perçues avant la découverte du mensonge, atteinte à leur image éventuellement.
« La mauvaise foi de l’assuré, lorsqu’elle résulte de déclarations mensongères répétées et d’une dissimulation manifeste des éléments de son dossier médical, caractérise l’intention frauduleuse justifiant la nullité du contrat et, le cas échéant, l’engagement de poursuites. » – Formulation inspirée de décisions de jurisprudence en matière de fraude à l’assurance
En pratique, les assureurs recourent surtout à leurs leviers contractuels (nullité, réduction d’indemnité, résiliation) et n’activent le pénal que pour des affaires structurées, impliquant des montants significatifs ou un réseau de complicités.
Comment les assureurs détectent les mensonges ? Mécanismes de contrôle et d’audit
Aucune statistique officielle consolidée n’expose, en 2026, le nombre de fausses déclarations médicales détectées dans les questionnaires de santé liés aux prêts bancaires. Les données publiques existantes se concentrent sur la fraude financière (faux revenus, montages de solvabilité) ou sur la désinformation en santé (vaccins, traitements), mais sans lien direct avec les questionnaires d’assurance emprunteur.
Pour autant, les acteurs de l’assurance disposent de plusieurs outils pour repérer les incohérences et enquêter lors d’un sinistre. Ces mécanismes sont rarement détaillés dans les documents commerciaux, mais ils existent et se renforcent au fil du temps.
Vérifications médicales complémentaires à la souscription
Pour les montants de prêt élevés ou pour certains profils d’âge, les assureurs exigent des examens médicaux complémentaires : bilan sanguin, électrocardiogramme, questionnaire détaillé du médecin traitant, compte-rendu d’hospitalisation. Ces éléments, croisés avec le questionnaire, permettent d’identifier des contradictions évidentes.
Une absence de pathologie signalée alors qu’un compte-rendu hospitalier mentionne une opération lourde récente attire immédiatement l’attention. L’assureur peut alors refuser le contrat, demander des éclaircissements ou adapter sa proposition en intégrant l’information nouvellement connue.
Enquêtes post-sinistre et contrôles ciblés
Le moment du sinistre (décès, invalidité, arrêt de travail prolongé) déclenche souvent un contrôle approfondi. L’assureur réclame des pièces médicales, consulte les antécédents, analyse la cohérence entre la pathologie actuelle et les risques déclarés à la souscription. Le regard se porte en arrière sur le questionnaire initial.
Lorsque des indices laissent penser qu’une pathologie préexistante n’a pas été déclarée, l’assureur étend ses recherches : dossiers médicaux antérieurs, avis des spécialistes, chronologie des symptômes, prescriptions de longue date. L’objectif consiste à déterminer si l’assuré avait conscience de l’importance de sa pathologie lors du remplissage du formulaire.
En parallèle, certaines compagnies mettent en place des audits internes sur des échantillons de contrats. Ces audits peuvent cibler les dossiers présentant des caractéristiques à risque : fortes garanties souscrites, pathologies sensibles, sinistres rapprochés dans le temps après la souscription.
Usage de données statistiques et profilage de risque
Les assureurs utilisent également des outils actuariels et statistiques. Certains profils de sinistre ou certaines évolutions de pathologies sont considérés comme atypiques au regard de l’historique des déclarations. Cette divergence statistique peut déclencher une analyse renforcée du dossier.
Les données médicales restent, en France, fortement encadrées par le RGPD et par le secret médical. L’assureur ne dispose pas d’un accès illimité aux dossiers de santé. Il s’appuie surtout sur les pièces fournies par l’assuré, sur les certificats médicaux produits pour le sinistre, et sur des échanges encadrés avec les professionnels de santé, toujours sous couvert du secret médical et du consentement de l’assuré.
Obligations de l’emprunteur : sincérité, loyauté et lisibilité des questions
L’emprunteur se trouve au cœur du dispositif déclaratif. Ses réponses conditionnent la qualité de l’évaluation du risque. Le droit français impose plusieurs obligations, mais reconnaît aussi des droits et des limites pour encadrer la relation avec l’assureur.
Obligation de répondre exactement aux questions posées
La base du dispositif réside dans l’obligation de répondre exactement aux questions. L’emprunteur n’a pas à deviner ce que l’assureur aurait voulu savoir, ni à anticiper des questions non posées. Le principe est clair : l’assureur interroge, l’emprunteur répond loyalement.
En revanche, si la question est claire, détaillée et porte sur une période définie (10 ans, 5 ans, 2 ans), l’emprunteur doit fournir une réponse exhaustive. Les antécédents médicaux, même anciens mais explicitement visés par la période mentionnée, entrent dans le champ de cette obligation.
Limite : l’assureur doit poser des questions claires et compréhensibles
La jurisprudence rappelle régulièrement que l’assureur doit structurer son questionnaire de manière lisible, sans ambiguïtés majeures. Des questions trop générales ou trop techniques peuvent être interprétées en faveur de l’assuré en cas de litige.
Lorsqu’une question se révèle imprécise, un assuré de bonne foi peut honnêtement penser qu’une pathologie ne rentre pas dans le champ demandé. Dans ce cas, la qualification de fraude perd en consistance. Les juges prennent en compte le niveau de compréhension d’un assuré non spécialiste de la médecine, ainsi que la formulation exacte de la question.
« L’assureur, qui impose un questionnaire pré-imprimé, doit supporter les conséquences d’une formulation ambiguë prêtant à confusion pour un assuré profane en matière médicale. » – Synthèse issue de plusieurs décisions de justice en droit des assurances
Cette exigence de clarté crée un équilibre : l’assuré doit être sincère, mais l’assureur doit interroger de façon suffisamment précise. Le respect de cet équilibre joue un rôle majeur dans les litiges sur les fausses déclarations.
Le droit à l’oubli et les grilles de référence : ce qui ne doit plus être déclaré
La loi Lemoine et les accords entre assureurs et associations de patients ont instauré un droit à l’oubli et des grilles de référence permettant de ne pas déclarer certains antécédents passés, au-delà d’un délai défini. Ces mécanismes corrigent la logique purement actuarielle en reconnaissant l’évolution des traitements et des pronostics médicaux.
Le droit à l’oubli s’applique principalement à certains cancers et à l’hépatite C, sous conditions de délai après la fin du protocole thérapeutique et en l’absence de rechute. Une fois ce délai écoulé, l’emprunteur est en droit de ne plus mentionner ces antécédents sur le questionnaire de santé, même si les questions restent générales.
Les grilles de référence AGIRA/FFSA (ou leurs déclinaisons actualisées) listent des pathologies pour lesquelles les assureurs s’engagent à ne pas appliquer de surprime ou d’exclusion au-delà d’un certain délai et sous certaines conditions médicales. Ces grilles servent de cadre de négociation entre associations de patients, pouvoirs publics et assureurs.
Cependant, ces dispositifs présentent des limites :
- toutes les pathologies ne bénéficient pas d’un droit à l’oubli ;
- les délais et conditions varient selon les maladies ;
- les emprunteurs connaissent parfois mal leurs droits et continuent de sur-déclarer par prudence ou sous-déclarer par crainte.
Une information claire par les courtiers, les banques et les associations reste nécessaire afin d’éviter des déclarations inexactes par méconnaissance du cadre légal.
Stratégies pour répondre sans se mettre en danger : transparence, preuve et accompagnement
Face à un questionnaire de santé, beaucoup d’emprunteurs hésitent. Certains redoutent un refus d’assurance ou une surprime. D’autres craignent de ne plus pouvoir acheter leur résidence principale. Ce contexte de tension les incite parfois à minimiser ou à taire certains éléments. Pourtant, des leviers existent pour répondre avec précision tout en sécurisant son projet.
Préparer ses informations médicales à l’avance
Avant de remplir le questionnaire, un travail de préparation simplifie les choses :
- rassembler ses comptes-rendus d’hospitalisation ;
- lister ses traitements en cours et leurs posologies ;
- noter les dates approximatives des principaux événements médicaux (opérations, arrêts de travail significatifs, diagnostics graves) ;
- solliciter, si besoin, un résumé médical auprès de son médecin traitant.
Cette préparation limite les oublis et rend les réponses plus factuelles. Elle apporte également des éléments de preuve en cas de discussion ultérieure sur la sincérité de la déclaration. L’emprunteur montre qu’il a pris le processus au sérieux.
Demander des précisions en cas de question ambiguë
Lorsque la formulation d’une question laisse place au doute, solliciter une explication auprès du conseiller bancaire, du courtier ou directement auprès de l’assureur apporte de la sécurité. Cette démarche prouve la volonté de coopération et de transparence de l’emprunteur.
Une trace écrite (mail, note dans le dossier) illustrant cette demande peut, en cas de litige, démontrer la bonne foi de l’assuré. Les juges y accordent une attention particulière, notamment lorsque l’assureur tente de requalifier a posteriori une réponse comme mensongère.
Utiliser la délégation d’assurance et la mise en concurrence
La réglementation permet de recourir à la délégation d’assurance : au lieu d’accepter l’assurance groupe de la banque, l’emprunteur sollicite un assureur externe, qui propose parfois des critères médicaux plus adaptés à son profil. Cette mise en concurrence constitue un levier efficace pour obtenir une couverture plus souple, même en déclarant clairement ses antécédents.
Certains acteurs se spécialisent dans l’assurance des profils à risque médical. Leur connaissance des pathologies et leur utilisation des grilles de référence ou des droits à l’oubli améliorent les conditions d’accès au crédit. L’emprunteur n’a alors plus besoin de contourner les questions pour avancer dans son projet immobilier.
Litiges et contentieux : comment se déroulent les contestations ?
Lorsque l’assureur invoque une fausse déclaration pour refuser un sinistre ou annuler un contrat, l’emprunteur ou ses proches ne sont pas démunis. Un parcours de contestation existe, même s’il reste parfois long et technique.
Étapes classiques d’un litige
La contestation suit en général plusieurs phases :
- réclamation interne auprès du service sinistres ou du service réclamations de l’assureur, avec transmission de tous les éléments médicaux et administratifs ;
- saisine du médiateur de l’assurance en cas de désaccord persistant, par écrit et de manière argumentée ;
- action judiciaire éventuelle devant le tribunal compétent (tribunal judiciaire), souvent avec l’appui d’un avocat spécialisé en droit des assurances.
Les juges examinent notamment :
- le libellé exact des questions ;
- la chronologie des faits médicaux ;
- les éléments prouvant ou non la connaissance, par l’assuré, de la gravité de sa pathologie à la date de la souscription ;
- le comportement de l’assureur (devoir d’information, clarté du formulaire, délais de réaction).
Charge de la preuve et rôle des experts
L’assureur qui invoque une fraude doit démontrer le caractère intentionnel de la fausse déclaration. Il supporte donc la charge de la preuve sur ce point. L’emprunteur peut produire des éléments qui attestent sa bonne foi : courriers au médecin, comptes-rendus médicals mentionnant des doutes, demandes d’explications adressées à l’assureur.
Les dossiers les plus complexes impliquent des expertises médicales pour dater l’apparition d’une pathologie, déterminer si les symptômes antérieurs auraient dû alerter l’assuré, et évaluer la cohérence scientifique entre le risque initial et le sinistre survenu. Ces expertises influencent fortement la décision finale.
« L’assureur ne peut se prévaloir d’une fausse déclaration intentionnelle lorsqu’il ne démontre pas que l’assuré avait, au jour de la souscription, une connaissance suffisante de la gravité de sa pathologie et de ses conséquences prévisibles. » – Position fréquemment retenue par les juridictions civiles en matière d’assurance emprunteur
Le temps judiciaire reste cependant long. Pendant la durée du litige, la situation financière du foyer demeure fragile, d’où l’intérêt de prévenir le contentieux par une approche sincère du questionnaire de santé dès l’origine.
Entre risque médical réel et éthique de la déclaration : un équilibre à construire
Les questionnaires de santé liés aux prêts bancaires se situent au croisement de plusieurs enjeux : protection du système assurantiel, équité entre assurés, accès au crédit pour les personnes malades, sécurisation des projets immobiliers des ménages. Mentir sur ces formulaires ne se résume pas à une ruse administrative : ce geste fragilise l’ensemble de ce dispositif.
Le système d’assurance repose sur la mutualisation des risques. Lorsque des assurés dissimulent des pathologies, l’équilibre actuariel se dégrade : les primes calculées sur un certain niveau de risque ne correspondent plus à la réalité. Les assureurs répercutent alors ces décalages sur les conditions générales du marché, par des hausses de tarifs ou des restrictions de garanties.
En parallèle, la montée des dispositifs de droit à l’oubli, la suppression ciblée des questionnaires de santé et la mise en concurrence des assureurs traduisent une volonté de ne pas enfermer définitivement les personnes malades dans l’exclusion financière. Cette évolution atténue la pression ressentie par les emprunteurs et réduit l’attrait du mensonge comme solution.


