
Investir dans une SCPI étrangère séduit de plus en plus d’épargnants en quête de diversification géographique. Mais dès lors qu’on passe les frontières, la fiscalité devient plus technique. Entre conventions fiscales bilatérales, systèmes de retenues à la source et impacts sur la déclaration, chaque pays a ses règles que l’investisseur doit comprendre pour optimiser ses revenus locatifs nets.
| Pays d’investissement | Convention fiscale avec la France ? | Fiscalité locale sur les revenus | Impact sur votre impôt en France | Avantage principal |
|---|---|---|---|---|
| Allemagne | Oui | Sujets à l’impôt allemand (~15.825 %) | Exonération en France via crédit d’impôt (évite double imposition) | Bonne rentabilité nette grâce à fiscalité locale réduite |
| Belgique | Oui | Pas d’impôt local sur les revenus locatifs | Taxés en France (IR + prélèvements sociaux) | Pas d’impôt local = optimisation via fiscalité française |
| Espagne | Oui | Impôt à la source d’environ 19 % | Crédit d’impôt égal à l’impôt espagnol payé | Sécurité juridique encadrée grâce à la convention |
| Pays-Bas | Oui | Fiscalité très faible voire nulle sur les loyers | 100 % taxé en France comme revenus fonciers | Transparence fiscale et bonne visibilité |
| Irlande | Oui | Retenue à la source autour de 20 % | Crédit d’impôt imputable en France | Permet de diversifier avec une fiscalité prévisible |
Fiscalité des SCPI étrangères : de quoi parle-t-on exactement ?
Les SCPI étrangères sont des Sociétés Civiles de Placement Immobilier qui investissent en dehors du territoire français. Leur objectif est simple : capter le potentiel des marchés immobiliers européens plus dynamiques ou générant des rendements plus attractifs. Mais investir à l’international implique de faire face à une fiscalité transfrontalière, très différente d’une SCPI investie uniquement en France.
La fiscalité des SCPI étrangères dépend de plusieurs facteurs :
- Le pays où se situent les biens immobiliers détenus par la SCPI
- Les conventions fiscales signées entre ce pays et la France
- La structure juridique de la SCPI et sa transparence fiscale
Double imposition et conventions fiscales bilatérales
La principale question que se posent les investisseurs est : vais-je être imposé deux fois sur mes revenus de SCPI étrangère ? En théorie, oui. Une première imposition dans le pays où les loyers sont perçus, une seconde en France. Mais en pratique, la convention fiscale entre les deux pays vise à éviter cette double imposition.
Ces conventions fixent les règles de répartition du droit d’imposition entre la France et l’autre État. Il existe deux méthodes principales :
- Crédit d’impôt : la France taxe l’intégralité du revenu et accorde un crédit d’impôt égal à l’impôt étranger payé
- Exonération avec progressivité : le revenu étranger est exempté en France mais pris en compte pour calculer le taux global d’imposition
« Vous évitez l’imposition doublée, mais il faut bien comprendre la méthode utilisée pour ajuster votre déclaration française correctement. »
Comparatif des méthodes d’évitement de la double imposition
| Méthode | Application | Impact fiscal |
|---|---|---|
| Crédit d’impôt | Allemagne, Belgique | Revenus imposés en France, réduction égale à l’impôt étranger |
| Exonération avec progressivité | Italie, Portugal | Revenus exonérés en France, influencent le taux marginal |
Zoom pays par pays : quelle fiscalité pour les SCPI étrangères ?
Les SCPI en Allemagne
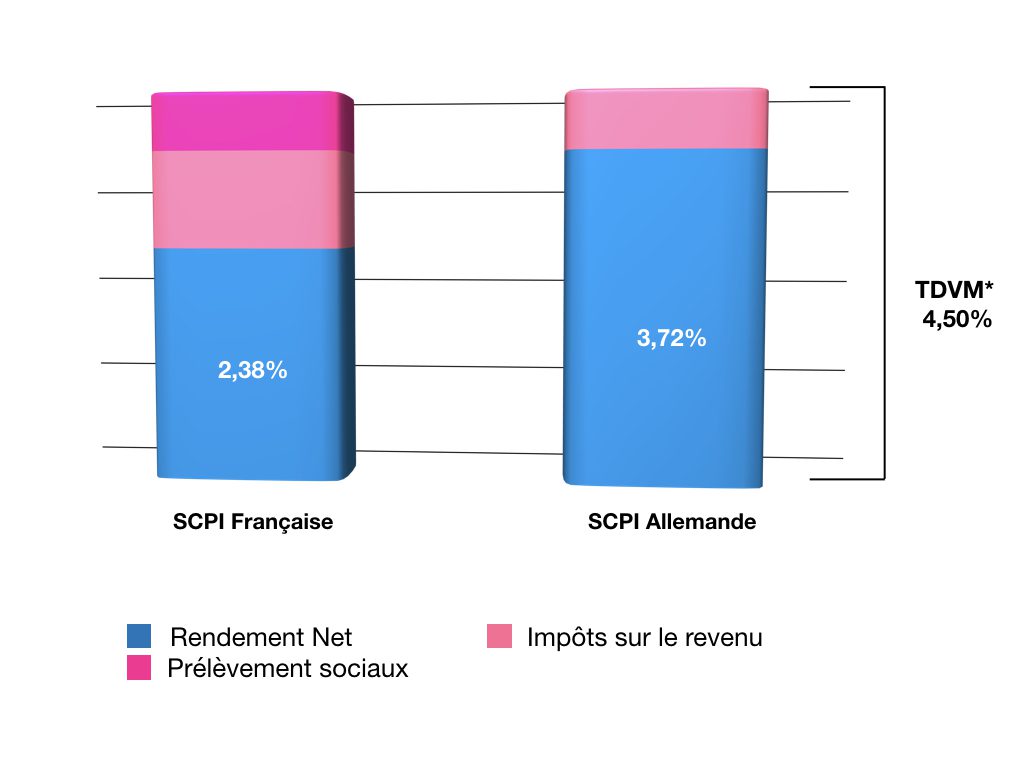
L’Allemagne applique une retenue à la source de 15,825 % sur les revenus fonciers. Grâce à la convention fiscale, la France accorde un crédit d’impôt équivalent. Vous déclarez le revenu brut, puis déduisez ce crédit d’impôt de votre IR.
Les SCPI en Belgique
La Belgique prélève une retenue de 15 %, et la convention prévoit là aussi un crédit d’impôt en France. Ce montage est plutôt favorable car le taux belge est inférieur au barème progressif français.
Les SCPI au Portugal
Le Portugal impose également à la source, avec une exonération accordée en France (avec progressivité). Cela signifie que vous ne payez pas d’impôt français sur ces revenus mais ils élèveront votre tranche marginale d’imposition.
Comment déclarer ses revenus de SCPI situées à l’étranger ?
Chaque revenu locatif étranger doit être mentionné dans la déclaration d’impôt sur le revenu, en annexe. Généralement, le formulaire 2047 est utilisé pour détailler :
- Les montants bruts perçus
- Les retenues fiscales opérées à l’étranger
- Le type de convention applicable
Le tout se reporte ensuite dans la déclaration 2042, à la rubrique “revenus fonciers étrangers”. Mieux vaut être rigoureux dans les montants déclarés, en cas de contrôle fiscal rétroactif.
Impact sur les prélèvements sociaux et l’IFI
Les SCPI étrangères sont en principe exonérées des prélèvements sociaux (17,2%) sur les revenus de source étrangère, dès lors que ceux-ci sont taxés à l’étranger. C’est un des intérêts principaux de l’investissement hors France.
Côté IFI (Impôt sur la Fortune Immobilière), les parts de SCPI entrent bien dans l’assiette taxable, qu’elles soient françaises ou étrangères. Il faut donc en déclarer la valeur nette au 1er janvier, après application des dettes éventuelles associées.
Les spécificités fiscales par structure de SCPI
Toutes les SCPI n’ont pas le même régime fiscal. Certaines sont dites translucides, c’est-à-dire que les revenus sont directement considérés comme perçus par l’associé. D’autres, selon leur statut juridique à l’étranger, peuvent générer des revenus traités différemment par l’administration française.
Quelques points à suivre :
- Une SCPI allemande structurée en GmbH entraîne parfois une requalification fiscale
- Une SCPI avec des actifs en Angleterre peut subir un traitement post-Brexit spécifique
Optimiser sa stratégie fiscale avec les SCPI étrangères
Investir en SCPI à l’étranger, c’est jouer avec plusieurs paramètres : fiscalité locale, convention bilatérale, absence de prélèvements sociaux. En mixant des SCPI dans différents pays, l’investisseur peut lisser son imposition globale et obtenir des rendements nets intéressants. Voire créer une stratégie patrimoniale plus dynamique.
Mais il faut s’armer de rigueur pour éviter les erreurs de déclaration, anticiper l’impact sur le taux d’imposition global, et bien choisir ses supports en fonction des conventions fiscales en vigueur.


