Au cœur des placements en SCPI se cache un indicateur souvent mal compris : la valeur de retrait. Beaucoup d’investisseurs regardent d’abord le rendement affiché, sans prendre la mesure de l’impact réel de ce paramètre sur leurs performances. Pourtant, il peut modifier en profondeur votre stratégie et vos gains à long terme.
| 🔎 Notion | 📘 Définition Simple | 🎯 Impact sur le Rendement | 💡 Conseil Pratique |
|---|---|---|---|
| Valeur de Retrait | Prix auquel vous revendez vos parts de SCPI. | Une valeur de retrait inférieure au prix d’achat réduit le rendement global. | Comparez-la régulièrement avec la valeur de souscription pour mesurer l’évolution de votre capital. |
| Prix de Souscription | Montant nécessaire pour acheter des parts. | Un écart important avec la valeur de retrait peut engendrer une moins-value. | Investissez lorsque la valeur de retrait est proche ou supérieure au prix de souscription. |
| Taux de Distribution | Rendement annuel exprimé en % du prix de souscription. | Un bon taux peut compenser une légère baisse de la valeur de retrait. | Ne vous fiez pas qu’au taux, analysez aussi l’évolution de la valeur de retrait. |
| Date de Retrait | Moment où vous décidez de revendre vos parts. | Revendre au mauvais moment peut réduire vos gains. | Visez une revente sur horizon long (>8 ans) pour lisser les écarts de valeur. |
| Fiscalité des Plus-Values | Imposition sur la différence entre vente et achat. | Rendement net inférieur si la fiscalité n’est pas optimisée. | Utilisez le régime des abattements pour durée de détention (22-30 ans). |
Comprendre la valeur de retrait d’une SCPI
Définition de la valeur de retrait SCPI
La valeur de retrait correspond au montant que vous récupérez lorsque vous vendez vos parts de SCPI. Elle comprend généralement le prix de retrait (prix de part diminué des frais de souscription) et parfois d’éventuelles pénalités ou ajustements selon les statuts de la société de gestion.
Autrement dit, même si la valeur de part grimpe ou que votre SCPI affiche un bon taux de distribution, le gain réel dépendra fortement de cette valeur de retrait. En tête de ligne, elle agit comme un filtre entre performance brute et performance nette pour l’investisseur.
Comment elle est calculée
Voici les composantes essentielles :
- Valeur de souscription : prix payé pour acquérir une part.
- Frais de souscription : souvent autour de 8 à 12%, ponctionnés dès l’achat.
- Valeur de retrait : résultat de la soustraction des frais au prix de souscription.
| Élément | Montant |
|---|---|
| Prix de souscription | 200 € |
| Frais de souscription | 10% |
| Valeur de retrait | 180 € |
Impact direct de la valeur de retrait sur le rendement
Un effet de dilution du rendement net
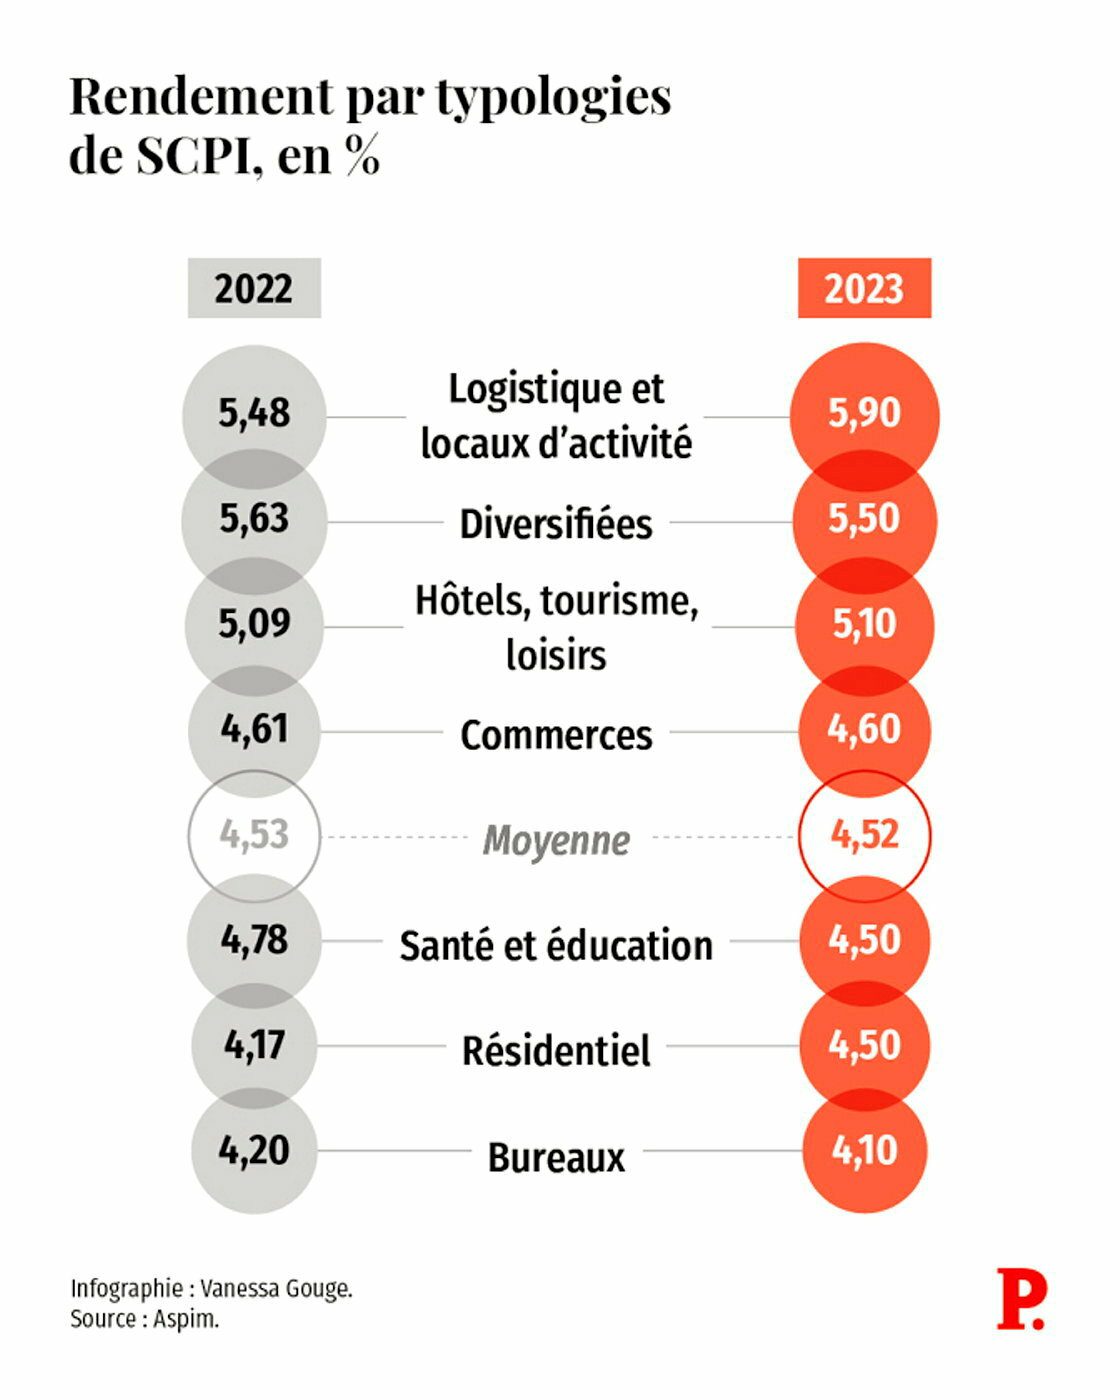
Le rendement affiché d’une SCPI est le plus souvent brut de frais de souscription ou hors prise en compte de la valeur de retrait. Ce rendement, souvent exprimé en taux de distribution sur valeur de marché (TDVM), peut donner une vision tronquée de la performance réelle.
En intégrant la diminution liée à la valeur de retrait, votre rendement net devient inférieur. C’est particulièrement vrai si vous revendez vos parts avant 8 ou 10 ans, la durée minimale recommandée pour amortir les frais initiaux.
« Le rendement théorique ne doit jamais faire oublier l’érosion du capital au moment du retrait. Une SCPI à 5%/an mais avec 10% de frais devient en réalité rentable après plusieurs années seulement. »
Exemple d’impact chiffré
Un investissement de 10 000 € dans une SCPI avec 10% de frais :
- Rendement brut annoncé : 5% soit 500 €/an
- Frais initiaux : 1 000 €
- Capital récupéré si retrait rapide : 9 000 € (perte en capital)
- Rendement net sur 3 ans : environ 2,67%/an après prise en compte du capital amputé
Valeur de retrait SCPI et avis des investisseurs
Les retours terrain sur l’impact réel
Les détenteurs de parts ont souvent des avis contrastés sur la SCPI, notamment quand ils réalisent que la revente n’offre pas toujours un remboursement équivalent à leur capital de départ. Cela crée parfois une confusion : pourquoi ai-je perdu de l’argent alors que la SCPI versait 5%/an ?
« J’ai acheté en 2018, vendu en 2022, résultat : légère perte en capital malgré un bon rendement annuel. Les frais de souscription m’ont tué. » (Avis client sur un forum indépendant)
SCPI à capital fixe vs capital variable
La liquidité est une autre dimension impactée par la valeur de retrait. Selon le type de SCPI (à capital fixe ou variable), les conditions de retrait diffèrent :
- Capital fixe : revente via un marché secondaire, pas de garantie de retrait instantané.
- Capital variable : SCPI rachète les parts à la valeur de retrait sauf en cas de trop faible collecte.
Dans certains cas, la valeur de retrait peut même être ajustée à la baisse par la société de gestion en cas de baisse de la valorisation des actifs sous-jacents. Ce risque ajoute une dimension spéculative à une classe d’actifs souvent perçue comme « tranquille ».
Maximiser son rendement malgré la valeur de retrait
Choisir des SCPI à faible frais d’entrée
Plusieurs SCPI récentes ou en ligne proposent des modèles alternatifs aux SCPI classiques, avec des frais réduits voire des SCPI sans frais d’entrée. Leur objectif : réduire la différence entre investissement et valeur de retrait.
L’évolution du secteur pousse certaines sociétés de gestion à revoir leur copie pour rester compétitives. Cela bénéficie directement aux investisseurs avertis.
Durée de détention et stratégie patrimoniale
La durée minimale recommandée dépasse souvent 8 ans. Cela permet :
- d’amortir les frais de souscription
- de lisser les variations éventuelles de marché
- de bénéficier pleinement du rendement cumulé
Un retrait trop précoce transforme une SCPI en produit spéculatif, et non plus en solution de revenu régulier à long terme.


