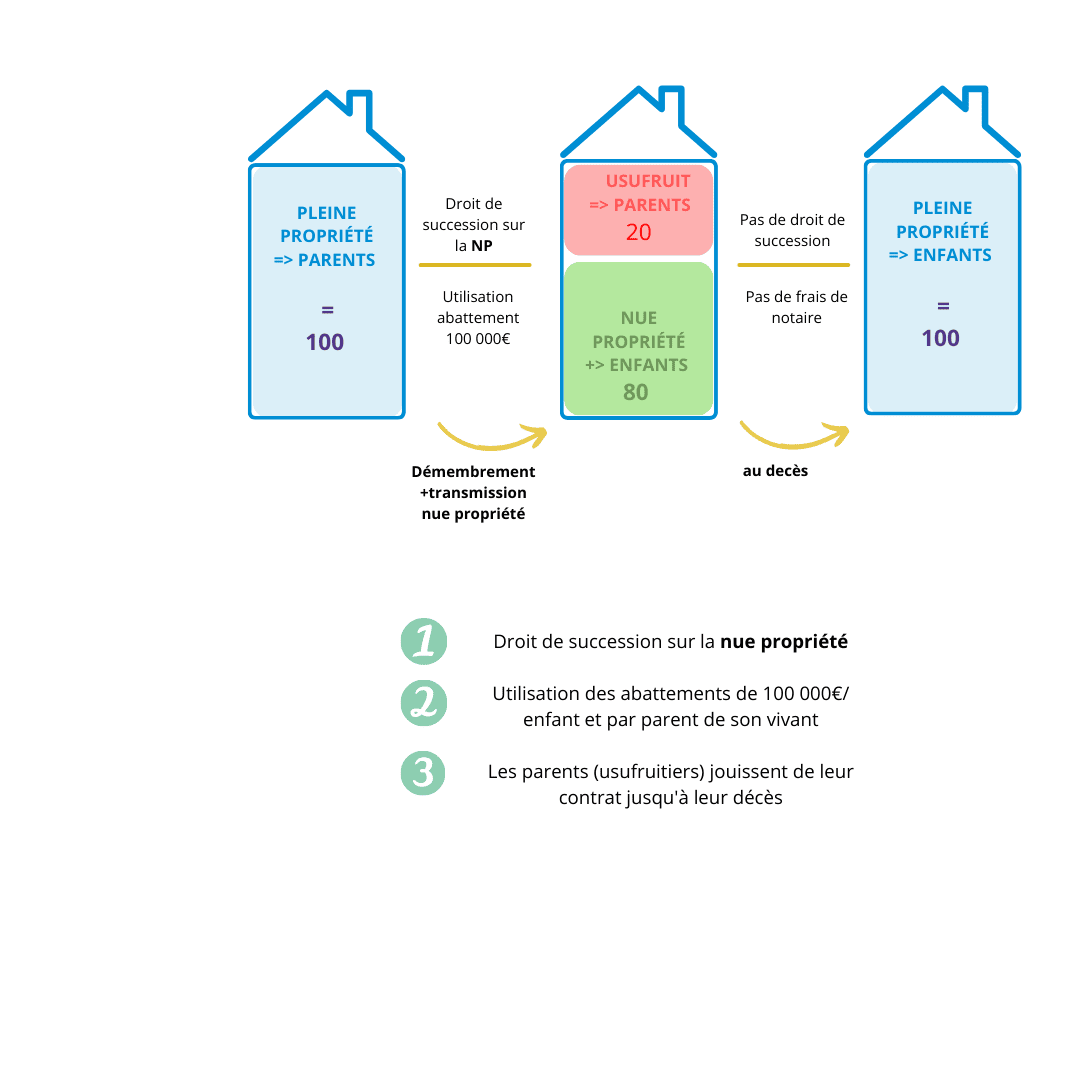
Transmettre un patrimoine via des SCPI en démembrement suscite autant de réflexion que d’anticipation. Entre fiscalité, structure juridique, droits des héritiers et arbitrage patrimonial, chaque détail compte. Une stratégie mal calibrée peut freiner les bénéfices attendus ou compliquer la succession. Pourtant, bien utilisée, cette option permet d’accroître la valeur transmise tout en optimisant l’impôt sur la succession. Voici ce que tout investisseur ou proche d’un usufruitier/détenteur de parts démembrées devrait connaître.
| 🔍 Point Clé | 💡 Infos Essentielles |
|---|---|
| 📌 Définition du démembrement | Séparation de la nue-propriété et de l’usufruit d’une part de SCPI. L’usufruitier perçoit les revenus, le nu-propriétaire détient le capital. |
| 🏠 Intérêt du démembrement | Optimisation fiscale (notamment pour les droits de succession) et transmission du patrimoine facilitée. |
| 🧾 Fiscalité en cas de succession | La nue-propriété est intégrée dans l’actif successoral, mais sa valeur est réduite (en fonction de l’âge de l’usufruitier). |
| 🔄 Réunion de l’usufruit et nue-propriété | En cas de décès de l’usufruitier, le nu-propriétaire devient plein propriétaire sans fiscalité supplémentaire. |
| 👨👩👧 Transmission familiale | Permet de transmettre progressivement son patrimoine et de conserver un contrôle ou un revenu temporaire. |
Calculateur de transmission SCPI en demembrement
SCPI en démembrement : comprendre le mécanisme avant la succession
Qu’est-ce que le démembrement appliqué à une SCPI ?
Une SCPI en démembrement découpe la propriété des parts entre deux titulaires :
- L’usufruitier : il perçoit les revenus (les loyers).
- Le nu-propriétaire : il détient la valeur du bien, mais sans jouir des revenus.
Cette séparation s’effectue pour une durée définie (démembrement temporaire) ou jusqu’au décès de l’usufruitier (démembrement viager). En matière de succession, le démembrement en cours ou prévu a un fort retentissement sur les droits de transmission.
Impact du démembrement sur la succession des parts de SCPI
Transmission automatique ou réévaluation fiscale ?
Lors du décès de l’usufruitier, la propriété des parts revient automatiquement au nu-propriétaire sans droits de succession supplémentaires, si le démembrement était viager. L’article 1133 du Code général des impôts est clair :
« Aucun droit de mutation par décès n’est exigible lors de la réunion de l’usufruit à la nue-propriété lorsque celle-ci a été antérieurement constituée à titre gratuit. »
Mais attention : si la nue-propriété a été acquise à titre onéreux, l’administration fiscale peut y voir un abus en cas de montage artificiel.
Conséquences pour les héritiers
Si le défunt détenait l’usufruit, les héritiers ne recevront aucune part en pleine propriété immédiatement. À l’inverse, si le nu-propriétaire décède, ces droits transmis sont taxés selon leur évaluation au moment de la donation ou du décès.
Le schéma suivant aide à mieux comprendre :
Fiscalité applicable en cas de démembrement et succession
Valorisation des droits transmis
En matière de succession, la valeur de la nue-propriété et de l’usufruit est calculée selon un barème fiscal indexé sur l’âge de l’usufruitier. Voici un tableau simple synthétisant ce barème :
| Âge de l’usufruitier | Valeur usufruit | Valeur nue-propriété |
|---|---|---|
| – de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 51 à 60 ans | 50 % | 50 % |
| 71 à 80 ans | 30 % | 70 % |
| Plus de 91 ans | 10 % | 90 % |
Abattements et réductions lors de la succession
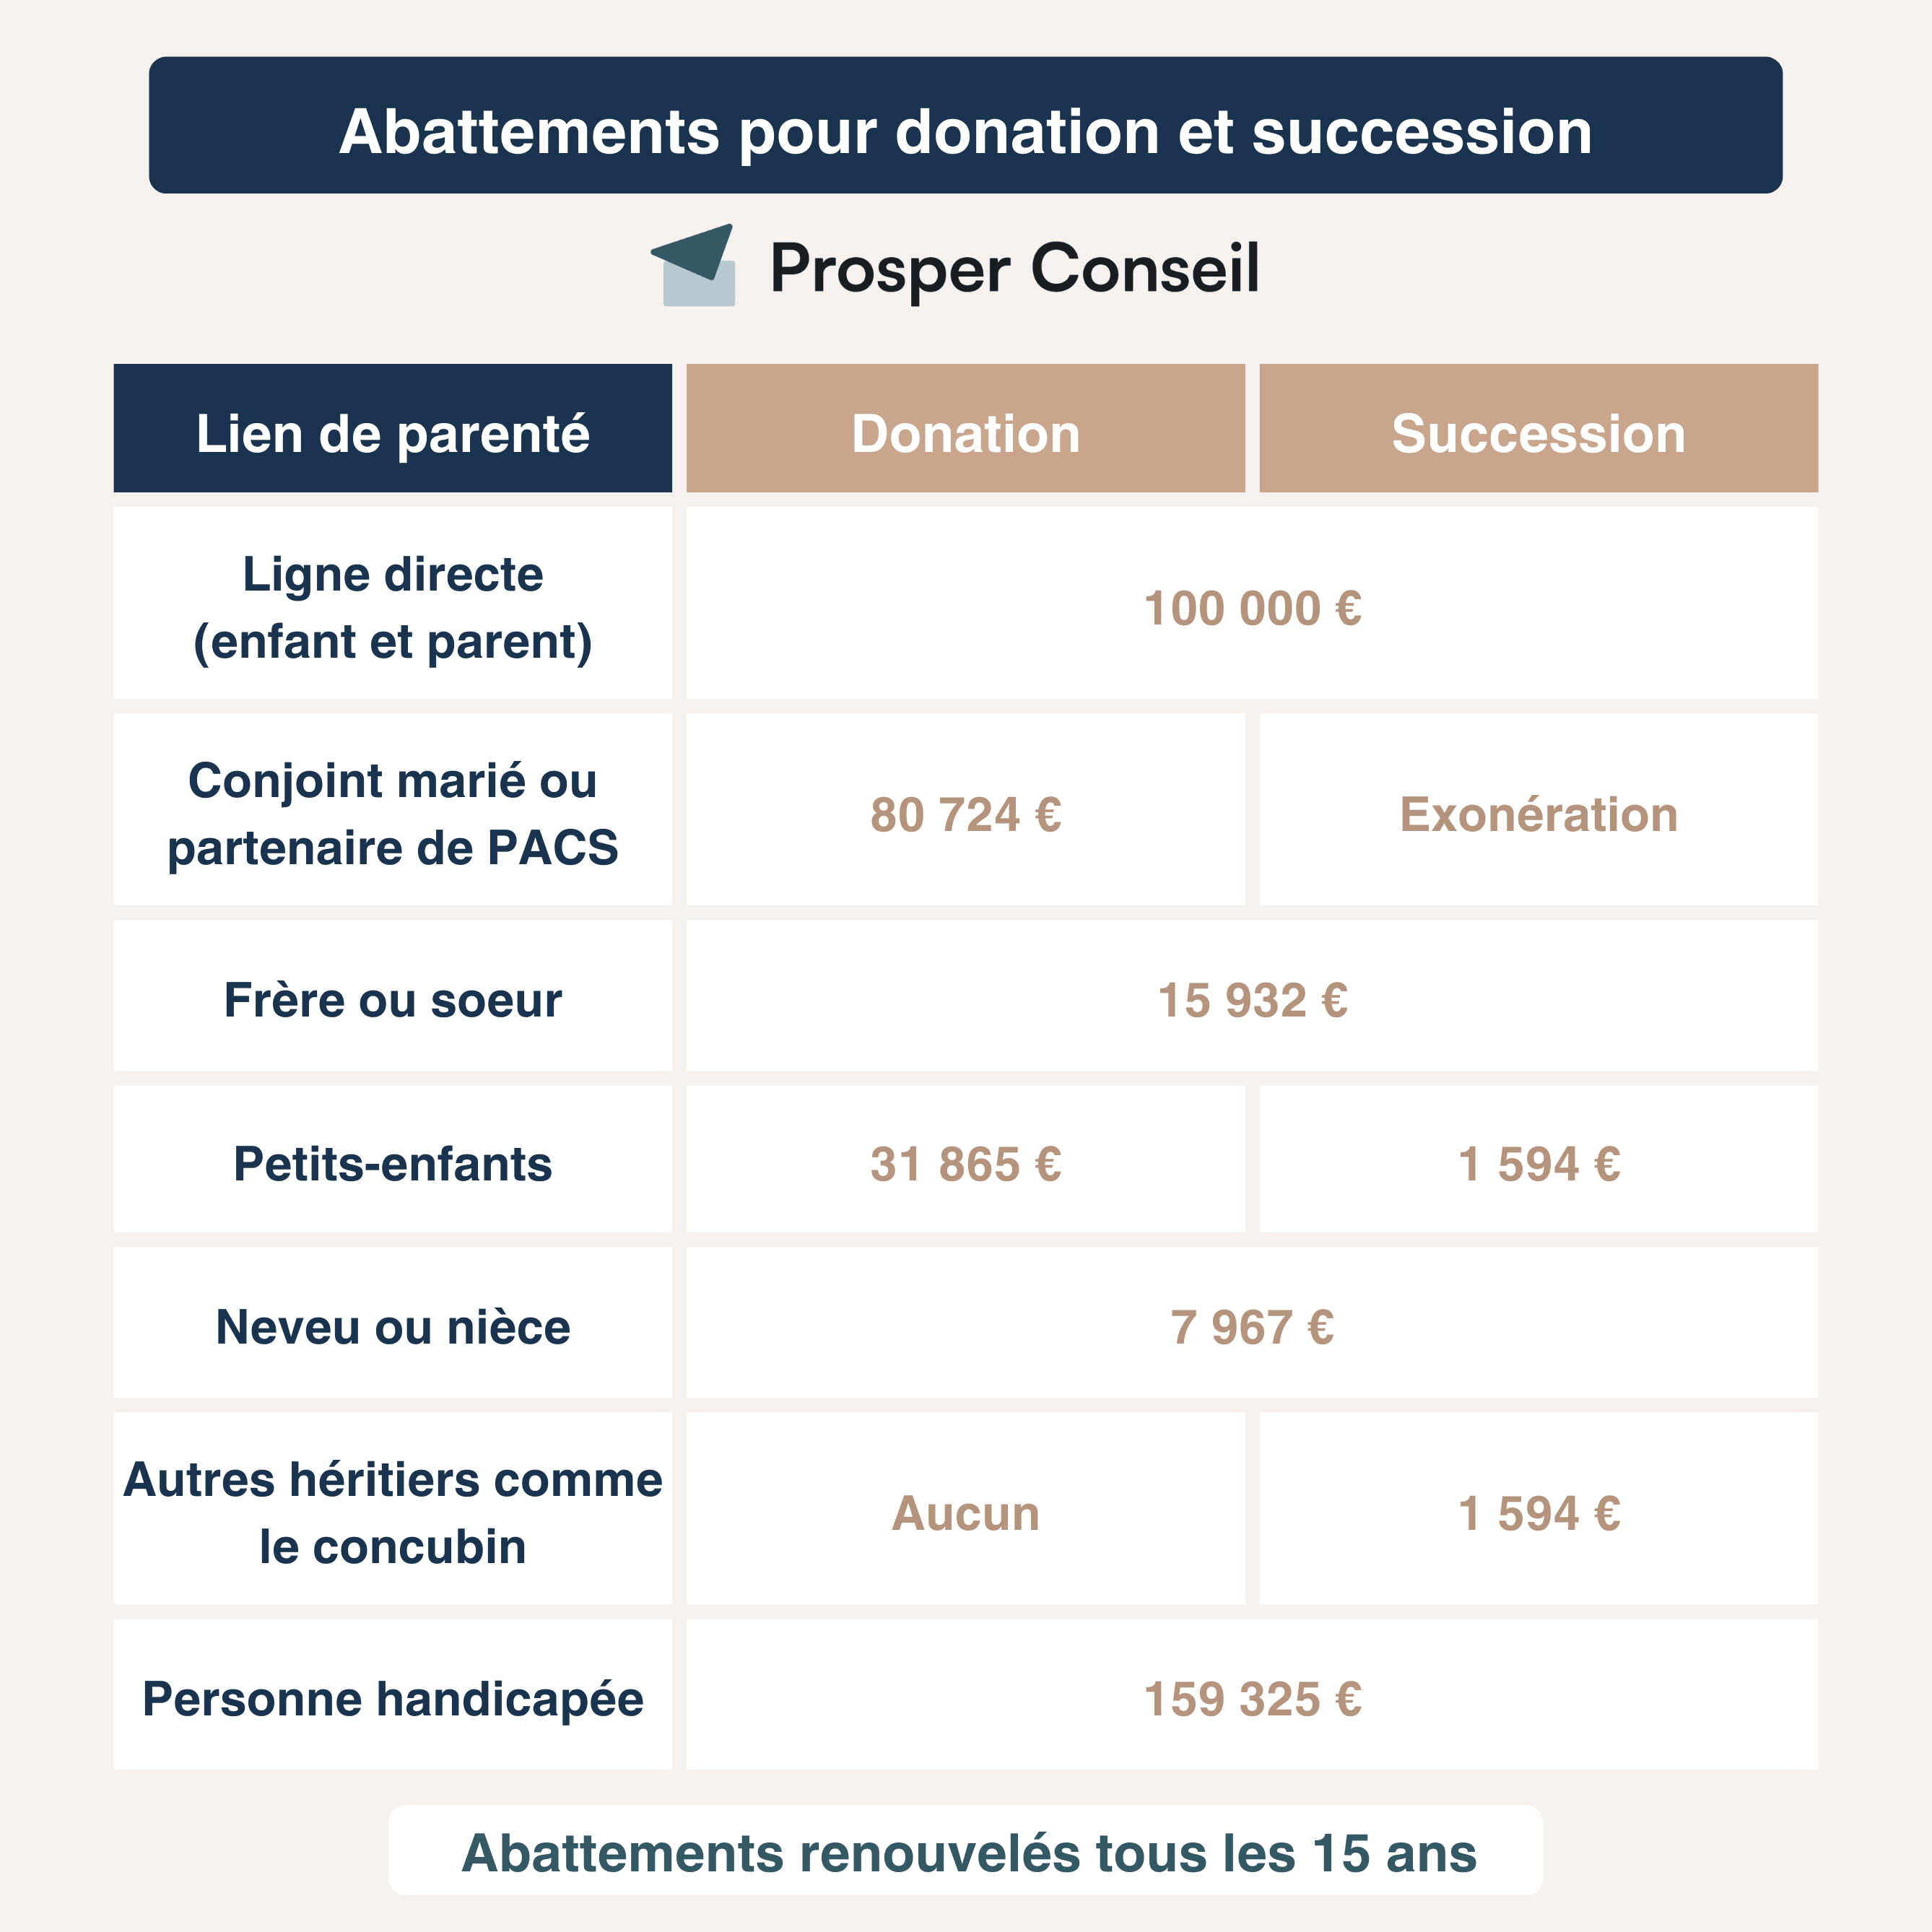
Certains cas permettent de bénéficier d’abattements fiscaux. Par exemple, la transmission de la nue-propriété bénéficie d’un abattement sur la base taxable aux droits de succession, selon le lien familial :
- Entre parent et enfant : 100 000 € par enfant
- Entre frères et sœurs : 15 932 €
- Autres cas : montants moindres, voire inexistants
Transmission des parts de SCPI : cas pratiques et précautions
Exemple de stratégie anticipée
Un parent peut acheter des parts de SCPI en nue-propriété et en céder la pleine propriété à ses enfants au décès : les revenus restent perçus durant sa vie et le démembrement s’éteint naturellement. Aucun droit supplémentaire n’est alors exigé au moment du décès.
À l’inverse, céder la nue-propriété trop tôt ou de manière non encadrée expose à une requalification de donation déguisée ou d’abus de droit.
Anticiper les cas de désaccord entre usufruitiers et nus-propriétaires
En cas de décès, les individus reprenant les droits peuvent avoir des intérêts divergents. Anticiper une convention ou un mandat de représentation permet de limiter les litiges de gestion des parts.
« Mon père m’a transmis la nue-propriété de ses SCPI il y a 15 ans. À son décès, j’ai récupéré la pleine propriété sans frais ni tracas. C’était clair, ordonné, légal. » – Témoignage de Marc, Marseille.
SCPI démembrées : points de vigilance juridiques et notariaux
Documents à réunir pour une succession maîtrisée
Lors de l’ouverture de la succession, il faut fournir :
- Le bulletin de souscription des parts de SCPI
- L’attestation de démembrement
- Le relevé actualisé de la valeur des parts
- Tout acte notarié ou pacte adjoint structurant le démembrement
Le notaire joue un rôle central pour éviter les erreurs de déclaration ou des conflits d’intérêts entre ayants droit.
SCPI au nominatif ou en compte bancaire indivis ?
La détention au nominatif pur permet une identification directe et un traitement plus fluide par la société de gestion. Une détention via compte titre indivis peut allonger les délais ou créer des tensions entre cohéritiers.
« Les parts de SCPI démembrées exigent une documentation rigoureuse, surtout en phase de succession. Une erreur dans l’évaluation ou une déclaration fiscale inexacte peut entraîner un redressement ou un rejet d’abattement. » – Étude notariale Delmas & Associés


