Investir dans une SCPI en nue-propriété attire de plus en plus d’épargnants à la recherche d’une stratégie patrimoniale efficace et fiscalement optimisée. Cette approche du démembrement de propriété permet d’acquérir des parts de SCPI à prix réduit. Mais qu’en est-il des performances réelles ? Et quels avis peut-on relever sur ce montage encore trop méconnu ?
| Aspect | Détail | Avantage clé | À savoir |
|---|---|---|---|
| Définition | Achat de parts de SCPI en nue-propriété, séparation entre usufruitier (revenus) et nu-propriétaire (capital) | Investissement décoté, sans fiscalité immédiate | Pas de revenus perçus durant la durée de démembrement |
| Durée typique | 5 à 15 ans (durée du démembrement) | Souplesse selon les objectifs | Durée fixée dès le départ, non modifiable |
| Décote à l’achat | 20% à 40% selon la durée | Permet d’acheter des parts à prix réduit | Décote non récupérable en cas de sortie anticipée |
| Fiscalité | Aucune fiscalité sur les revenus pendant la nue-propriété | Optimisation fiscale pour les hauts revenus | La revente en cours de démembrement peut poser problème |
| Rendement réel | Taux de rendement interne (TRI) de 4% à 6%/an | Performance nette optimisée sur le long terme | Le TRI réel dépend du prix de reconstitution |
| Profil type | Investisseur long terme, peu fiscalisé ou anticipant la retraite | Préparation sereine de la transmission ou future rente | Pas adapté pour les besoins de revenus immédiats |
| Risques | Risque de liquidité, dépendance à la qualité de la SCPI | Moins risqué que d’autres actifs actions ou crypto | Choisir une SCPI solide et bien notée |
Simulateur de rendement SCPI en nue-propriete
SCPI en nue-propriété : définition et fonctionnement du démembrement
Avant de s’engager dans une stratégie de nue-propriété de SCPI, il faut comprendre les bases du montage. En réalité, on parle de démembrement temporaire de propriété, une séparation entre l’usufruitier, qui perçoit les loyers, et le nu-propriétaire, qui détient la valeur patrimoniale.
Le nu-propriétaire achète la part de SCPI à un prix décoté – généralement entre 60 % et 80 % de sa valeur en pleine propriété – en contrepartie d’une absence totale de revenus locatifs pendant une période définie, habituellement entre 5 et 20 ans. À l’issue, il récupère la pleine propriété sans impôt supplémentaire ni frais.
Avantages fiscaux du démembrement
La fiscalité d’une SCPI en nue-propriété est l’un de ses principaux atouts. Aucun revenu foncier n’étant perçu, le nu-propriétaire n’est pas imposé sur les loyers. Résultat : aucune charge sociale ni impôt sur le revenu n’est généré pendant la durée du démembrement.
« L’acquisition de SCPI en nue-propriété est particulièrement appréciée des contribuables fortement fiscalisés qui préfèrent la valorisation patrimoniale à moyen terme à la perception immédiate de revenus. » — Cabinet Lamy Patrimoine
Quel rendement réel attendre d’une SCPI en nue-propriété ?
Le rendement de la nue-propriété de SCPI ne se mesure pas en taux de distribution, comme dans l’investissement classique. Ici, le gain provient de la revalorisation de la part à long terme.
Taux de rendement interne (TRI) estimé
La performance est donc comparable à une plus-value latente. Par exemple, une part de SCPI valant 1 000 € acquise à 680 € avec un démembrement de 10 ans représente un rendement potentiel intéressant :
| Durée du démembrement | Décote à l’achat | TRI estimé |
|---|---|---|
| 5 ans | 15 % | 2,8 %/an |
| 10 ans | 32 % | 4,1 %/an |
| 15 ans | 42 % | 4,7 %/an |
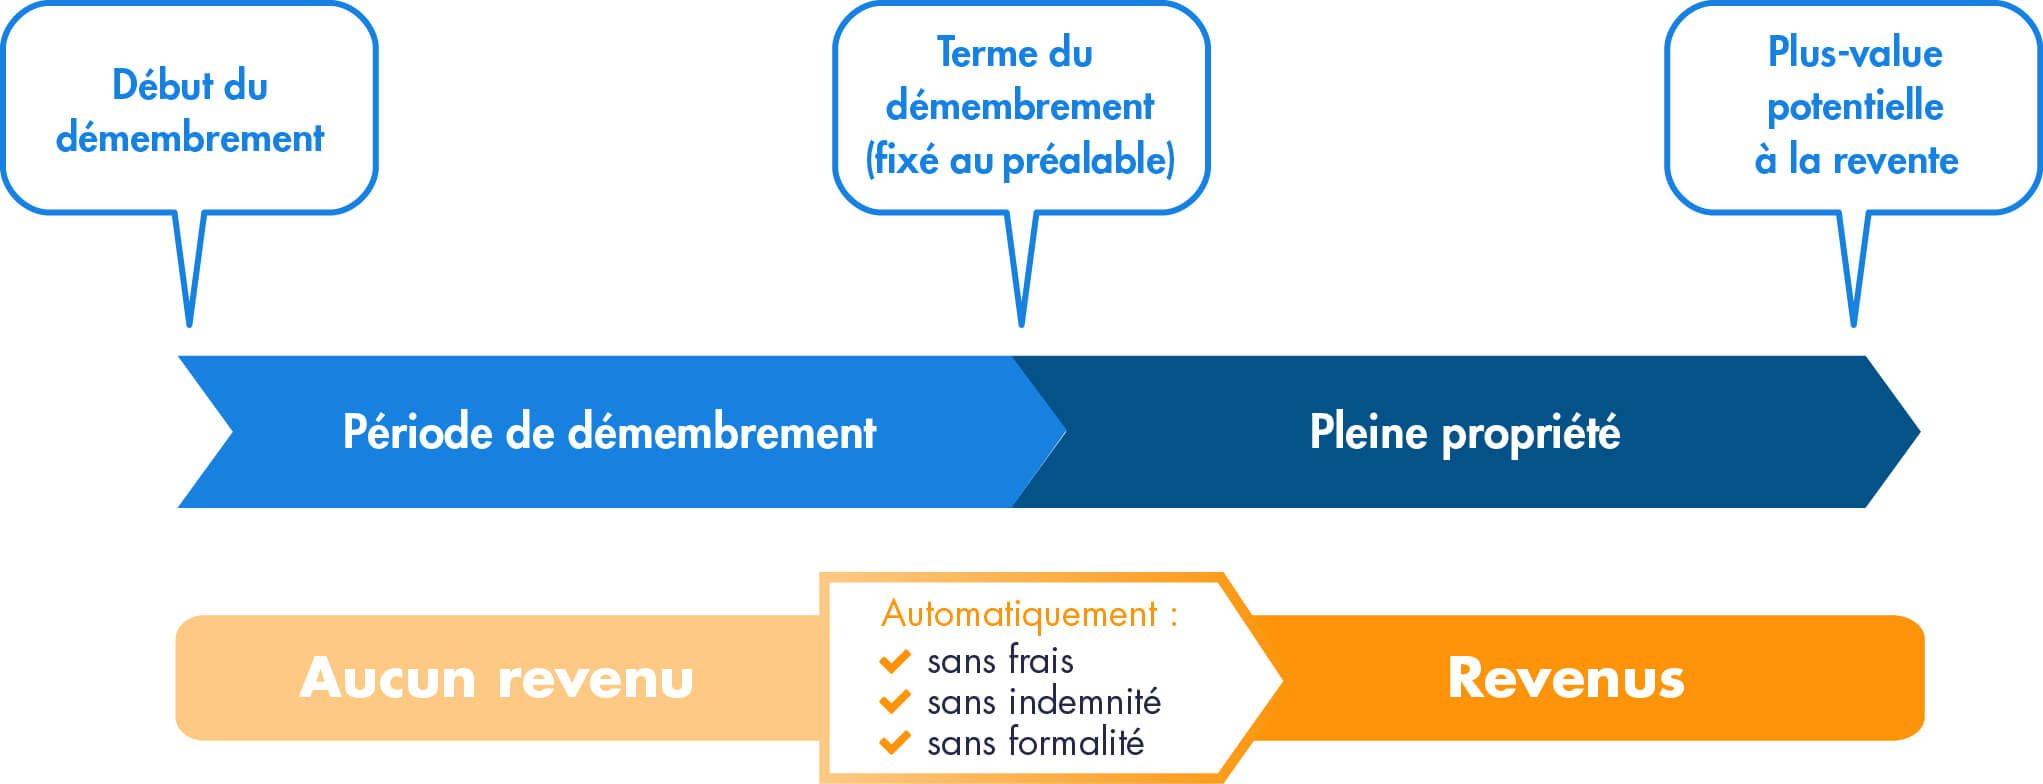
Ce rendement reste indépendant des performances locatives de la SCPI puisqu’il découle essentiellement d’une reconstitution automatique de la pleine propriété.
SCPI en nue-propriété : avis des investisseurs
Les avis sur les SCPI en nue-propriété varient selon les profils. Les investisseurs avertis apprécient la décorrélation fiscale. Les profils patrimoniaux l’intègrent dans une logique successorale. De nombreux retours s’accordent sur un point : l’absence de liquidité et de revenus peut être un frein psychologique pour les épargnants débutants.
« L’achat en nue-propriété de SCPI m’a permis de renforcer mon patrimoine sans alourdir mes impôts. C’est un placement passif et structurant sur le long terme. » — Marc, 51 ans, ingénieur
Profils les plus adaptés
- Personnes fortement imposées : privilégient la valorisation au revenu.
- Futurs retraités : visent un complément de revenus différé.
- Épargnants jeunes : sécurisent un actif à long terme à prix réduit.
Cependant, une sélection rigoureuse des SCPI est capitale : qualité du patrimoine, taux d’occupation financier (TOF), capitalisation et solidité du gestionnaire influencent la pertinence du montage.
Limitations et contraintes d’un investissement en nue-propriété de SCPI
Comme tout véhicule d’investissement, les SCPI en nue-propriété comportent leurs contraintes. La liquidité est quasi nulle pendant le démembrement : les parts ne sont pas revendables facilement. En cas de besoin de liquidité, il faudra accepter une décote importante à la revente.
Autre point : le nu-propriétaire n’a aucune prise sur la gestion opérationnelle, totalement confiée à la société de gestion de SCPI. D’où la nécessité de choisir une SCPI à capital variable reconnue pour son sérieux et la stabilité de ses actifs.
« L’absence de revenus a été un atout pour réduire mon IFI, mais j’ai dû emprunter ailleurs pour financer des besoins imprévus. C’est un choix structurant… à ne pas prendre à la légère ! » — Amandine, 45 ans, chef d’entreprise
Enfin, la rentabilité dépend du prix de reconstitution de la part. Une sous-performance du marché immobilier, ou une mauvaise gestion des actifs, peut réduire l’effet de levier attendu à la sortie.
Typiquement, ce type d’investissement se fait dans une logique de préparation patrimoniale sur 10 à 20 ans. Pas adapté à ceux qui visent la flexibilité ou un revenu immédiat.


