Le régime du micro foncier attire de plus en plus d’investisseurs à la recherche de simplicité fiscale, surtout lorsqu’il est appliqué à des revenus générés par des parts de SCPI. Mais entre les plafonds, les abattements forfaitaires et les règles spécifiques, difficile d’estimer précisément ce que l’on peut en espérer. Le rendement net peut réserver des surprises, bonnes ou mauvaises, selon la stratégie adoptée.
| Type d’investissement | Définition rapide | Rendement moyen attendu | Avantages | Inconvénients | Accessibilité |
|---|---|---|---|---|---|
| Micro foncier | Régime fiscal simplifié pour les revenus locatifs < 15 000 €/an | 2% à 4% net (après abattement de 30%) | Simple à déclarer Idéal pour petits investisseurs |
Pas de déduction des charges réelles Rentabilité modérée |
✓ Investissement physique requis ✓ Budget minimum: variable |
| SCPI (Société Civile de Placement Immobilier) | Placement collectif dans l’immobilier géré par des professionnels | 4% à 6% brut selon les SCPI | Revenu passif sans gestion Mutualisation des risques |
Frais d’entrée (8-10%) Fiscalité potentiellement lourde |
✓ À partir de 200 à 1 000 € ✓ Ultra accessible en ligne |
Calculateur de Rendement SCPI – Regime Micro-Foncier
Micro foncier et SCPI : comment ça fonctionne vraiment ?
Définition du régime micro foncier et conditions d’éligibilité
Le régime du micro foncier permet de bénéficier d’un abattement forfaitaire de 30 % sur les revenus locatifs perçus, sans avoir à détailler les charges réelles. Il s’applique automatiquement si les loyers bruts annuels perçus sont inférieurs ou égaux à 15 000 €, tous biens confondus (hors exonérations spécifiques).
Ce régime simplifié vise les particuliers possédant des biens immobiliers loués nus, à usage d’habitation. Mais ce que peu savent, c’est qu’il s’applique aussi, sous conditions précises, aux revenus issus de SCPI.
Application du micro foncier aux SCPI : cas pratiques
Les revenus perçus dans le cadre d’une SCPI peuvent bénéficier du régime micro foncier seulement si l’investisseur ne détient que ce type de revenus fonciers, et que les SCPI détiennent directement les biens immobiliers (et non via des sociétés interposées). C’est une subtilité souvent méconnue mais capitale.
Par exemple, si vous détenez uniquement des parts de SCPI qui investissent dans des logements nus en direct, et que vos revenus annuels bruts ne dépassent pas 15 000 €, vous pouvez utiliser le micro foncier. Dans le cas contraire, vous basculez automatiquement vers le régime réel.
Quel rendement attendre d’une SCPI avec micro foncier ?
Impact fiscal du micro foncier sur le rendement net
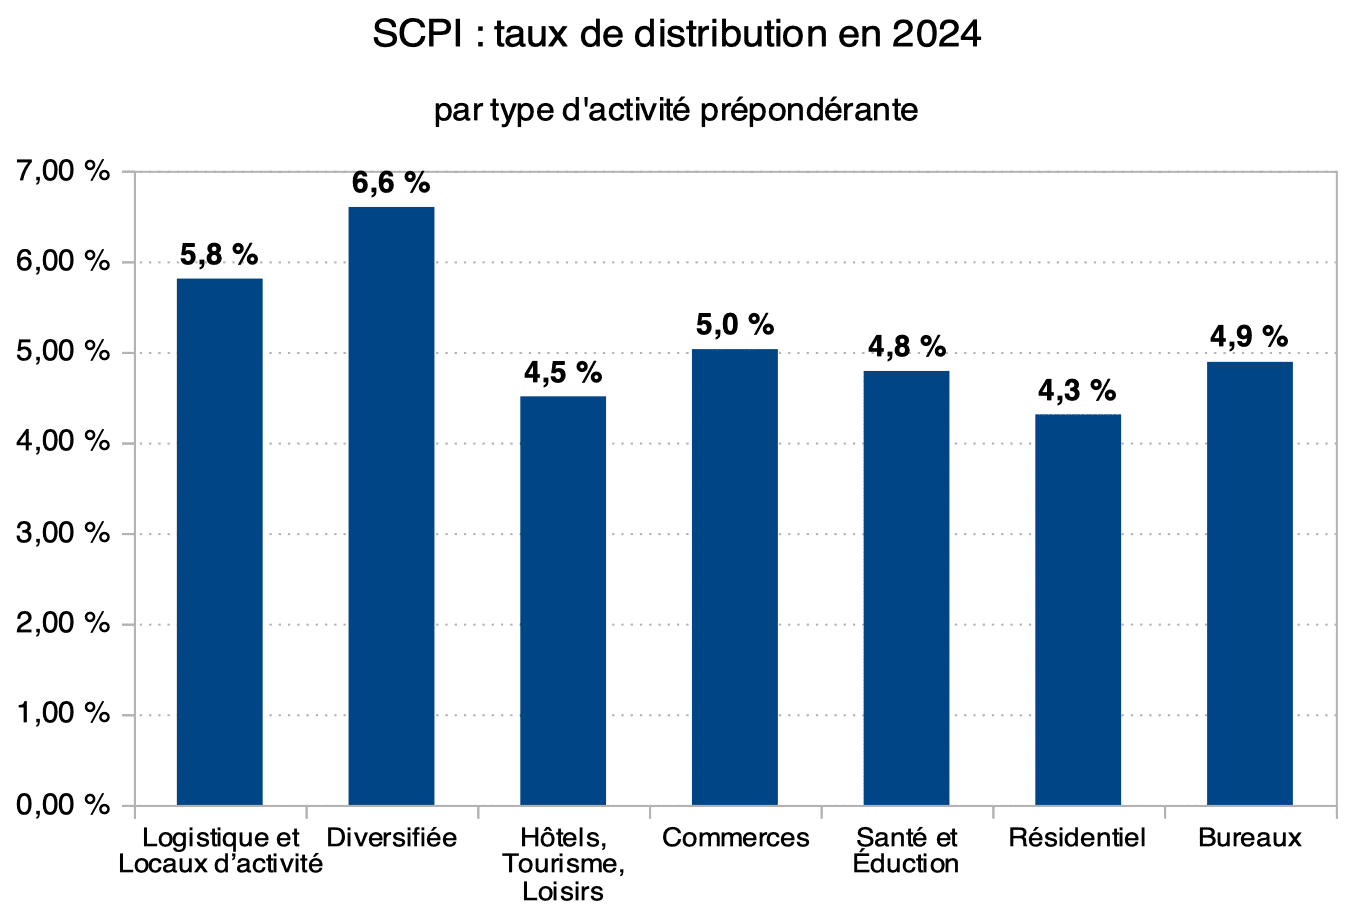
Le rendement brut affiché par une SCPI varie selon les supports et les zones d’investissement, généralement entre 4 % et 6 %. Mais ce chiffre ne reflète pas le rendement net perçu par l’investisseur, qui dépend de l’impôt sur le revenu et des prélèvements sociaux (17,2 %).
Avec le régime micro foncier, l’abattement de 30 % permet de réduire la base imposable, ce qui augmente mécaniquement le rendement net en limitant la ponction fiscale.
Voici un tableau comparatif pour visualiser l’effet du micro foncier sur une SCPI affichant un rendement brut de 5 % :
| Rendement brut annuel | Type d’imposition | Base imposable | Impôt estimé (TMI 30 %) | Rendement net |
|---|---|---|---|---|
| 1 000 € | Micro foncier (abattement 30 %) | 700 € | 339,40 € | 6,60 % |
| 1 000 € | Régime réel (charges déduites 20 %) | 800 € | 387,20 € | 6,12 % |
Évaluer les frais de gestion des SCPI
Les SCPI prélèvent des frais de souscription et des frais de gestion annuels qui impactent la rentabilité réelle du placement. Ces frais varient entre 8 et 12 % pour les premiers, et autour de 10 % des loyers perçus pour les seconds.
Il faut les prendre en compte dans l’estimation de la rentabilité nette, même avec le micro foncier. Certains investisseurs les négligent, mais ce sont justement ces détails qui grignotent la performance globale du placement.
Micro foncier et SCPI : quel avis retenir en tant qu’investisseur ?
Avantages du micro foncier dans le cadre des SCPI
- Déclaration fiscale simplifiée sans justificatif de charges
- Abattement automatique de 30 %
- Optimisation fiscale pour les contribuables peu chargés en travaux ou intérêts d’emprunt
Ce cadre séduira ainsi les investisseurs en SCPI qui cherchent à s’abstenir de la complexité du régime réel, à condition que leurs revenus et leur situation s’y prêtent.
« Le micro foncier est parfait pour un investisseur passif. Moins de papiers, moins de tracasseries, et souvent une fiscalité plus douce quand on investit uniquement via des SCPI résidentielles. » – Témoignage client (Jérôme D., investisseur depuis 5 ans)
Limites et inconvénients à bien intégrer
L’abattement de 30 % reste forfaitaire. Si vos frais réels (intérêts de crédit, assurances, travaux…) excèdent ce seuil, vous y perdez. Pareil si vous avez une TMI élevée : le simple abattement ne suffira pas à compenser l’imposition.
En outre, certaines SCPI versent des revenus non réguliers ou mixtes (foncier + financier), ce qui rend l’application du micro foncier moins pertinente ou non disponible.
- Abattement forfaitaire non adapté aux charges élevées
- Plafond de 15 000 € de revenus limitatif
- Inapplicable si d’autres biens génèrent des revenus soumis au régime réel


