Portée par le Crédit Mutuel, la SCPI Pierre 1 attire les investisseurs en quête de performance immobilière stable et de revenus réguliers. Mais derrière la façade des taux de rendement, quelle réalité se cache vraiment ? Sa stratégie, sa gestion et son évolution récente offrent plusieurs angles de lecture utiles à considérer avant de se positionner.
| Critère | Détail | 💡 À savoir |
|---|---|---|
| Nom SCPI | Crédit Mutuel Pierre 1 | Gérée par La Française REM, avec plus de 45 ans d’historique |
| Type | SCPI d’immobilier d’entreprise | Expose principalement à des bureaux en Île-de-France |
| Taux de distribution (2023) | 4,21% | Performance stable par rapport au marché |
| Capitalisation | Environ 2,5 milliards € | Fait partie des SCPI les plus capitalisées du marché |
| Accessibilité | Prix part : ~240 € | Investissement accessible pour les épargnants débutants |
| Frais d’entrée | Environ 10% | Frais standard pour une SCPI à capital variable |
| Délai de jouissance | 5 mois | Revenus perçus après 5 mois suivant la souscription |
| Stratégie | Centrée sur les bureaux loués à long terme | Visant des locataires solides pour sécuriser les loyers |
| Fiscalité | Fiscalité des revenus fonciers | Intéressant via assurance-vie ou en nue-propriété |
Crédit Mutuel Pierre 1 : une SCPI de rendement à capital variable
Présentation de la SCPI Crédit Mutuel Pierre 1
Crédit Mutuel Pierre 1 est une SCPI (Société Civile de Placement Immobilier) à capital variable gérée par La Française REM. Elle repose sur une stratégie de rendement : acquisition et gestion d’un patrimoine immobilier tertiaire (principalement des bureaux), majoritairement situé en Île-de-France et dans les grandes métropoles régionales.
À travers cette structure, les épargnants peuvent investir indirectement dans l’immobilier professionnel sans avoir à en assurer la gestion. L’enjeu ? Déléguer à un gestionnaire professionnel tout en percevant une part des loyers générés proportionnellement à leur investissement.
« Avec près de 50 000 associés et plus de 3 milliards d’euros sous gestion, Crédit Mutuel Pierre 1 s’inscrit comme une SCPI historique du marché français. » – Source : La Française REM
Les grandes caractéristiques
| Caractéristique | Donnée |
|---|---|
| Nature | SCPI de rendement |
| Type de capital | Variable |
| Secteur d’investissement | Bureaux à dominante francilienne |
| Nombre d’associés | Environ 50 000 |
| Gérant | La Française REM |
Rendement de Crédit Mutuel Pierre 1 : une performance à analyser sur la durée
Évolution du taux de distribution (ancien TDVM)
Historiquement, la SCPI Pierre 1 a proposé un taux de rendement plutôt stable autour des 4 %, avant d’entrer dans une période d’ajustements plus récents. En 2023, son taux de distribution s’est établi à 3,76 %, en recul par rapport aux années précédentes. Ce chiffre reste dans la moyenne observée sur le marché immobilier tertiaire français.
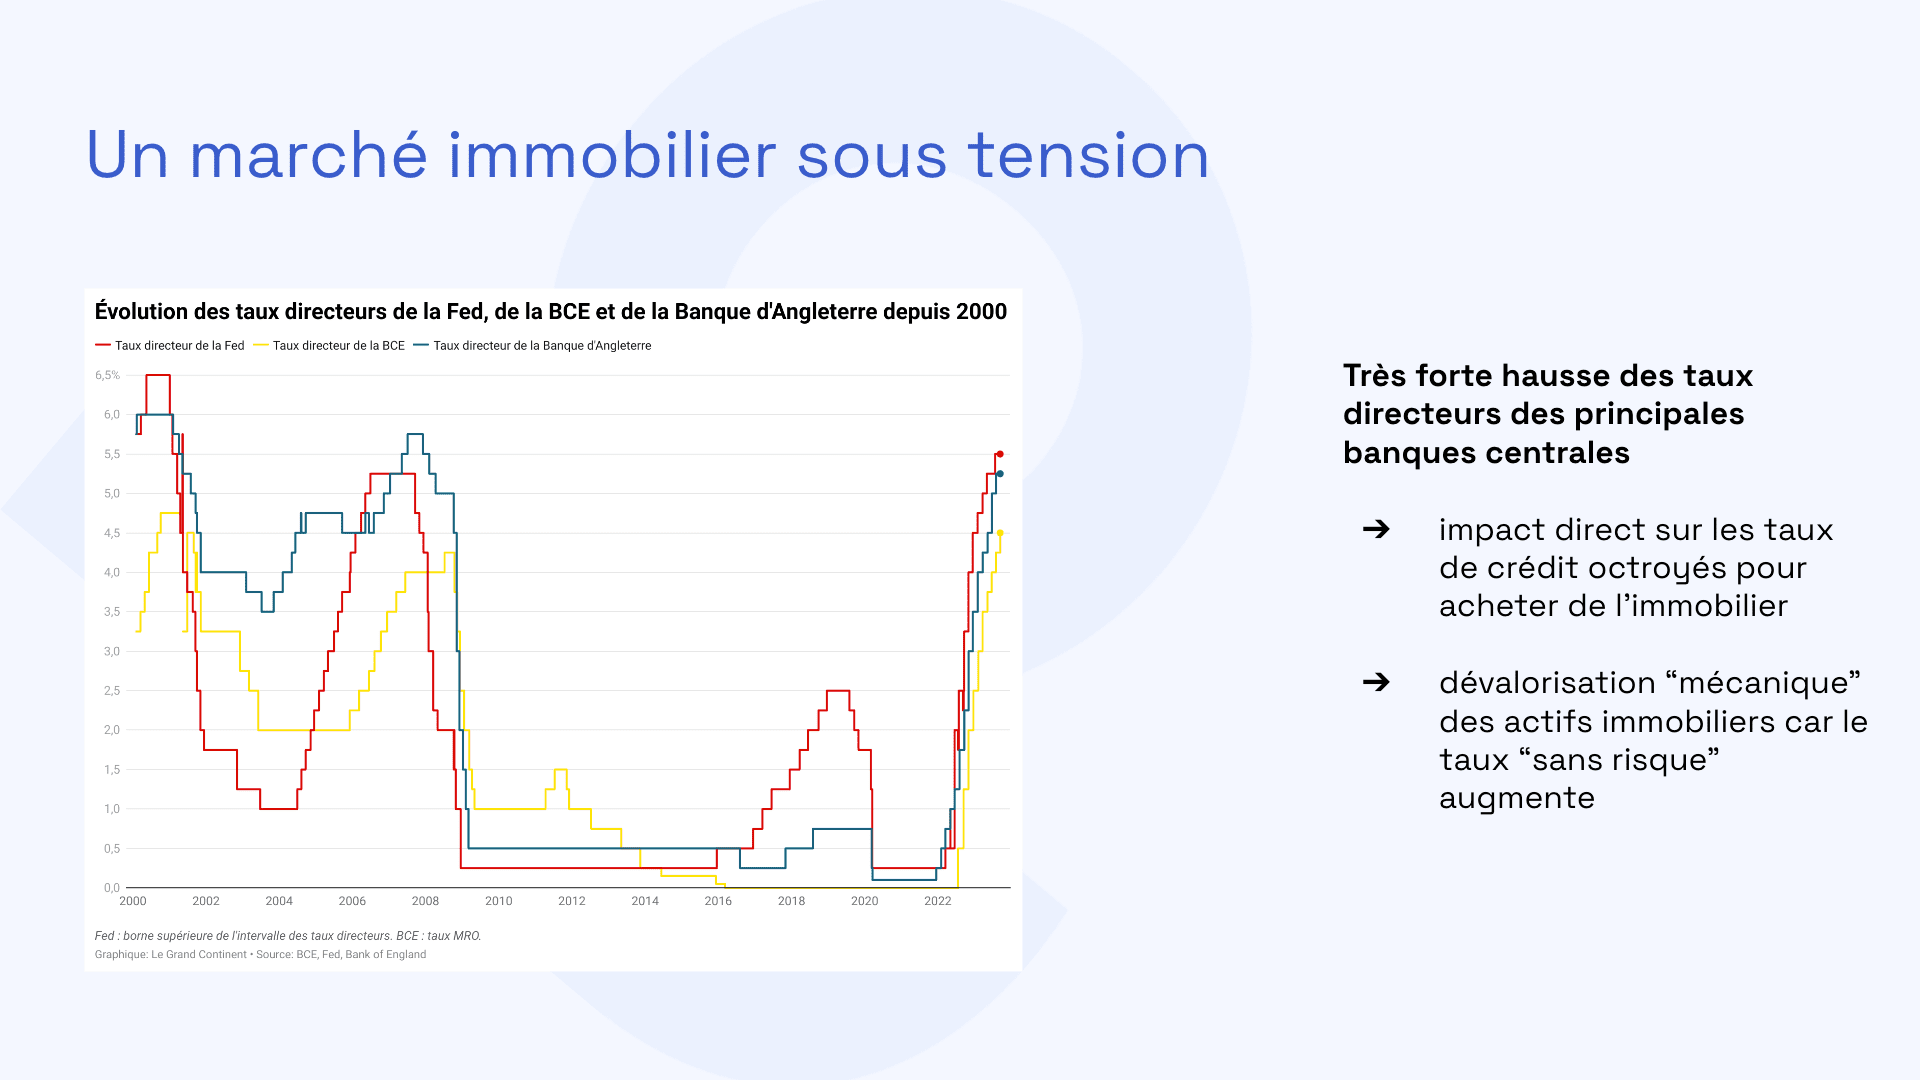
L’image ci-dessous illustre une baisse récente liée à l’évolution du marché et aux nouvelles valorisations du patrimoine :
À titre personnel, je recommande toujours de comparer le rendement net de frais et d’imposition avec d’autres solutions immobilières ou placements à capital risqué, comme les SCPI fiscales ou les SCI à capital variable. On évite ainsi les illusions d’optique générées par des rendements bruts plus élevés mais moins sécurisés.
Focus sur le dividende par part
La SCPI verse des dividendes trimestriels. En 2023, le dividende annuel net s’établissait à 10,44 € par part, soit 2,61 € par trimestre. Ce rendement provient majoritairement des loyers encaissés par le patrimoine immobilier réparti dans plus de 200 actifs.
Stratégie d’investissement et composition du patrimoine
Répartition géographique et sectorielle
Plus de 70 % des actifs sont implantés en Île-de-France, notamment dans des zones d’affaires établies comme La Défense, le QCA ou Boulogne-Billancourt. Le reste du portefeuille se répartit entre grandes métropoles (Lyon, Nantes, Lille) et quelques actifs à l’étranger, notamment en Allemagne.
- Bureaux : +80 % des actifs
- Commerces : environ 10 %
- Murs d’activité et logistique légère : part marginale, mais en croissance
Petite astuce perso : si tu privilégies la diversification sectorielle, Crédit Mutuel Pierre 1 peut sembler un peu trop monolithique. Pense à l’associer avec une autre SCPI plus tournée vers la logistique ou la santé pour équilibrer.
Durée des baux et typologie des locataires
Le taux d’occupation reste élevé, autour de 91 % en 2023. Cela s’explique par une sélection rigoureuse des locataires, essentiellement des grandes entreprises, dans des locaux bien situés et entretenus. La mutualisation du risque entre plusieurs zones géographiques et locataires limite fortement les défauts de paiement.
« Malgré la baisse conjoncturelle du marché tertiaire, notre SCPI reste à un niveau de collecte soutenu et bénéficie d’un portefeuille résilient. » – Rapport annuel 2023, La Française REM
Crédit Mutuel SCPI : avis des investisseurs et retour des associés
Les points généralement salués
- Structure solide adossée à un réseau bancaire éprouvé
- Distribution régulière, même en période de tension
- Patrimoine bien géré, à rotation maîtrisée
Mais aussi quelques critiques à relever
- Rendement sous la moyenne de certaines SCPI plus dynamiques
- Forte exposition aux bureaux, secteur actuellement fragilisé
- Valorisation en baisse en 2024 : repli du prix de part ajusté par crise de revalorisation générale
Les avis disponibles en ligne, sur des plateformes comme MeilleureSCPI, Pierrepapier.fr ou FranceSCPI, dressent globalement un constat équilibré : une SCPI historique, stable, mais peu innovante en matière de diversification ou de prises de position sectorielles audacieuses.
Faut-il encore investir dans Crédit Mutuel Pierre 1 en 2024 ?
Analyse face à l’environnement immobilier actuel
Le marché tertiaire subit une correction. Hausse des taux, télétravail, flexibilisation des surfaces : autant de paramètres qui fragilisent la demande de bureaux classiques. Crédit Mutuel Pierre 1, historiquement positionnée sur ce segment, doit donc ajuster son cap et revaloriser régulièrement son portefeuille.
Cela a conduit en 2024 à une baisse du prix de souscription, alignée avec la tendance du marché. La valeur de réalisation a été ajustée pour tenir compte des nouveaux taux d’actualisation appliqués aux flux locatifs futurs.
Un investisseur averti devra donc raisonner en perspective : horizon de conservation moyen/long terme, arbitrage avec d’autres SCPI à profil plus opportuniste, ou choix d’attendre une stabilisation du marché pour entrer.


