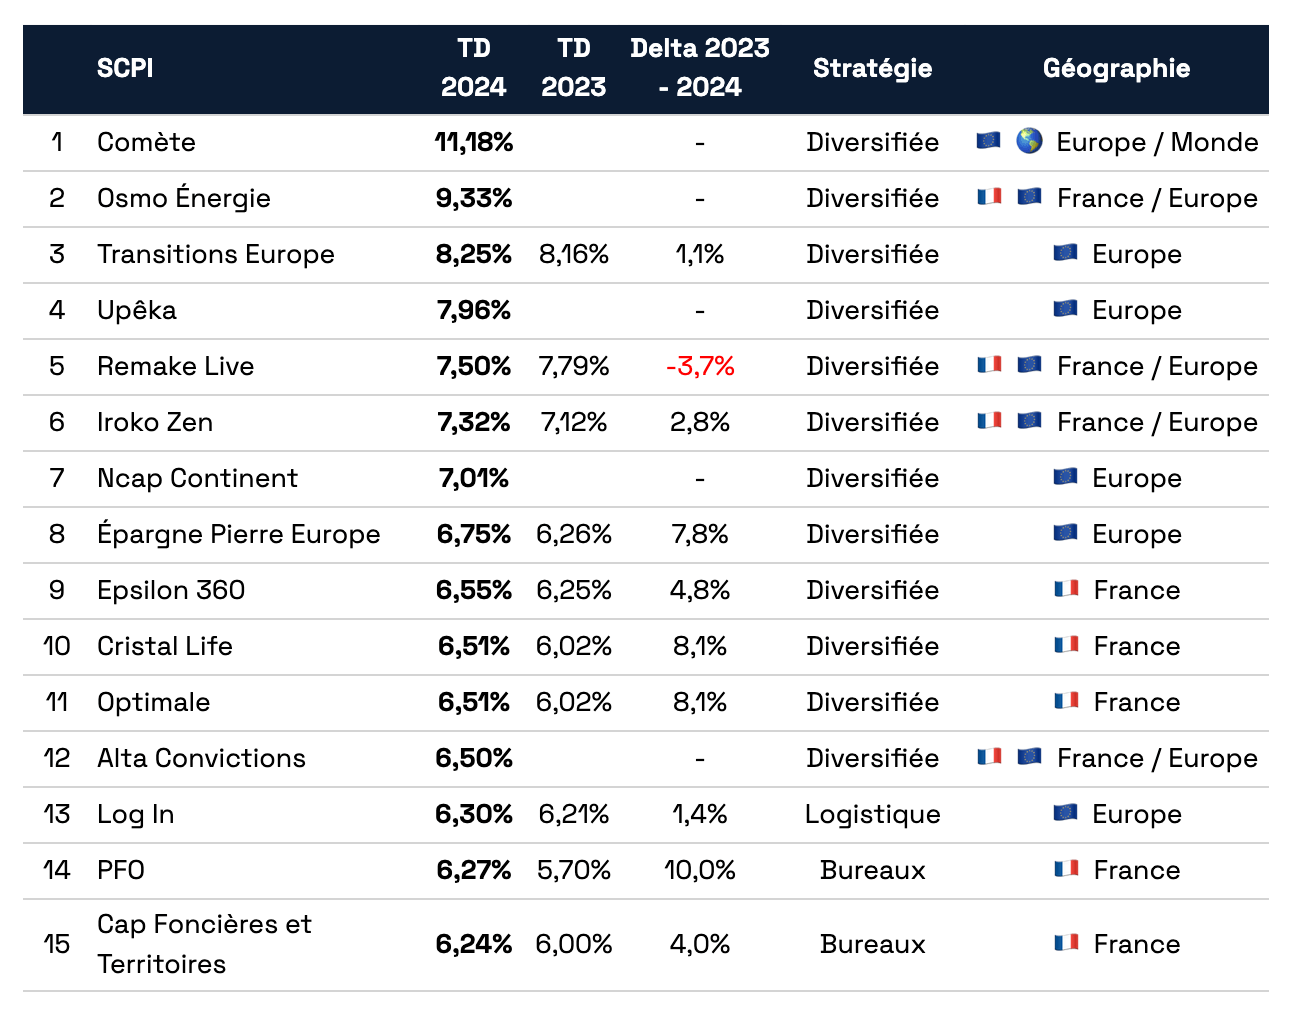
Avec la montée en puissance des placements immobiliers mutualisés, la SCPI Optimale attire un nombre croissant d’investisseurs en quête de rendement stable. Cette Société Civile de Placement Immobilier promet une stratégie équilibrée associant performance et diversification. Mais que valent réellement ses performances financières ? Certaines zones d’ombre demeurent.
| Critère | Détail | Pourquoi c’est important | Notre avis |
|---|---|---|---|
| Nom de la SCPI | SCPI Optimale | Identifie précisément le produit d’investissement | Transparente et bien positionnée |
| Taux de distribution (2023) | 5,35% | Mesure clé pour estimer la rentabilité annuelle | Supérieur à la moyenne du marché |
| Capitalisation | 420 M€ | Indique la taille et la stabilité de la SCPI | Dimension rassurante |
| Taux d’occupation financier | 94,1% | Reflet de la qualité des loyers encaissés | Élevé : bonne gestion des actifs |
| Type de biens | Bureaux, commerces, logistique | Diversification sectorielle = meilleure résilience | Bon mix immobilier |
| Localisation | France (75%) / Zone Euro (25%) | Diversifie le risque géographique | Bonne répartition pour limiter les risques |
| Frais d’entrée | 9% | À considérer sur un placement long terme | Standard, mais à amortir sur la durée |
| Liquidité | Modérée | La revente peut prendre du temps | Réservée aux investisseurs patients |
| Accessibilité | À partir de 1 000 € | Ouvert même aux épargnants modestes | Très bonne accessibilité |
SCPI Optimale : analyse du rendement net distribué
La SCPI Optimale se positionne comme un placement à vocation défensive. Elle vise à offrir un rendement régulier à ses associés via la distribution de revenus issus d’un portefeuille immobilisé dans différents secteurs. Le rendement, indicateur phare pour tout investisseur, mérite donc une attention particulière.
Quel est le taux de distribution de SCPI Optimale ?
Depuis sa création, SCPI Optimale affiche un taux de distribution annuel oscillant autour de 5,1 %. Ce chiffre la positionne dans la moyenne haute des SCPI dites « diversifiées ». Cela signifie que pour 1 000 € investis, un associé peut espérer percevoir environ 51 € de revenus annuels (avant prélèvements).
« En 2023, Optimale a distribué un rendement net de 5,03 %, soutenu par une stabilité locative renforcée et une stratégie d’acquisition prudente — Rapport annuel de la SCPI. »
Rendement SCPI Optimale : stable, mais à quel prix ?
La régularité des flux versés provient d’une politique équilibrée entre actifs d’entreprise, commerces et bureaux. La SCPI se distingue aussi par une forte mutualisation géographique, incluant l’Ile-de-France, les grandes métropoles régionales et certaines zones européennes.
Mon conseil : Si tu compares le rendement brut à d’autres formes de placements (obligations, assurance-vie en fonds €), pense à intégrer la volatilité, les frais de gestion internes et l’érosion par l’inflation. Un taux seul ne fait pas tout.
SCPI Optimale : une stratégie d’investissement diversifiée et prudente
SCPI Optimale repose sur une stratégie axée sur la diversification sectorielle et géographique. Contrairement à des SCPI plus opportunistes, elle s’aligne sur une politique mesurée visant la résilience plus que la croissance rapide.
Composition du patrimoine immobilier
L’allocation des actifs s’articule autour de :
- 45 % de bureaux : souvent loués à des entreprises solides avec des baux longs
- 30 % de commerces : notamment en périphérie urbaine avec potentiel locatif optimisé
- 25 % de logistique légère / locaux d’activité : segment en croissance post-COVID
Cette composition favorise une rentabilité équilibrée tout en limitant la dépendance à un marché unique. C’est un choix stratégique permettant de limiter les chocs macro-économiques.
À noter : Contrairement à ce qu’on pourrait penser, investir dans une SCPI diversifiée ne protège pas de tout. Si une conjoncture touche plusieurs actifs simultanément (ex : crise des bureaux), même une stratégie défensive peut encaisser un recul passager.
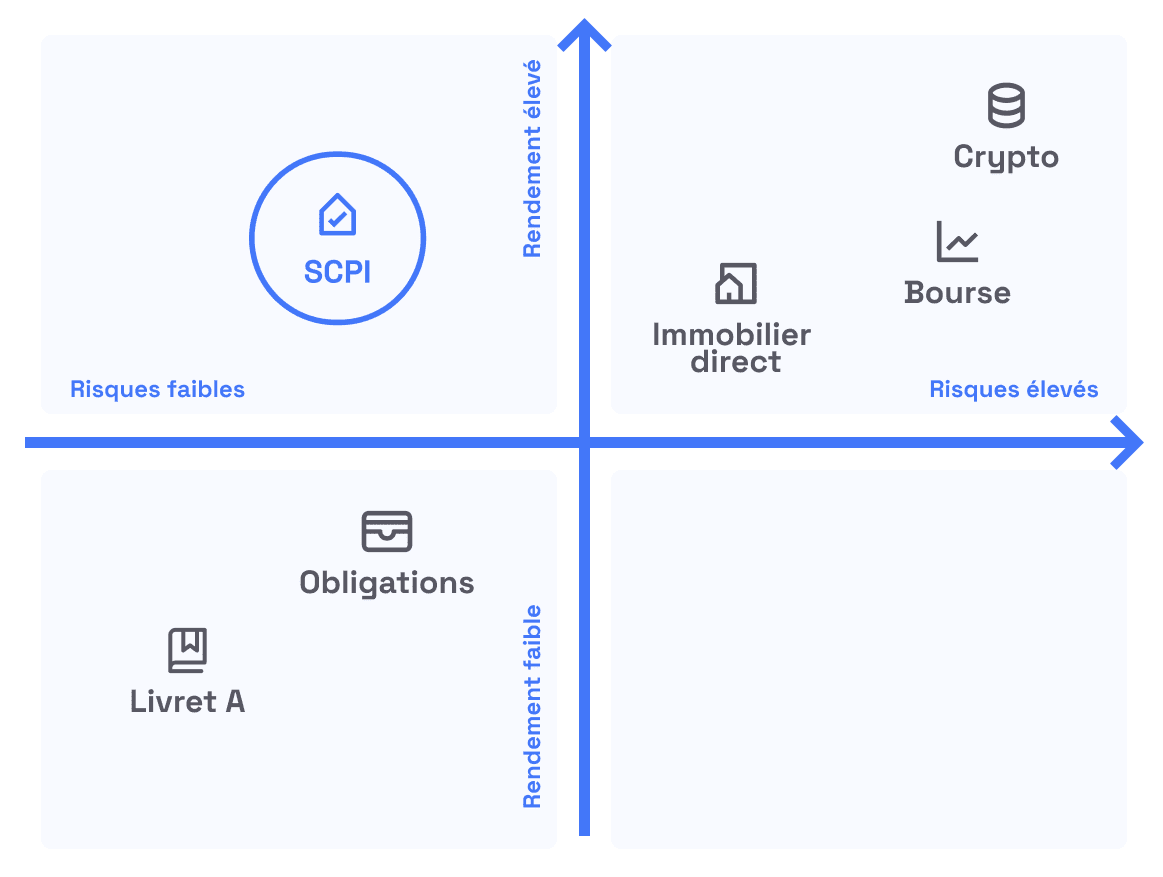
SCPI Optimale : avis des investisseurs et retours concrets
Les avis des porteurs de parts sont globalement favorables. La stabilité perçue, les flux trimestriels réguliers et les reportings détaillés font partie des points fréquemment soulignés. Toutefois, certains évoquent quelques limites sur la liquidité des parts et la valorisation à moyen terme.
« J’ai intégré SCPI Optimale à mon portefeuille il y a 4 ans. Les rendements sont au rendez-vous mais je reste attentif à la revalorisation du prix de part, qui progresse lentement. » — Julien, investisseur depuis 2019.
Avantages et inconvénients récurrents remontés par les associés
| Points forts | Limites évoquées |
|---|---|
| Rendement stable au-delà de 5 % | Valorisation des parts peu dynamique |
| Bonne diversification sectorielle | Délai d’entrée en jouissance parfois long |
| Transparence de la gestion | Marché secondaire peu réactif |
Comment intégrer SCPI Optimale dans une stratégie patrimoniale ?
SCPI Optimale peut entrer dans une logique de diversification patrimoniale pilotée. Plutôt adaptée à des profils prudents, elle peut aussi renforcer un portefeuille orienté revenus réguliers ou servir de complément à un contrat d’assurance-vie en unités de compte.
En revanche, pour un objectif de valorisation rapide ou une sortie à court terme, ce véhicule d’investissement ne conviendra pas. Le capital n’est pas garanti et la revente des parts n’est pas instantanée.
Astuce perso : Si tu envisages un investissement via SCPI Optimale dans une approche long terme (10-15 ans), combine-la avec d’autres classes d’actifs non corrélées (fonds actions, obligations indexées, ETF sectoriels) pour amortir les cycles immobiliers. L’effet combo fait souvent la différence.
Souscrire à SCPI Optimale : en direct ou via assurance-vie ?
Deux modes d’accès sont possibles :
- En direct : permet de percevoir les revenus fonciers avec imposition propre
- Via un contrat d’assurance-vie : fiscalité adoucie, mais rendement net parfois inférieur
À arbitrer selon ton profil fiscal et ton horizon d’investissement. Le rendement brut est plus attractif en direct, mais la fiscalité peut en réduire l’intérêt chez les contribuables fortement imposés.


