La SCPI Primopierre traverse une phase charnière. Rendements en recul, révision de la valeur de part, stratégies de désendettement… En parallèle, la société de gestion affine sa stratégie pour répondre aux défis du marché des bureaux. Entre perspectives prudentes et réalités comptables, voici un panorama actualisé et sans détour.
| Catégorie | Données clés | Commentaires utiles |
|---|---|---|
| 📈 Rendement 2024 | 6,38 €/part (3,54 %) | Baisse vs 4,12 % en 2023, contexte bureaux difficile |
| 🔮 Rendement prévu 2025 | 4,40 €/part (~3,83 %) | Sur part révisée à 115 €, intégrant les travaux & désendettement |
| 💶 Prix de souscription | 115 € (à partir du 21/01/2025) | Baisse de 8,73 %, ajustement aux valeurs de marché |
| 🏢 Taux d’occupation (TOF) | 85,7 % actuel → 83,9 % prévu T1 2025 | En baisse, impact sur la rentabilité locative |
| 🚫 Liquidité | 0 % depuis T3 2024 | Illiquide, délai de retrait estimé irréaliste (56666 mois) |
| 🏗 Travaux & stratégie | Restructuration + désendettement | Adaptation à la vacance francilienne, allégement de la dette |
| 💼 Capitalisation & ISR | 3,5 Md€ – Label ISR | Solide historiquement, approche ESG renforcée |
| 📉 TRI 5 ans | -6,24 % | Performances dégradées récemment en raison du cycle immobilier |
| 🔁 Cessions récentes | T3 2024 : 87,4 M€ / T4 : 15,93 M€ | Stratégie active de revente d’actifs non stratégiques |
| 📊 Diversification | 387 locataires, Paris & IDF | Bonne mutualisation du risque locatif |
| 💡 Points forts | Historique solide (~5 % sur 10 ans) | SCPI reconnue, bon report à nouveau (148 jours) |
| ⚠️ Points faibles | Chute valeur part, TOF bas, liquidité nulle | Sous-performance vs marché (3,54 % vs 4,72 %) |
SCPI Primopierre : avis concrets sur la performance récente
Un rendement 2024 en baisse malgré une distribution solide
En 2024, la SCPI Primopierre a versé un dividende de 6,38 € par part. Cela représente un taux de distribution de 3,54 % sur la valeur de la part en vigueur (180 € jusqu’à fin 2024). Un rendement inférieur à la moyenne du marché qui tutoie les 4,72 % pour la même période.
Un acompte net de 0,98 € par part pour le dernier trimestre a été annoncé, marquant une baisse sévère de 45,56 % par rapport au même trimestre de 2023. Cette tendance reflète une conjoncture tendue pour le secteur de l’immobilier d’entreprise, impacté par la montée des taux et le réajustement du marché des bureaux.
« La performance annuelle 2024 reste impactée par les charges liées aux travaux et à la désintermédiation », précise la société de gestion.
Mon conseil : Si tu vises du rendement à court terme, Primopierre n’est pas le véhicule le plus adapté pour 2024-2025. En revanche, si tu mises sur un rebond du bureau francilien d’ici 4 ou 5 ans, les prix bas actuels peuvent représenter une opportunité à long terme.
Prévisions 2025 : 3,83 % de rendement sur une part réajustée
La valeur de souscription passera à 115 € en janvier 2025, suite à une baisse de 8,73 %. Sur cette nouvelle base, le rendement prévisionnel attendu est de 3,83 % grâce à un dividende projeté à 4,40 €.
Cet ajustement illustre la volonté de réalignement avec la valeur de réalisation qui s’établit à 96,50 € au 31/12/2024. La stratégie de la société de gestion semble orientée vers un assainissement patrimonial et financier, au détriment du rendement immédiat.
État de l’actif immobilier et gestion locative
Un taux d’occupation en recul
Le taux d’occupation financier (TOF) se détériore, passant de 85,7 % à 83,9 % au T1 2025. Cette baisse s’explique par des surfaces vacantes, principalement sur des bureaux en Île-de-France en attente de restructuration.
La gestion locative repose pourtant sur un socle solide de 387 locataires diversifiés, un atout qui amortit en partie les effets de la vacance.
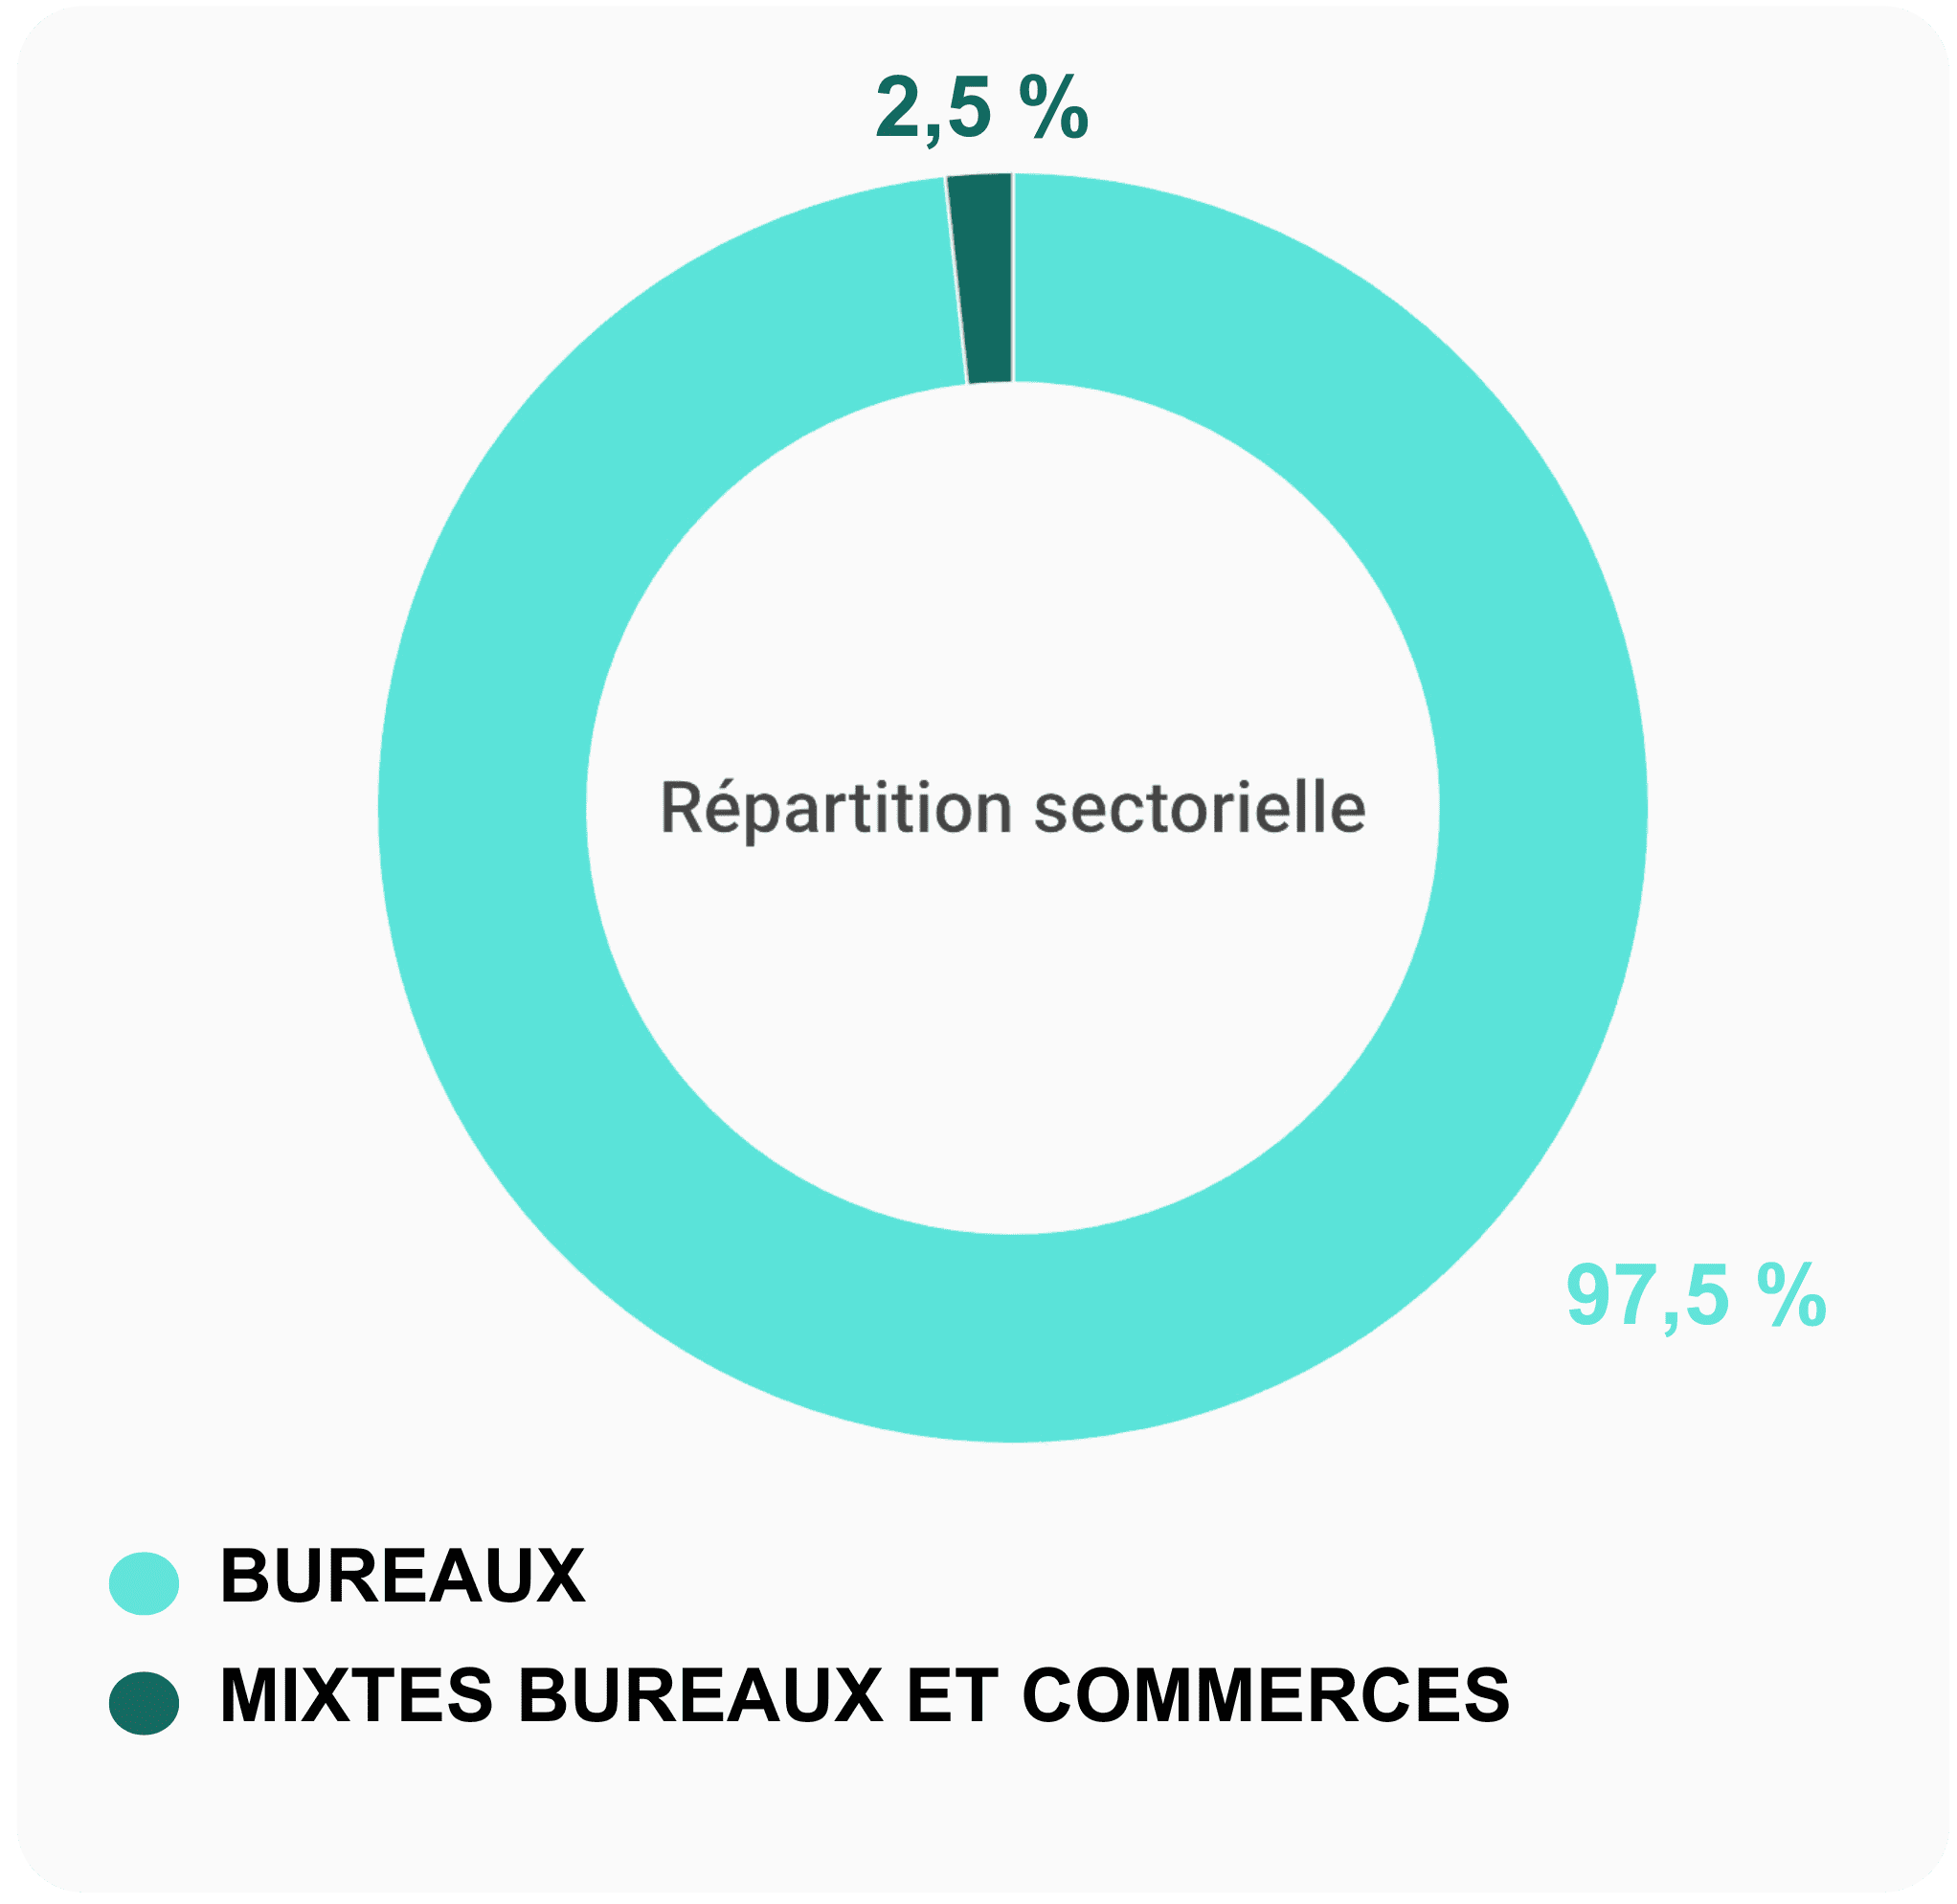
Répartition sectorielle et stratégie immobilière
La répartition du patrimoine reste orientée bureaux, avec une prédominance de zones tertiaires comme Paris et première couronne. Cette typologie est aujourd’hui sous pression, d’où la nécessité de restructurer certains actifs moins performants.
En 2024, plusieurs cessions stratégiques ont été opérées :
| Trimestre | Nombre de cessions | Montant |
|---|---|---|
| T1 2024 | 1 | 5,40 M€ |
| T2 2024 | 2 | 10,89 M€ |
| T3 2024 | 3 | 87,40 M€ |
| T4 2024 | 1 | 15,93 M€ |
Liquidité : un point critique à ne pas négliger
SCPI Primopierre : marché secondaire au point mort
Depuis le troisième trimestre 2024, le ratio de liquidité est à 0 %. Concrètement, plus aucun retrait n’est satisfait. Le volume de parts en attente dépasse 10 % du capital. Le délai moyen de retrait est estimé à 56 666 mois, autrement dit : gelé sur longue période.
« Les retraits restent en attente d’un rééquilibrage entre cessions d’actifs et demandes de sortie », précise la note trimestrielle de la SCPI.
Petite subtilité : Le gel des retraits ne signifie pas que la SCPI est en crise. Elle fait ce que beaucoup doivent faire : prendre une pause pour vendre intelligemment et reconstituer sa trésorerie. Mais si tu comptais sortir dans 12 mois, passe ton tour.
Un fonds de remboursement en cours de constitution
Pour améliorer la situation, Primopierre prévoit un fonds de remboursement capable d’absorber une partie des demandes. Alimenté par des cessions ciblées, ce fonds vise à relancer progressivement la liquidité dès 2025.
Analyse du rendement de la SCPI Primopierre sur 5 ans
Une chute nette de performance depuis 2022
Le TRI à 5 ans (Taux de Rendement Interne) est actuellement à -6,24 %, ce qui reflète parfaitement la baisse de la valeur des parts et un environnement défavorable au bureau « classique ».
Depuis 2022, la part a chuté d’environ 45 %, impactée par la hausse des taux, le recul des valorisations immobilières et une activité locative moins dynamique.
Stabilité relative sur le long terme
Malgré la conjoncture, Primopierre conserve certains fondamentaux robustes :
- Un historique de rendement supérieur à 5 % sur 10 ans
- Une capitalisation de 3,5 milliards d’euros
- Un report à nouveau équivalent à 148 jours de dividendes (au 31/12/2022)
- Un positionnement ISR (Investissement Socialement Responsable)
Ces éléments offrent des perspectives réelles à moyen terme si le marché se stabilise.
Quels sont les avis sur la SCPI Primopierre ?
Points positifs relevés par les investisseurs
- Diversification locative forte : plus de 380 locataires réduisent le risque de vacance lié à quelques baux
- Stratégies de gestion actives : désendettement, restructuration, arbitrages
- Label ISR : gage d’une gestion responsable et durable
Limites souvent évoquées
- Baisse de rendement : 3,54 % en 2024, en retrait par rapport au marché
- Liquidité bloquée : pas de retrait possible à court terme
- Volatilité du marché de bureaux : segment en transition post-Covid
Les avis sont donc partagés. Certains se focalisent sur la baisse récente. D’autres considèrent cette période comme une fenêtre d’entrée à coût ajusté avec une vision long terme.


